Der Finanzsektor setzt verstärkt auf fortschrittliche Technologien, um das Kundenerlebnis zu verbessern und die betriebliche Effizienz zu optimieren. Digitale Zwillinge spielen dabei eine zentrale Rolle – nicht nur, um tiefere Einblicke in das Kundenverhalten zu gewinnen, sondern auch, um innovative Lösungen für vielfältige Herausforderungen im Fintech-Bereich zu ermöglichen. Twinize , eine umfassende Plattform für digitale Zwillinge speziell für den Finanzsektor, steht an vorderster Front dieser Transformation und unterstützt Banken dabei, das volle Potenzial ihrer digitalen Transformation auszuschöpfen. In diesem Zusammenhang ist es sinnvoll, die Funktionsweise digitaler Zwillinge genauer zu betrachten, ihr transformatives Potenzial im Bankensektor zu untersuchen und zu analysieren, wie Twinize diese Transformation unterstützt.
1. Die Entwicklung digitaler Zwillinge: Antrieb für die nächste Generation des Bankwesens
Wussten Sie, dass eine Technologie, die ursprünglich für Weltraummissionen entwickelt wurde, jetzt die Arbeitsweise von Banken und die Kundenbetreuung revolutioniert? Digitale Zwillinge, die in den 1960er Jahren von der NASA erstmals zur Fehlerbehebung bei Raumfahrzeugen konzipiert wurden, haben sich zu einem bahnbrechenden Tool entwickelt, das die Bankenbranche umgestaltet. Aber was genau macht diese Technologie für Finanzinstitute so transformativ?
Digitale Zwillinge sind virtuelle Repliken physischer Objekte, Systeme, Prozesse oder Personen, die in einer digitalen Umgebung erstellt und kontinuierlich mit Echtzeitdaten aktualisiert werden. Diese Technologie hat seit ihren Ursprüngen in der Luft- und Raumfahrt eine lange Entwicklung hinter sich, insbesondere durch die Integration großer Sprachmodelle (LLMs) und künstlicher Intelligenz (KI). Im Bankwesen simulieren diese virtuellen Zwillinge heute alles vom Kundenverhalten bis hin zu Markttrends und ermöglichen es Banken, Abläufe zu optimieren und zukünftige Szenarien mit beispielloser Genauigkeit vorherzusagen.
Der Bankensektor hat digitale Zwillinge eingeführt, um zahlreiche Aspekte seiner Geschäftstätigkeit zu transformieren: von der Simulation von Marktbedingungen und der Bewertung von Risiken bis hin zur Vorhersage von Kundenbedürfnissen und der Optimierung von Dienstleistungen. Dieses virtuelle Framework ermöglicht es Banken, neue Produkte zu testen, Kundenerlebnisse zu optimieren und datengesteuerte Entscheidungen ohne reale Risiken zu treffen. Laut einer Studie von McKinsey ist dieses Potenzial nicht unbemerkt geblieben: 70 % der leitenden Technologiemanager großer Unternehmen investieren aktiv in die Technologie digitaler Zwillinge. Da sich diese virtuellen Modelle parallel zu den Fortschritten bei der KI weiterentwickeln, werden sie noch mehr Innovationen im Finanzdienstleistungsbereich vorantreiben und das Bankwesen effizienter, widerstandsfähiger und kundenorientierter machen als je zuvor.
(https://www.mckinsey.com/featured-insights/mckinsey-explainers/what-is-digital-twin-technology)
2. Arten von digitalen Zwillingen im Bankwesen
In der heutigen, sich rasch entwickelnden Bankenlandschaft haben sich digitale Zwillinge als leistungsstarke Tools auf fünf unterschiedlichen Komplexitätsebenen herausgestellt. Diese virtuellen Replikate verändern die Arbeitsweise von Banken, von der grundlegenden Modellierung bis hin zur autonomen Entscheidungsfindung. Jeder Typ erfüllt eine einzigartige Rolle im Bankenökosystem:
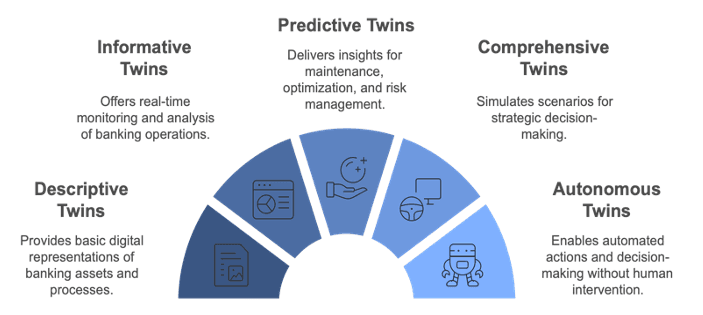
- Descriptive Twins bieten Live-Versionen der Design- und Betriebsdaten der Bank, die bearbeitet werden können, und dienen als digitale Darstellung vorhandener Systeme und Prozesse. Sie dokumentieren grundlegende Bankprozesse und erstellen ein grundlegendes digitales Modell der physischen Vermögenswerte und Abläufe der Bank. Sie sind Blaupausen des Bankbetriebs.
- Informative Twins sind mit Sensor- und Betriebsdaten integriert, um eine Echtzeit-Leistungsüberwachung und sofortige Nachverfolgung von Banktransaktionen zu ermöglichen. Sie bieten eine Live-Analyse des Kundenverhaltens und liefern wertvolle Erkenntnisse, die die Produkt- und Serviceleistung verbessern.
- Predictive Twins bieten durch Risikoanalyse und Prognose Einblicke in die Wartung und Optimierung. Sie modellieren das Kundenverhalten und prognostizieren Markttrends und liefern umsetzbare Informationen für das Risikomanagement und die strategische Planung.
- Umfassende Zwillinge simulieren „Was-wäre-wenn“-Szenarien, um die Leistung unter verschiedenen Marktbedingungen zu analysieren und mögliche Krisenszenarien zu testen. Sie dienen als strategische Entscheidungsunterstützungssysteme und helfen bei der Festlegung optimaler Strategien, indem sie die Ergebnisse potenzieller Änderungen oder Ereignisse vorhersagen.
- Autonome Zwillinge können ohne menschliches Eingreifen handeln, indem sie automatisches Risikomanagement und KI-gestützte Entscheidungsfindung einsetzen. Sie ermöglichen eine dynamische Portfoliooptimierung und reagieren im Namen des Benutzers proaktiv auf globale Veränderungen und Herausforderungen.
3. Die vier Säulen digitaler Zwillinge im Bankwesen: Eine umfassende Klassifizierung
Nachdem wir die Reifegrade digitaler Zwillinge und ihre jeweiligen Fähigkeiten untersucht haben, betrachten wir nun ihre spezifischen Anwendungen im Bankwesen. Unsere Analyse der digitalisierbaren Vermögenswerte im Bankenökosystem zeigt vier grundlegende Klassen:
- Digital Twin of Customer (DToC) simuliert Kundenverhalten und -präferenzen, um personalisierte Bankdienstleistungen zu ermöglichen und die Customer Journey zu optimieren.
- Process Digital Twin simuliert Bankprozesse, um die betriebliche Effizienz zu steigern und das Risikomanagement zu verbessern.
- System Digital Twin überwacht die Leistung von Banksystemen, testet Sicherheitsmaßnahmen und sorgt für eine Optimierung der Infrastruktur.
- Data Digital Twin analysiert Finanzdaten, um Markttrends vorherzusagen und Entscheidungsprozesse zu unterstützen.
Die Betrachtung praktischer Anwendungsbeispiele digitaler Zwillinge im Bankensektor im Rahmen dieser vier grundlegenden Klassifizierungen hilft uns dabei, die Vorteile und das Transformationspotenzial dieser Technologie besser zu verstehen.
4. Anwendungsfälle digitaler Zwillinge im Bankwesen
Während digitale Zwillinge im Bankensektor für Umsatzwachstum und Betriebskostenoptimierung sorgen, minimieren sie auch potenzielle Verluste, indem sie Risiken im Voraus identifizieren und managen. Diese innovative Technologie, die durch personalisierte Dienste und proaktive Ansätze die Kundenzufriedenheit und -treue erhöht, bietet Instituten in der wettbewerbsintensiven Welt des digitalen Bankwesens erhebliche Vorteile. Schauen wir uns nun die Anwendungsfälle digitaler Zwillinge im Bankwesen an, um zu verstehen, wie diese Vorteile in der Praxis umgesetzt werden.
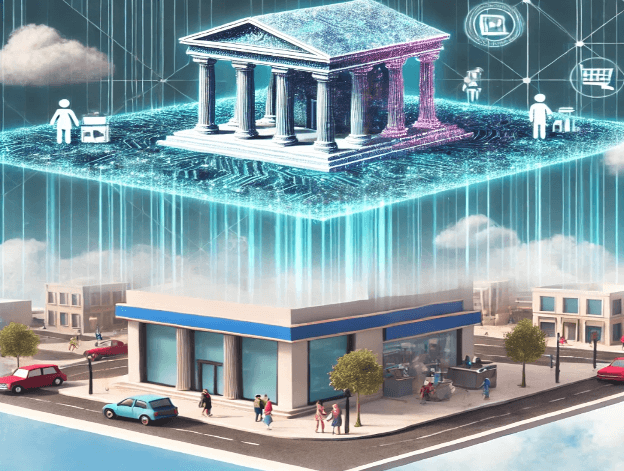
4.1 Verbesserung des Kundenerlebnisses
Im Bankensektor wie auch in anderen Branchen ist das Kundenerlebnis ein entscheidendes Differenzierungsmerkmal. Digitale Zwillinge ermöglichen es Banken, das Kundenverhalten zu verstehen und vorherzusagen, was zu personalisierteren und proaktiveren Dienstleistungen führt. Dies führt zu höherer Kundenzufriedenheit, erhöhter Loyalität und verbesserten Bindungsraten.
- Personalisierte Finanzprodukt-Empfehlungen: Digitale Zwillinge analysieren die Ausgabegewohnheiten, Sparmuster und Lebensereignisse der Kunden, um optimale Finanzprodukte vorherzusagen. So können Banken zeitnahe, relevante Produktangebote unterbreiten, die auf die Bedürfnisse und finanziellen Ziele der Kunden abgestimmt sind.
- Proaktiver Kundenservice: Durch die Echtzeitüberwachung von Transaktionsmustern und Kontoaktivitäten verwandeln digitale Zwillinge den reaktiven Kundenservice in proaktiven Support. So können Banken potenzielle Probleme erkennen und beheben, bevor Kunden Probleme haben.
- Automatisierte Risikobewertung: Digitale Zwillinge liefern eine kontinuierliche Bewertung der finanziellen Gesundheit des Kunden, indem sie mehrere Datenpunkte verarbeiten, darunter Einkommensstabilität und Ausgabemuster. Dies ermöglicht schnellere und genauere Kreditentscheidungen und reduziert gleichzeitig menschliche Voreingenommenheit.
Vorhersage von Kundenbedürfnissen durch Verhaltensanalysen. Digitale Zwillinge untersuchen Transaktionsmuster, um umfassende Profile des Finanzverhaltens von Kunden zu erstellen. Dieses tiefe Verständnis ermöglicht es Banken, Bedürfnisse vorherzusehen und ihre Dienstleistungen entsprechend anzupassen.
4.2 Risikomanagement und Sicherheit
In der heutigen komplexen Finanzlandschaft dienen digitale Zwillinge als leistungsstarke Tools zur Identifizierung, Analyse und Minderung von Risiken und gewährleisten gleichzeitig robuste Sicherheitsmaßnahmen im Bankbetrieb. Durch die Erstellung virtueller Replikate von Banksystemen und -prozessen können Institute Bedrohungen proaktiv begegnen und die Einhaltung gesetzlicher Vorschriften aufrechterhalten, während sie gleichzeitig ihre Sicherheitslage in einer zunehmend anspruchsvollen digitalen Umgebung stärken.
- Betrugserkennung und -prävention: Digitale Zwillinge überwachen individuelle Verhaltensmuster von Kunden und kennzeichnen verdächtige Aktivitäten, die von etablierten Normen abweichen. Dies ermöglicht Betrugsprävention in Echtzeit und minimiert gleichzeitig Fehlalarme.
- Kreditrisikoanalyse: Durch die Simulation verschiedener wirtschaftlicher Szenarien bewerten digitale Zwillinge mögliche Auswirkungen auf die Fähigkeit der Kunden, Kredite zurückzuzahlen. Dies ermöglicht es den Banken, fundiertere Kreditentscheidungen zu treffen und ihr Portfoliomanagement zu optimieren.
- Simulationen gegen Cybersicherheitsbedrohungen: Digitale Zwillinge erstellen virtuelle Testumgebungen, die Banksysteme nachbilden. So können Banken Cyberangriffe simulieren und Abwehrmechanismen testen, ohne echte Systeme zu gefährden.
- Compliance-Management: Digitale Zwillinge überwachen den Bankbetrieb automatisch hinsichtlich der gesetzlichen Anforderungen, erkennen mögliche Verstöße, bevor sie auftreten, und führen detaillierte Compliance-Aufzeichnungen.
4.3 Betriebseffizienz
Die betriebliche Effizienz wirkt sich direkt auf die Rentabilität und Servicequalität einer Bank aus. Digitale Zwillinge helfen bei der Optimierung verschiedener betrieblicher Aspekte für eine bessere Leistung
- Optimierung des Filialbetriebs: Digitale Zwillinge analysieren Kundenströme und Serviceanforderungen, um den Personaleinsatz und die Ressourcenzuweisung zu optimieren. Das Ergebnis sind kürzere Wartezeiten und eine verbesserte Serviceeffizienz.
- ATM-Netzwerkverwaltung: Durch die Analyse von Nutzungsmustern und Leistungsindikatoren optimieren digitale Zwillinge die Zeitpläne zur Bargeldauffüllung und verhindern Serviceunterbrechungen in Geldautomatennetzwerken.
- Personalplanung: Digitale Zwillinge sagen Kundenaufkommen und Serviceanforderungen voraus, um optimale Personalstärken zu ermitteln. So können Banken ihre Servicequalität aufrechterhalten und gleichzeitig die Arbeitskosten im Griff behalten.
- Ressourcenzuteilung: Digitale Zwillinge verarbeiten Daten zur Gerätenutzung und Servicenachfrage, um die Ressourcenverteilung zu steuern und eine optimale Platzierung der Bankressourcen im gesamten Netzwerk sicherzustellen.
4.4 Produktentwicklung
Eine erfolgreiche Produktentwicklung ist entscheidend, um wettbewerbsfähig zu bleiben und Kundenbedürfnisse zu erfüllen. Digitale Zwillinge ermöglichen es Banken, Produkte vor der Markteinführung zu testen und zu verfeinern.
- Testen neuer Finanzprodukte: Digitale Zwillinge simulieren Marktbedingungen und Kundenreaktionen auf neue Finanzangebote. So können Banken ihre Produkte vor der Markteinführung verfeinern und ihre Erfolgsquote verbessern.
- Messung der Marktreaktion: Durch ausgefeilte Simulationen von Produktvarianten helfen digitale Zwillinge Banken dabei, die Kundenakzeptanzraten vorherzusagen und Funktionen vor der vollständigen Bereitstellung zu optimieren.
- Überwachung der Produktleistung: Digitale Zwillinge verfolgen Nutzungsmuster und Erfolgsmetriken in Echtzeit und ermöglichen so die schnelle Identifizierung von Verbesserungsmöglichkeiten und die Aufrechterhaltung der Produktqualität.
- Verbesserungen basierend auf Kundenfeedback: Durch die Analyse der Kundeninteraktionen über alle Bankkanäle hinweg identifizieren digitale Zwillinge Schwachstellen und Präferenzen und ermöglichen so eine kontinuierliche Produktverbesserung auf der Grundlage der tatsächlichen Kundenbedürfnisse.
5. Digitaler Zwilling und neue Technologien: LLMs, Multi-Agenten-Systeme und Wissensgraphen
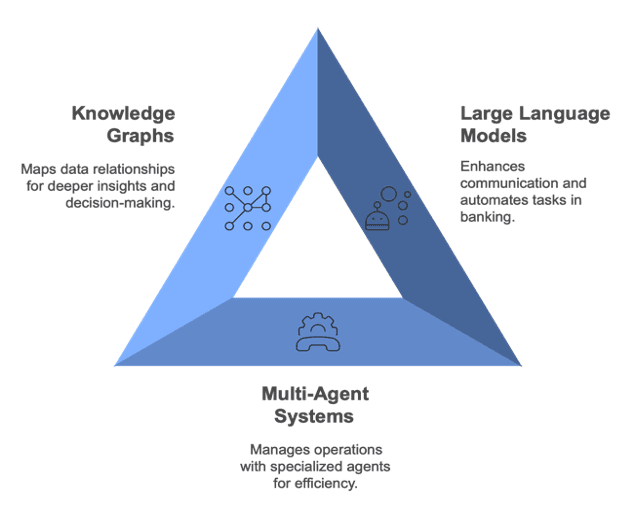
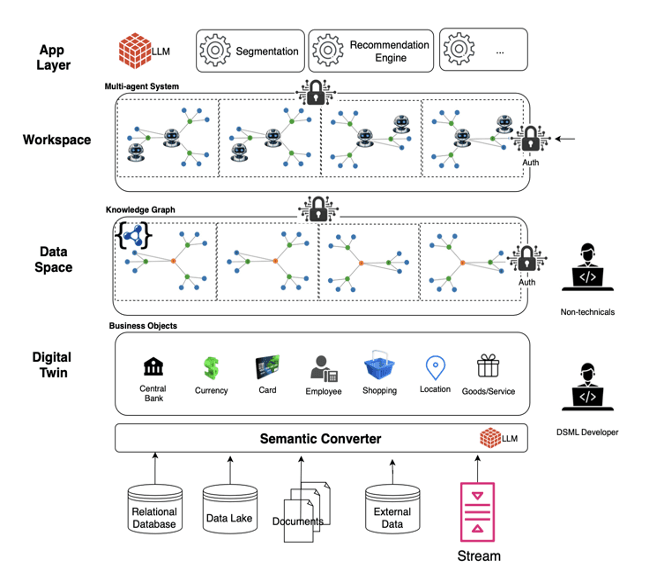
Wir zeigen Ihnen, wie wir mithilfe der Digital-Twin-Technologie eine Lösung entwickelt haben, um die betriebliche Effizienz und die Kundenzufriedenheit im Bankensektor zu steigern. Durch die Integration von Large Language Models (LLMs), Multi-Agent-Systemen und Knowledge Graphs möchten wir digitale Zwillinge erstellen, die intelligenter, reaktionsschneller und datengesteuerter sind. Im Folgenden veranschaulichen wir, wie jede dieser Technologien zur Weiterentwicklung digitaler Zwillingsanwendungen im Bankwesen beiträgt.
5.1 Digitaler Zwilling mit großen Sprachmodellen (LLMs)
LLMs verbessern die Fähigkeit des digitalen Zwillings, menschenähnliche Sprache zu verarbeiten und zu generieren, wodurch Interaktionen verbessert und verschiedene Aufgaben automatisiert werden.
- Kundenanfragen und -wünsche verstehen: Interpretiert und beantwortet Kundenanfragen präzise.
- Automatische Analyse von Finanzdokumenten: Verarbeitet und analysiert Finanzdokumente schnell und ohne manuelles Eingreifen.
- Vertrags- und Richtlinienüberprüfung: Überprüft effizient Verträge und Richtlinien, um wichtige Bedingungen und Compliance-Probleme zu identifizieren.
- Sentimentanalyse und Kundenfeedback-Auswertung: Misst den Grad der Kundenzufriedenheit und identifiziert durch Feedback-Analyse Bereiche, die verbessert werden können.
- Persönliche Finanzberatung: Liefert maßgeschneiderte Finanzempfehlungen auf Grundlage individueller Kundenprofile.
- Automatische Berichterstellung: Erstellt automatisch detaillierte Finanzberichte. Das spart Zeit und reduziert Fehler.
- Kundenkommunikationstexte: Generiert personalisierte Nachrichten zur Verbesserung der Kundenbindung.
- Produktbeschreibungen und Anpassungen: Erstellt individuelle Produktinformationen, um die Attraktivität und Relevanz für die Kunden zu steigern.
5.2 Digitaler Zwilling mit Multi-Agentensystemen
Multiagentensysteme führen spezialisierte Agenten ein, die unterschiedliche Funktionen ausführen und so eine dynamische und intelligente Verwaltung von Bankgeschäften ermöglichen.
- Risikobewertungsagenten: Bewerten Sie potenzielle Risiken bei Finanztransaktionen, um die Sicherheit und Compliance zu verbessern.
- Kundendienstmitarbeiter: Interagieren Sie mit Kunden, um Anfragen zu beantworten und effizienten Support zu bieten.
- Agenten zur Transaktionsüberwachung: Überwachen Sie Finanztransaktionen in Echtzeit, um etwaige Anomalien zu erkennen.
- Agenten zur Betrugserkennung: Identifizieren und verhindern Sie betrügerische Aktivitäten innerhalb des Bankensystems.
- Koordination zwischen verschiedenen Abteilungen: Verbessert die abteilungsübergreifende Zusammenarbeit und sorgt für optimierte Entscheidungsprozesse.
- Automatische Eskalationsmechanismen: Eskalieren Sie Probleme bei Bedarf automatisch an die entsprechende Ebene.
- Dynamische Ressourcenzuweisung: Passt die Ressourcenverteilung in Echtzeit basierend auf aktuellen Anforderungen und Prioritäten an.
- Erkennung von Cross-Selling-Möglichkeiten: Identifiziert Möglichkeiten, bestehenden Kunden zusätzliche Produkte oder Dienste anzubieten.
5.3 Digitaler Zwilling mit Wissensgraphen
Wissensgraphen bereichern den digitalen Zwilling, indem sie komplexe Datenbeziehungen abbilden und analysieren, tiefere Einblicke gewähren und fundierte Entscheidungen unterstützen.
- Abbildung von Kundenbeziehungen: Erstellt detaillierte Karten der Kundeninteraktionen, um deren Netzwerke und Einfluss besser zu verstehen.
- Produktverknüpfungen: Verbindet verwandte Produkte, um Cross-Selling- und Up-Selling-Möglichkeiten zu identifizieren.
- Risikofaktoren-Netzwerk: Zeigt, wie verschiedene Risikofaktoren innerhalb der Organisation miteinander verknüpft sind.
- Regulatorischen Anforderungen: Integriert und verfolgt Compliance-Verpflichtungen, um die Einhaltung aller regulatorischen Standards sicherzustellen.
- Komplexe Beziehungsanalyse: Analysiert komplexe Datenbeziehungen, um aussagekräftige Erkenntnisse zu gewinnen.
- Mustererkennung: Identifiziert wiederkehrende Muster in Daten, die auf Trends oder potenzielle Probleme hinweisen können.
- Anomalieerkennung: Erkennt Abweichungen von normalen Mustern, die auf Probleme oder Chancen hinweisen könnten
- Vorhersagemodellierung: Verwendet historische Daten, um zukünftige Ergebnisse vorherzusagen und eine bessere Entscheidungsfindung zu unterstützen.
6. Erweiterte Anwendungsfälle digitaler Zwillinge im Bankwesen
Um die praktischen Anwendungen digitaler Zwillinge zu veranschaulichen, die durch LLMs, Multi-Agenten-Systeme und Wissensgraphen erweitert werden, betrachten Sie die folgenden erweiterten Anwendungsfälle:
6.1 Kreditrisikobewertung
Digitale Zwillinge analysieren Finanzdokumente mithilfe von LLMs: Der digitale Zwilling verarbeitet und interpretiert komplexe Finanzberichte und Kreditauskünfte schnell und liefert genaue Einschätzungen.
- Multi-Agenten-Systeme bewerten Risikofaktoren innerhalb des digitalen Zwillings: Spezialisierte Agenten innerhalb des digitalen Zwillings bewerten verschiedene Risikoelemente wie Marktvolatilität, Kreditnehmerhistorie und Wirtschaftsindikatoren.
- Wissensgraphen bilden Kredithistorien und -beziehungen ab: Der digitale Zwilling nutzt Wissensgraphen, um Verbindungen zwischen Entitäten zu visualisieren und potenzielle Risikomuster und Korrelationen zu identifizieren.
6.2 Optimierung des Kundenservice
- LLM-erweiterte digitale Zwillinge ermöglichen die Interaktion in natürlicher Sprache: Digitale Zwillinge interagieren mit Kunden über Konversations-KI und bieten rund um die Uhr intuitiven und personalisierten Support.
- Agenten koordinieren Kundenanfragen in der Digital Twin-Umgebung: Multi-Agenten-Systeme innerhalb des digitalen Zwillings verwalten und priorisieren Anfragen für eine effiziente Lösung.
- Wissensgraphen analysieren Kundendaten relational: Der digitale Zwilling nutzt Wissensgraphen, um die Kundenpräferenzen und -historie zu verstehen und so maßgeschneiderte Dienste zu ermöglichen.
6.3 Betrugserkennung
- Digitale Zwillinge erkennen verdächtige Aktivitätsmuster mithilfe von LLMs: Der digitale Zwilling erkennt Anomalien in Transaktionsdaten, die auf betrügerische Aktivitäten hinweisen können.
- Multi-Agenten-Systeme überwachen Betrugsszenarien im digitalen Zwilling: Agenten überwachen kontinuierlich mehrere Kanäle und Kontaktpunkte im digitalen Zwilling, um potenzielle Bedrohungen zu erkennen.
- Wissensgraphen identifizieren relationale Betrugsmuster: Der digitale Zwilling deckt durch relationale Analyse verborgene Verbindungen zwischen betrügerischen Aktivitäten und Entitäten auf.
Durch die Integration dieser fortschrittlichen Technologien in digitale Zwillinge können Banken ihre operativen Fähigkeiten deutlich verbessern. Dieser einheitliche Ansatz ermöglicht intelligentere Entscheidungen, stärkt Sicherheitsmaßnahmen und bietet Kunden personalisiertere Dienste.
7. Fazit
Digitale Zwillinge sind der Schlüssel zur Erschließung echten Mehrwerts aus LLMs und andere KI-Lösungen. Während viele Organisationen heute daran arbeiten, KI-Funktionen in ihre Geschäftsprozesse zu integrieren, gehen diese Initiativen ohne einen strukturierten und methodischen Ansatz oft nicht über einfache Chatbot-Anwendungen hinaus. In dieser Phase bietet Twinize nicht nur eine technologische Plattform, sondern auch den methodischen Rahmen, den Organisationen für ihre intelligente digitale Transformation benötigen. Mit einem ganzheitlichen Ansatz, der Daten, Prozesse und menschliche Elemente integriert, unterstützt Twinize Organisationen bei der effektiven Nutzung von KI-Technologien zur Schaffung eines echten Geschäftswerts. Durch diesen umfassenden Ansatz dient Twinize als vertrauenswürdiger Partner bei der KI-Transformation und ermöglicht Organisationen, nachhaltigen und skalierbaren Erfolg zu erzielen und gleichzeitig datengesteuerte Entscheidungsprozesse zu optimieren.