
El sector financiero está adoptando rápidamente tecnologías avanzadas para mejorar la experiencia del cliente y optimizar la eficiencia operativa. Los gemelos digitales se han vuelto fundamentales, no solo para obtener información más detallada sobre los clientes, sino también para impulsar soluciones innovadoras ante los diversos desafíos de la tecnología financiera. A la vanguardia de esta transformación se encuentra Twinize , una plataforma integral de gemelos digitales diseñada específicamente para el sector financiero que permite a los bancos aprovechar al máximo el potencial de su transformación digital. En este contexto, es importante repasar qué son los gemelos digitales y analizar su potencial transformador en el sector bancario, así como la forma en que Twinize contribuye a esta transformación.
1. La evolución de los gemelos digitales: el motor de la próxima generación de la banca
¿Sabías que una tecnología diseñada originalmente para misiones espaciales ahora está revolucionando la forma en que los bancos operan y atienden a sus clientes? Los gemelos digitales, conceptualizados por primera vez por la NASA en la década de 1960 para la resolución de problemas en naves espaciales, han evolucionado hasta convertirse en una herramienta revolucionaria que está transformando la industria bancaria. Pero, ¿qué es exactamente lo que hace que esta tecnología sea tan transformadora para las instituciones financieras?
Los gemelos digitales son réplicas virtuales de objetos físicos, sistemas, procesos o personas, creadas dentro de un entorno digital y actualizadas continuamente con datos en tiempo real. Esta tecnología ha recorrido un largo camino desde sus orígenes aeroespaciales, en particular con la integración de grandes modelos de lenguaje (LLM) e inteligencia artificial (IA). En el sector bancario, estos gemelos virtuales simulan ahora todo, desde el comportamiento del cliente hasta las tendencias del mercado, lo que permite a los bancos optimizar las operaciones y predecir escenarios futuros con una precisión sin precedentes.
El sector bancario ha adoptado los gemelos digitales para transformar múltiples aspectos de sus operaciones: desde simular las condiciones del mercado y evaluar los riesgos hasta predecir las necesidades de los clientes y agilizar los servicios. Este marco virtual permite a los bancos probar nuevos productos, optimizar las experiencias de los clientes y tomar decisiones basadas en datos sin correr riesgos reales. Según una investigación de McKinsey, este potencial no ha pasado desapercibido: el 70 % de los ejecutivos de tecnología de alto nivel de las grandes empresas invierten activamente en tecnología de gemelos digitales. A medida que estos modelos virtuales sigan evolucionando junto con los avances de la IA, impulsarán una innovación aún mayor en los servicios financieros, haciendo que la banca sea más eficiente, resiliente y centrada en el cliente que nunca.
(https://www.mckinsey.com/featured-insights/mckinsey-explainers/what-is-digital-twin-technology)
2. Tipos de gemelos digitales en la banca
En el panorama bancario en rápida evolución de hoy, los gemelos digitales han surgido como herramientas poderosas en cinco niveles distintos de complejidad. Estas réplicas virtuales están transformando la forma en que operan los bancos, desde el modelado fundamental hasta la toma de decisiones autónoma. Cada tipo cumple una función única en el ecosistema bancario:
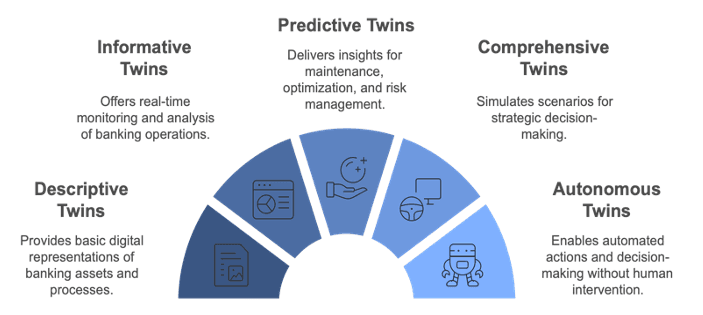
- Los gemelos descriptivos proporcionan versiones en vivo y editables de los datos operativos y de diseño del banco, y funcionan como una representación digital de los sistemas y procesos existentes. Documentan los procesos bancarios básicos y establecen un modelo digital fundamental de los activos físicos y las operaciones del banco. Son planos de las operaciones bancarias.
- Los gemelos informativos se integran con sensores y datos operativos para permitir el monitoreo del desempeño en tiempo real y el seguimiento instantáneo de las transacciones bancarias. Ofrecen análisis en vivo de los comportamientos de los clientes, lo que brinda información valiosa que mejora el desempeño de los productos y servicios.
- Los gemelos predictivos ofrecen información para el mantenimiento y la optimización a través del análisis y la previsión de riesgos. Modelan el comportamiento de los clientes y predicen las tendencias del mercado, lo que proporciona información útil para la gestión de riesgos y la planificación estratégica.
- Los gemelos integrales simulan escenarios hipotéticos para analizar el desempeño en diferentes condiciones de mercado y probar posibles escenarios de crisis. Funcionan como sistemas de apoyo a la toma de decisiones estratégicas, ayudando a determinar estrategias óptimas al predecir los resultados de posibles cambios o eventos.
- Los gemelos autónomos pueden actuar sin intervención humana mediante la gestión automática de riesgos y la toma de decisiones con apoyo de IA. Permiten la optimización dinámica de la cartera, respondiendo de forma proactiva a los cambios y desafíos globales en nombre del usuario.
3. Los cuatro pilares de los gemelos digitales en la banca: una clasificación integral
Tras explorar los niveles de madurez de los gemelos digitales y sus respectivas capacidades, consideremos sus aplicaciones específicas en el sector bancario. Nuestro análisis de los activos digitalizables en el ecosistema bancario revela cuatro clases fundamentales:
- El gemelo digital del cliente (DToC) simula los comportamientos y preferencias del cliente para permitir servicios bancarios personalizados y optimizar la experiencia del cliente.
- Process Digital Twin simula procesos bancarios para aumentar la eficiencia operativa y mejorar la gestión de riesgos.
- El sistema Digital Twin monitorea el rendimiento de los sistemas bancarios, prueba medidas de seguridad y proporciona optimización de la infraestructura.
- Data Digital Twin Analiza datos financieros para predecir tendencias del mercado y respaldar los procesos de toma de decisiones.
En el marco de estas cuatro clasificaciones fundamentales, examinar los ejemplos prácticos de aplicaciones de gemelos digitales en el sector bancario nos ayudará a comprender mejor los beneficios y el potencial transformador que proporciona esta tecnología.
4. Casos de uso de gemelos digitales en la banca
Si bien los gemelos digitales en el sector bancario permiten aumentar los ingresos y optimizar los costos operativos, también minimizan las pérdidas potenciales al identificar y gestionar los riesgos con anticipación. Esta tecnología innovadora, que aumenta la satisfacción y la lealtad de los clientes a través de servicios personalizados y enfoques proactivos, brinda importantes ventajas a las instituciones en el competitivo mundo de la banca digital. Ahora, veamos los casos de uso de los gemelos digitales en la banca para comprender cómo se implementan estos beneficios en la práctica.
4.1 Mejorar la experiencia del cliente
En el sector bancario, como en otros, la experiencia del cliente se destaca como un diferenciador fundamental. Los gemelos digitales permiten a los bancos comprender y predecir el comportamiento de los clientes, lo que conduce a servicios más personalizados y proactivos. Esto se traduce en una mayor satisfacción del cliente, mayor lealtad y mejores tasas de retención.
- Recomendaciones de productos financieros personalizados: Los gemelos digitales analizan los hábitos de gasto, los patrones de ahorro y los acontecimientos vitales de los clientes para predecir los productos financieros óptimos. Esto permite a los bancos realizar ofertas de productos oportunas y relevantes que se alinean con las necesidades y los objetivos financieros de los clientes.
- Servicios al cliente proactivos: Al monitorear los patrones de transacciones y las actividades de las cuentas en tiempo real, los gemelos digitales transforman el servicio de atención al cliente reactivo en un soporte proactivo. Esto permite a los bancos identificar y abordar posibles problemas antes de que los clientes experimenten problemas.
- Evaluación de riesgos automatizada: Los gemelos digitales permiten una evaluación continua de la salud financiera del cliente mediante el procesamiento de múltiples puntos de datos, como la estabilidad de los ingresos y los patrones de gasto. Esto permite tomar decisiones crediticias más rápidas y precisas, al tiempo que reduce el sesgo humano.
Predicción de las necesidades de los clientes mediante análisis de comportamiento. Los gemelos digitales examinan los patrones de transacciones para crear perfiles completos del comportamiento financiero de los clientes. Este conocimiento profundo permite a los bancos anticipar las necesidades y adaptar los servicios en consecuencia.
4.2 Gestión de riesgos y seguridad
En el complejo panorama financiero actual, los gemelos digitales sirven como herramientas poderosas para identificar, analizar y mitigar riesgos, al tiempo que garantizan medidas de seguridad sólidas en las operaciones bancarias. Al crear réplicas virtuales de los sistemas y procesos bancarios, las instituciones pueden abordar de manera proactiva las amenazas y mantener el cumplimiento normativo, al tiempo que fortalecen su postura de seguridad en un entorno digital cada vez más desafiante.
- Detección y prevención del fraude: Los gemelos digitales monitorean los patrones de comportamiento de cada cliente y detectan actividades sospechosas que se desvían de las normas establecidas. Esto permite prevenir el fraude en tiempo real y minimizar los falsos positivos.
- Análisis de riesgo crediticio: Mediante la simulación de distintos escenarios económicos, los gemelos digitales evalúan los posibles impactos en la capacidad de pago de los préstamos de los clientes. Esto permite a los bancos tomar decisiones crediticias más informadas y optimizar la gestión de la cartera.
- Simulaciones contra amenazas de ciberseguridad: Los gemelos digitales crean entornos de prueba virtuales que replican los sistemas bancarios, lo que permite a los bancos simular ataques cibernéticos y probar mecanismos de defensa sin poner en riesgo los sistemas reales.
- Gestión de cumplimiento: Los gemelos digitales monitorean automáticamente las operaciones bancarias en relación con los requisitos regulatorios, identificando posibles violaciones antes de que ocurran y manteniendo registros detallados de cumplimiento.
4.3 Eficiencia operativa
La eficiencia operativa impacta directamente en la rentabilidad y la calidad del servicio de un banco. Los gemelos digitales ayudan a optimizar diversos aspectos operativos para un mejor desempeño
- Optimización de las operaciones de la sucursal: Los gemelos digitales analizan el flujo de clientes y las demandas de servicio para optimizar la ubicación del personal y la asignación de recursos, lo que resulta en tiempos de espera reducidos y una mayor eficiencia del servicio.
- Gestión de red de cajeros automáticos: Al analizar patrones de uso e indicadores de rendimiento, los gemelos digitales optimizan los cronogramas de reposición de efectivo y previenen interrupciones del servicio en las redes de cajeros automáticos.
- Programación de personal: Los gemelos digitales predicen el volumen de clientes y las demandas de servicio para determinar los niveles óptimos de personal, lo que ayuda a los bancos a mantener la calidad del servicio y al mismo tiempo controlar los costos laborales.
- Asignación de recursos: Los gemelos digitales procesan datos sobre el uso de equipos y las demandas de servicios para guiar la distribución de recursos, garantizando una ubicación óptima de los recursos bancarios en la red.
4.4 Desarrollo de productos
El desarrollo exitoso de productos es esencial para mantener la competitividad y satisfacer las necesidades de los clientes. Los gemelos digitales permiten a los bancos probar y perfeccionar los productos antes del lanzamiento.
- Prueba de nuevos productos financieros: Los gemelos digitales simulan las condiciones del mercado y las respuestas de los clientes a las nuevas ofertas financieras, lo que permite a los bancos perfeccionar los productos antes del lanzamiento y mejorar las tasas de éxito.
- Medición de la respuesta del mercado: A través de simulaciones sofisticadas de variaciones de productos, los gemelos digitales ayudan a los bancos a predecir las tasas de adopción de los clientes y optimizar las funciones antes de la implementación completa.
- Monitoreo del rendimiento del producto: Los gemelos digitales rastrean patrones de uso en tiempo real y métricas de éxito, lo que permite la identificación rápida de oportunidades de mejora y el mantenimiento de la calidad del producto.
- Mejoras basadas en los comentarios de los clientes: Al analizar las interacciones de los clientes en los canales bancarios, los gemelos digitales identifican los puntos débiles y las preferencias, lo que permite un refinamiento continuo del producto en función de las necesidades reales de los clientes.
5. Gemelos digitales y tecnologías emergentes: LLM, sistemas multiagente y gráficos de conocimiento
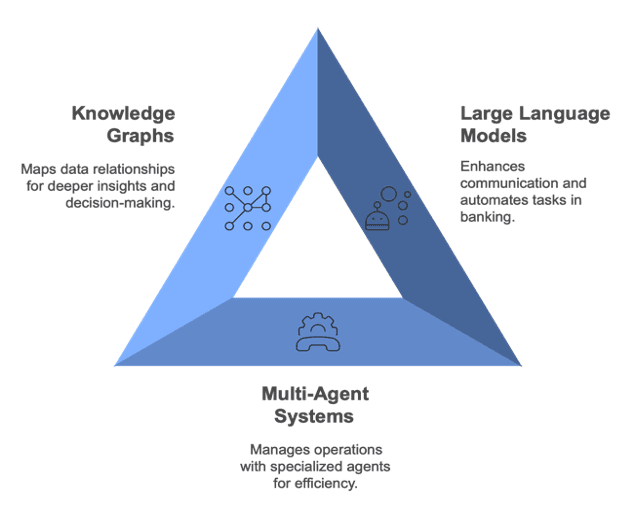
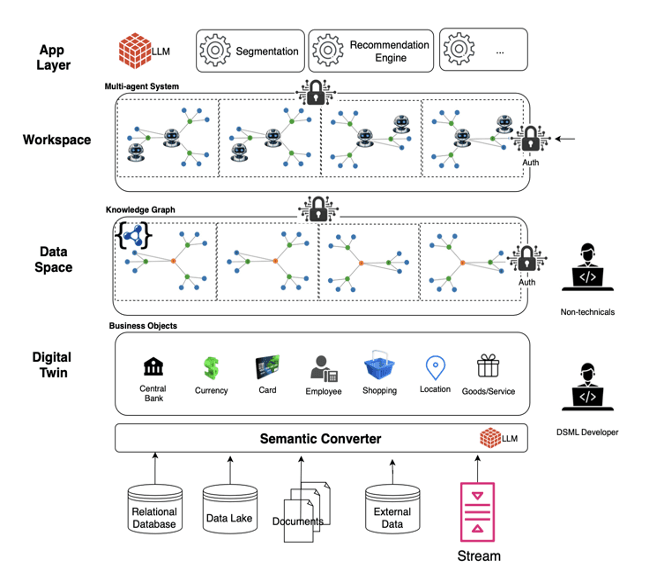
Permítanos mostrarle cómo hemos desarrollado una solución que utiliza tecnología de gemelos digitales para mejorar la eficiencia operativa y la satisfacción del cliente en el sector bancario. Mediante la integración de modelos de lenguaje de gran tamaño (LLM), sistemas multiagente y gráficos de conocimiento, nuestro objetivo es crear gemelos digitales que sean más inteligentes, receptivos y basados en datos. A continuación, ilustraremos cómo cada una de estas tecnologías desempeña un papel en el avance de las aplicaciones de gemelos digitales dentro del sector bancario.
5.1 Gemelo digital con modelos de lenguaje grandes (LLM)
Los LLM mejoran la capacidad del gemelo digital para procesar y generar un lenguaje similar al humano, mejorando las interacciones y automatizando diversas tareas.
- Comprender las consultas y solicitudes de los clientes: Interpreta y responde con precisión las consultas de los clientes.
- Análisis automático de documentos financieros: Procesa y analiza documentos financieros rápidamente sin intervención manual.
- Revisión de contratos y políticas: Examina eficientemente contratos y políticas para identificar términos clave y problemas de cumplimiento.
- Análisis de sentimientos y evaluación de comentarios de clientes: Mide los niveles de satisfacción del cliente e identifica áreas de mejora a través del análisis de retroalimentación.
- Asesoramiento Financiero Personalizado: Ofrece recomendaciones financieras personalizadas basadas en perfiles individuales de clientes.
- Generación automática de informes: Crea informes financieros detallados automáticamente, ahorrando tiempo y reduciendo errores.
- Textos de comunicación con el cliente: Genera mensajes personalizados para mejorar la participación del cliente.
- Descripciones de productos y personalizaciones: Elabora información personalizada sobre productos para mejorar el atractivo y la relevancia para los clientes.
5.2 Gemelo digital con sistemas multiagente
Los sistemas multiagente introducen agentes especializados que realizan funciones distintas, lo que permite una gestión dinámica e inteligente de las operaciones bancarias.
- Agentes de evaluación de riesgos: Evaluar los riesgos potenciales en las operaciones financieras para mejorar la seguridad y el cumplimiento.
- Agentes de atención al cliente: Interactuar con los clientes para abordar consultas y brindar soporte eficiente.
- Agentes de monitoreo de transacciones: Supervise las transacciones financieras en tiempo real para detectar cualquier anomalía.
- Agentes de detección de fraude: Identificar y prevenir actividades fraudulentas dentro del sistema bancario.
- Coordinación entre diferentes departamentos: Mejora la colaboración entre departamentos para agilizar los procesos de toma de decisiones.
- Mecanismos de escalamiento automático: Escalar automáticamente los problemas a los niveles apropiados cuando sea necesario.
- Asignación dinámica de recursos: Ajusta la distribución de recursos en tiempo real según las necesidades y prioridades actuales.
- Detección de oportunidades de venta cruzada: Identifica oportunidades para ofrecer productos o servicios adicionales a clientes existentes.
5.3 Gemelo digital con gráficos de conocimiento
Los gráficos de conocimiento enriquecen el gemelo digital al mapear y analizar relaciones de datos complejas, brindando información más profunda y respaldando la toma de decisiones informada.
- Mapeo de las relaciones con los clientes: Crea mapas detallados de las interacciones de los clientes para comprender mejor sus redes e influencia.
- Vínculos de productos: Conecta productos relacionados para identificar oportunidades de venta cruzada y venta adicional.
- Red de factores de riesgo: Muestra cómo se interconectan los diferentes factores de riesgo dentro de la organización.
- Los requisitos reglamentarios: Integra y rastrea las obligaciones de cumplimiento para garantizar el cumplimiento de todos los estándares regulatorios.
- Análisis de relaciones complejas: Analiza relaciones de datos complejas para extraer información significativa.
- Detección de patrones: Identifica patrones recurrentes en datos que pueden indicar tendencias o problemas potenciales.
- Detección de anomalías: Detecta desviaciones de los patrones normales que podrían indicar problemas u oportunidades.
- Modelado predictivo: Utiliza datos históricos para pronosticar resultados futuros y respaldar una mejor toma de decisiones.
6. Casos de uso avanzados de gemelos digitales en la banca
Para ilustrar las aplicaciones prácticas de los gemelos digitales mejorados por LLM, sistemas multiagente y gráficos de conocimiento, considere los siguientes casos de uso avanzados:
6.1 Evaluación del riesgo crediticio
Los gemelos digitales analizan documentos financieros mediante LLM: el gemelo digital procesa e interpreta estados financieros e informes de crédito complejos con rapidez, proporcionando evaluaciones precisas.
- Los sistemas multiagente evalúan los factores de riesgo dentro del gemelo digital: Los agentes especializados dentro del gemelo digital evalúan varios elementos de riesgo como la volatilidad del mercado, el historial del prestatario y los indicadores económicos.
- Los gráficos de conocimiento mapean los historiales crediticios y las relaciones: El gemelo digital utiliza gráficos de conocimiento para visualizar conexiones entre entidades, identificando posibles patrones de riesgo y correlaciones.
6.2 Optimización del servicio al cliente
- Los gemelos digitales mejorados con LLM brindan interacción en lenguaje natural: Los gemelos digitales interactúan con los clientes a través de IA conversacional, ofreciendo soporte intuitivo y personalizado las 24 horas, los 7 días de la semana.
- Los agentes coordinan las solicitudes de los clientes en el entorno del gemelo digital: Los sistemas multiagente dentro del gemelo digital gestionan y priorizan las consultas para una resolución eficiente.
- Los gráficos de conocimiento analizan los datos de los clientes de forma relacional: El gemelo digital aprovecha los gráficos de conocimiento para comprender las preferencias y el historial de los clientes, lo que permite ofrecer servicios personalizados.
6.3 Detección de fraude
- Los gemelos digitales detectan patrones de actividad sospechosa mediante LLM: El gemelo digital identifica anomalías en los datos de transacciones que pueden indicar actividades fraudulentas.
- Los sistemas multiagente monitorean escenarios de fraude dentro del gemelo digital: Los agentes supervisan continuamente múltiples canales y puntos de contacto en el gemelo digital para detectar amenazas potenciales.
- Los gráficos de conocimiento identifican patrones de fraude relacional: El gemelo digital descubre conexiones ocultas entre actividades y entidades fraudulentas a través del análisis relacional.
Al integrar estas tecnologías avanzadas en gemelos digitales, los bancos pueden mejorar significativamente sus capacidades operativas. Este enfoque unificado permite tomar decisiones más inteligentes, fortalece las medidas de seguridad y ofrece servicios más personalizados a los clientes.
7. Conclusión
Los gemelos digitales son clave para liberar valor real de LLM y otras soluciones de IASi bien muchas organizaciones hoy en día están trabajando para integrar las capacidades de IA en sus procesos comerciales, sin un enfoque estructurado y metodológico, estas iniciativas a menudo no logran extenderse más allá de las simples aplicaciones de chatbot. En esta etapa, Twinize ofrece no solo una plataforma tecnológica, sino también el marco metodológico que las organizaciones necesitan para su viaje de transformación digital inteligente. Al adoptar un enfoque holístico que integra datos, procesos y elementos humanos, Twinize guía a las organizaciones en el uso eficaz de las tecnologías de IA para crear valor comercial real. A través de este enfoque integral, Twinize actúa como un socio de confianza en la transformación de la IA, lo que permite a las organizaciones lograr un éxito sostenible y escalable al tiempo que optimiza los procesos de toma de decisiones basados en datos.





