
Sektor keuangan dengan cepat mengadopsi teknologi canggih untuk meningkatkan pengalaman pelanggan dan mengoptimalkan efisiensi operasional. Kembaran digital (digital twin) telah menjadi sangat penting, tidak hanya untuk mendapatkan wawasan pelanggan yang lebih dalam tetapi juga untuk memungkinkan solusi inovatif di berbagai tantangan fintech. Di garis depan transformasi ini berdiri Twinize , platform kembaran digital komprehensif yang dirancang khusus untuk sektor keuangan yang memberdayakan bank untuk mewujudkan potensi penuh dari perjalanan transformasi digital mereka. Dalam konteks ini, penting untuk meninjau kembali apa itu kembaran digital dan memeriksa potensi transformatifnya dalam sektor perbankan dan bagaimana Twinize membantu transformasi ini.
1. Evolusi Kembaran Digital: Memberdayakan Generasi Perbankan Berikutnya
Tahukah Anda bahwa teknologi yang awalnya dirancang untuk misi luar angkasa kini merevolusi cara bank beroperasi dan melayani nasabahnya? Kembaran digital, yang pertama kali dikonseptualisasikan oleh NASA pada tahun 1960-an untuk pemecahan masalah pesawat ruang angkasa, telah berkembang menjadi alat pengubah permainan yang membentuk kembali industri perbankan. Namun, apa sebenarnya yang membuat teknologi ini begitu transformatif bagi lembaga keuangan?
Kembaran digital adalah replika virtual dari objek fisik, sistem, proses, atau orang, yang dibuat dalam lingkungan digital dan terus diperbarui dengan data waktu nyata. Teknologi ini telah berkembang jauh dari asal-usulnya di bidang kedirgantaraan, khususnya dengan integrasi model bahasa besar (LLM) dan kecerdasan buatan (AI). Dalam perbankan, kembaran virtual ini kini mensimulasikan segala hal mulai dari perilaku pelanggan hingga tren pasar, yang memungkinkan bank untuk mengoptimalkan operasi dan memprediksi skenario masa depan dengan akurasi yang belum pernah ada sebelumnya.
Sektor perbankan telah menggunakan kembaran digital untuk mengubah berbagai aspek operasi mereka: mulai dari simulasi kondisi pasar dan penilaian risiko hingga memprediksi kebutuhan pelanggan dan menyederhanakan layanan. Kerangka kerja virtual ini memungkinkan bank untuk menguji produk baru, mengoptimalkan pengalaman pelanggan, dan membuat keputusan berdasarkan data tanpa risiko di dunia nyata. Menurut penelitian McKinsey, potensi ini tidak luput dari perhatian, dengan 70% eksekutif teknologi senior di perusahaan besar secara aktif berinvestasi dalam teknologi kembaran digital. Seiring dengan terus berkembangnya model virtual ini seiring dengan kemajuan AI, model ini akan mendorong inovasi yang lebih besar dalam layanan keuangan, menjadikan perbankan lebih efisien, tangguh, dan berpusat pada pelanggan daripada sebelumnya.
(https://www.mckinsey.com/featured-insights/mckinsey-explainers/what-is-digital-twin-technology)
2. Jenis-jenis Kembaran Digital dalam Perbankan
Dalam lanskap perbankan yang berkembang pesat saat ini, kembaran digital telah muncul sebagai alat yang ampuh di lima tingkat kompleksitas yang berbeda. Replika virtual ini mengubah cara bank beroperasi, dari pemodelan dasar hingga pengambilan keputusan yang otonom. Setiap jenis memiliki peran unik dalam ekosistem perbankan:
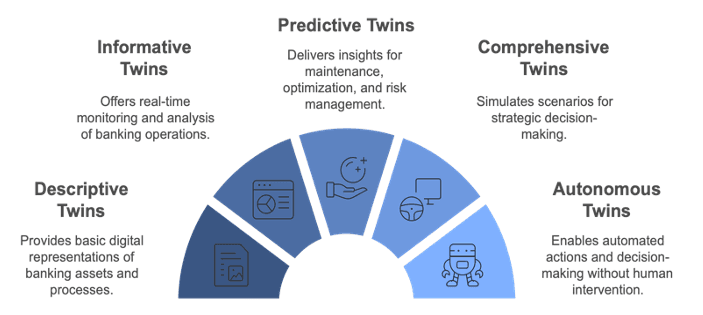
- Descriptive Twins menyediakan versi langsung yang dapat diedit dari desain dan data operasional bank, yang berfungsi sebagai representasi digital dari sistem dan proses yang ada. Mereka mendokumentasikan proses perbankan dasar, yang membangun model digital mendasar dari aset fisik dan operasi bank. Mereka adalah cetak biru operasi perbankan.
- Informative Twins terintegrasi dengan sensor dan data operasional untuk memungkinkan pemantauan kinerja secara real-time dan pelacakan transaksi perbankan secara instan. Mereka menawarkan analisis langsung perilaku pelanggan, memberikan wawasan berharga yang meningkatkan kinerja produk dan layanan.
- Predictive twins menawarkan wawasan untuk pemeliharaan dan pengoptimalan melalui analisis dan perkiraan risiko. Mereka memodelkan perilaku pelanggan dan memprediksi tren pasar, menyediakan informasi yang dapat ditindaklanjuti untuk manajemen risiko dan perencanaan strategis.
- Sistem kembar komprehensif mensimulasikan skenario "bagaimana jika" untuk menganalisis kinerja dalam berbagai kondisi pasar dan menguji kemungkinan skenario krisis. Sistem ini berfungsi sebagai sistem pendukung keputusan strategis, membantu menentukan strategi optimal dengan memprediksi hasil dari perubahan atau peristiwa potensial.
- Kembar otonom dapat mengambil tindakan tanpa campur tangan manusia dengan menggunakan manajemen risiko otomatis dan pengambilan keputusan yang didukung AI. Mereka memungkinkan pengoptimalan portofolio yang dinamis, menanggapi perubahan dan tantangan global secara proaktif atas nama pengguna.
3. Empat Pilar Kembaran Digital dalam Perbankan: Klasifikasi Komprehensif
Setelah mempelajari tingkat kematangan kembaran digital dan kapabilitasnya masing-masing, mari kita pertimbangkan penerapannya secara spesifik dalam perbankan. Analisis kami terhadap aset yang dapat didigitalkan dalam ekosistem perbankan mengungkap empat kelas mendasar:
- Kembaran Digital Pelanggan (DToC) mensimulasikan perilaku dan preferensi pelanggan untuk memungkinkan layanan perbankan yang dipersonalisasi dan mengoptimalkan perjalanan pelanggan.
- Proses Digital Twin mensimulasikan proses perbankan untuk meningkatkan efisiensi operasional dan memperbaiki manajemen risiko.
- Sistem Digital Twin memantau kinerja sistem bank, menguji langkah-langkah keamanan, dan menyediakan pengoptimalan infrastruktur.
- Data Digital Twin Menganalisis data keuangan untuk memprediksi tren pasar dan mendukung proses pengambilan keputusan.
Dalam kerangka keempat klasifikasi mendasar ini, memeriksa contoh-contoh praktis aplikasi kembaran digital di sektor perbankan akan membantu kita lebih memahami manfaat dan potensi transformasional yang diberikan teknologi ini.
4. Kasus Penggunaan Kembaran Digital dalam Perbankan
Sementara kembaran digital di sektor perbankan memberikan pertumbuhan pendapatan dan optimalisasi biaya operasional, kembaran digital juga meminimalkan potensi kerugian dengan mengidentifikasi dan mengelola risiko di awal. Teknologi inovatif ini, yang meningkatkan kepuasan dan loyalitas pelanggan melalui layanan yang dipersonalisasi dan pendekatan proaktif, memberikan keuntungan signifikan bagi lembaga dalam dunia perbankan digital yang kompetitif. Sekarang, mari kita lihat kasus penggunaan kembaran digital di perbankan untuk memahami bagaimana manfaat ini diterapkan dalam praktik.
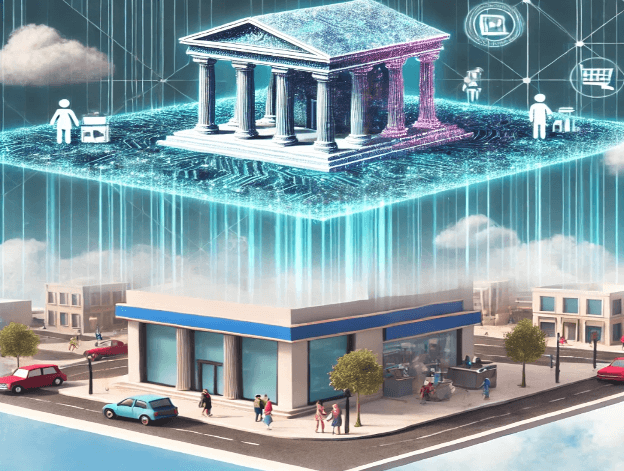
4.1 Meningkatkan Pengalaman Pelanggan
Dalam dunia perbankan, seperti di sektor lain, pengalaman pelanggan menjadi pembeda yang penting. Kembaran digital memungkinkan bank memahami dan memprediksi perilaku pelanggan, yang menghasilkan layanan yang lebih personal dan proaktif. Hal ini menghasilkan kepuasan pelanggan yang lebih tinggi, peningkatan loyalitas, dan peningkatan tingkat retensi.
- Rekomendasi produk keuangan yang dipersonalisasi: Kembaran digital menganalisis kebiasaan belanja nasabah, pola tabungan, dan kejadian dalam hidup untuk memprediksi produk keuangan yang optimal. Hal ini memungkinkan bank untuk membuat penawaran produk yang tepat waktu dan relevan yang sejalan dengan kebutuhan nasabah dan tujuan keuangan.
- Layanan pelanggan proaktif: Dengan memantau pola transaksi dan aktivitas akun secara real-time, kembaran digital mengubah layanan nasabah yang reaktif menjadi dukungan yang proaktif. Hal ini memungkinkan bank untuk mengidentifikasi dan mengatasi potensi masalah sebelum nasabah mengalami masalah.
- Penilaian risiko otomatis: Kembaran digital memberikan evaluasi berkelanjutan atas kesehatan keuangan nasabah dengan memproses berbagai titik data termasuk stabilitas pendapatan dan pola pengeluaran. Hal ini memungkinkan keputusan pemberian pinjaman yang lebih cepat dan akurat sekaligus mengurangi bias manusia.
Memprediksi kebutuhan nasabah melalui analisis perilaku. Kembaran digital memeriksa pola transaksi untuk membuat profil perilaku keuangan nasabah yang komprehensif. Pemahaman mendalam ini memungkinkan bank mengantisipasi kebutuhan dan menyesuaikan layanan yang sesuai.
4.2 Manajemen Risiko dan Keamanan
Dalam lanskap keuangan yang kompleks saat ini, kembaran digital berfungsi sebagai alat yang ampuh untuk mengidentifikasi, menganalisis, dan mengurangi risiko sekaligus memastikan langkah-langkah keamanan yang kuat dalam operasi perbankan. Dengan menciptakan replika virtual dari sistem dan proses perbankan, lembaga dapat secara proaktif mengatasi ancaman dan mempertahankan kepatuhan terhadap peraturan sekaligus memperkuat postur keamanan mereka dalam lingkungan digital yang semakin menantang.
- Deteksi dan pencegahan penipuan: Kembaran digital memantau pola perilaku pelanggan perorangan dan menandai aktivitas mencurigakan yang menyimpang dari norma yang ditetapkan. Hal ini memungkinkan pencegahan penipuan secara real-time sekaligus meminimalkan kesalahan positif.
- Analisis risiko kredit: Dengan mensimulasikan berbagai skenario ekonomi, kembaran digital mengevaluasi dampak potensial pada kemampuan pembayaran pinjaman nasabah. Hal ini memungkinkan bank untuk membuat keputusan pinjaman yang lebih tepat dan mengoptimalkan pengelolaan portofolio.
- Simulasi terhadap ancaman keamanan siber: Kembaran digital menciptakan lingkungan pengujian virtual yang mereplikasi sistem perbankan, yang memungkinkan bank untuk mensimulasikan serangan siber dan menguji mekanisme pertahanan tanpa mempertaruhkan sistem sebenarnya.
- Manajemen kepatuhan: Kembaran digital secara otomatis memantau operasi perbankan terhadap persyaratan peraturan, mengidentifikasi potensi pelanggaran sebelum terjadi, dan memelihara catatan kepatuhan yang terperinci.
4.3 Efisiensi Operasional
Efisiensi operasional berdampak langsung pada profitabilitas dan kualitas layanan bank. Digital twins membantu mengoptimalkan berbagai aspek operasional untuk kinerja yang lebih baik.
- Optimalisasi operasi cabang: Kembaran digital menganalisis arus pelanggan dan permintaan layanan untuk mengoptimalkan penempatan staf dan alokasi sumber daya, sehingga menghasilkan pengurangan waktu tunggu dan peningkatan efisiensi layanan.
- Manajemen jaringan ATM: Dengan menganalisis pola penggunaan dan indikator kinerja, kembaran digital mengoptimalkan jadwal pengisian ulang uang tunai dan mencegah gangguan layanan di seluruh jaringan ATM.
- Penjadwalan staf: Kembaran digital memprediksi volume pelanggan dan permintaan layanan untuk menentukan tingkat kepegawaian yang optimal, membantu bank mempertahankan kualitas layanan sekaligus mengendalikan biaya tenaga kerja.
- Alokasi sumber daya: Kembaran digital memproses data tentang penggunaan peralatan dan permintaan layanan untuk memandu distribusi sumber daya, memastikan penempatan sumber daya perbankan yang optimal di seluruh jaringan.
4.4 Pengembangan Produk
Pengembangan produk yang sukses sangat penting untuk mempertahankan daya saing dan memenuhi kebutuhan pelanggan. Kembaran digital memungkinkan bank untuk menguji dan menyempurnakan produk sebelum diluncurkan.
- Pengujian produk keuangan baru: Kembaran digital mensimulasikan kondisi pasar dan respons pelanggan terhadap penawaran keuangan baru, yang memungkinkan bank untuk menyempurnakan produk sebelum peluncuran dan meningkatkan tingkat keberhasilan
- Mengukur respons pasar: Melalui simulasi variasi produk yang canggih, kembaran digital membantu bank memprediksi tingkat adopsi pelanggan dan mengoptimalkan fitur sebelum penerapan penuh.
- Memantau kinerja produk: Kembaran digital melacak pola penggunaan dan metrik keberhasilan secara real-time, memungkinkan identifikasi cepat peluang perbaikan dan pemeliharaan kualitas produk
- Perbaikan berdasarkan masukan pelanggan: Dengan menganalisis interaksi pelanggan di seluruh saluran perbankan, kembaran digital mengidentifikasi titik masalah dan preferensi, sehingga memungkinkan penyempurnaan produk berkelanjutan berdasarkan kebutuhan pelanggan yang sebenarnya.
5. Kembaran Digital dan Teknologi Baru: LLM, Sistem Multi-Agen, dan Grafik Pengetahuan
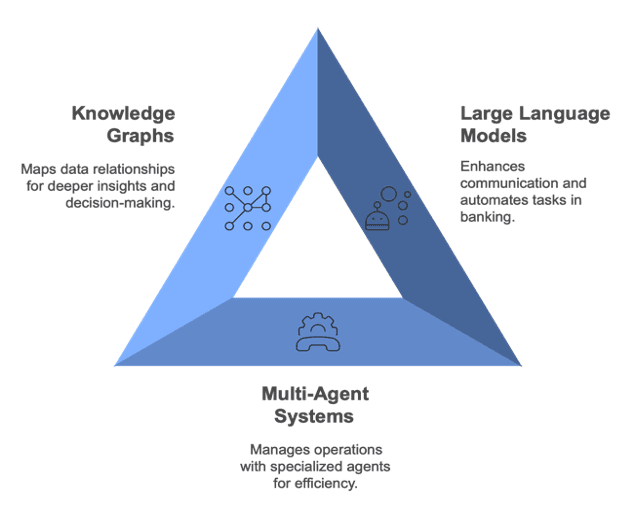
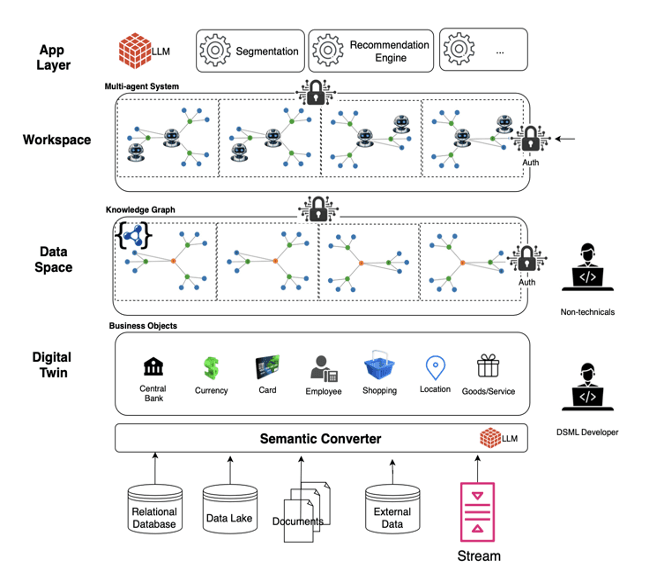
Mari kami tunjukkan kepada Anda bagaimana kami mengembangkan solusi menggunakan teknologi digital twin untuk meningkatkan efisiensi operasional dan kepuasan pelanggan di sektor perbankan. Dengan mengintegrasikan Large Language Models (LLM), Multi-Agent Systems, dan Knowledge Graphs, kami bertujuan untuk membangun digital twin yang lebih cerdas, responsif, dan berbasis data. Di bawah ini, kami akan mengilustrasikan bagaimana masing-masing teknologi ini berperan dalam memajukan aplikasi digital twin dalam perbankan.
5.1 Kembaran Digital dengan Model Bahasa Besar (LLM)
LLM meningkatkan kemampuan kembaran digital untuk memproses dan menghasilkan bahasa seperti manusia, meningkatkan interaksi dan mengotomatiskan berbagai tugas.
- Memahami Pertanyaan dan Permintaan Pelanggan: Menafsirkan dan menanggapi pertanyaan pelanggan secara akurat.
- Analisis Otomatis Dokumen Keuangan: Memproses dan menganalisis dokumen keuangan dengan cepat tanpa intervensi manual.
- Tinjauan Kontrak dan Kebijakan: Memeriksa kontrak dan kebijakan secara efisien untuk mengidentifikasi persyaratan utama dan masalah kepatuhan.
- Analisis Sentimen dan Evaluasi Umpan Balik Pelanggan: Mengukur tingkat kepuasan pelanggan dan mengidentifikasi area yang perlu ditingkatkan melalui analisis umpan balik.
- Saran Keuangan Pribadi: Memberikan rekomendasi keuangan yang disesuaikan berdasarkan profil nasabah individu.
- Pembuatan Laporan Otomatis: Membuat laporan keuangan terperinci secara otomatis, menghemat waktu dan mengurangi kesalahan.
- Teks Komunikasi Pelanggan: Menghasilkan pesan yang dipersonalisasi untuk meningkatkan keterlibatan pelanggan.
- Deskripsi dan Kustomisasi Produk: Kerajinan menyesuaikan informasi produk untuk meningkatkan daya tarik dan relevansi bagi pelanggan.
5.2 Digital Twin dengan Sistem Multi-Agen
Sistem multi-agen memperkenalkan agen khusus yang menjalankan fungsi berbeda, memungkinkan pengelolaan operasi perbankan yang dinamis dan cerdas.
- Agen Penilaian Risiko: Mengevaluasi potensi risiko dalam operasi keuangan untuk meningkatkan keamanan dan kepatuhan.
- Agen Layanan Pelanggan: Berinteraksi dengan pelanggan untuk menjawab pertanyaan dan memberikan dukungan yang efisien.
- Agen Pemantauan Transaksi: Mengawasi transaksi keuangan secara real-time untuk mendeteksi adanya anomali.
- Agen Deteksi Penipuan: Mengidentifikasi dan mencegah kegiatan penipuan dalam sistem perbankan.
- Koordinasi Antar Departemen Yang Berbeda: Meningkatkan kolaborasi lintas departemen untuk menyederhanakan proses pengambilan keputusan.
- Mekanisme Eskalasi Otomatis: Secara otomatis meningkatkan masalah ke tingkat yang sesuai bila diperlukan.
- Alokasi Sumber Daya Dinamis: Menyesuaikan distribusi sumber daya secara real-time berdasarkan kebutuhan dan prioritas saat ini.
- Deteksi Peluang Cross-Selling: Mengidentifikasi peluang untuk menawarkan produk atau layanan tambahan kepada pelanggan yang sudah ada.
5.3 Kembaran Digital dengan Grafik Pengetahuan
Grafik Pengetahuan memperkaya kembaran digital dengan memetakan dan menganalisis hubungan data yang kompleks, memberikan wawasan yang lebih mendalam, dan mendukung pengambilan keputusan yang tepat.
- Pemetaan Hubungan Pelanggan: Membuat peta terperinci interaksi pelanggan untuk lebih memahami jaringan dan pengaruh mereka.
- Tautan Produk: Menghubungkan produk terkait untuk mengidentifikasi peluang penjualan silang dan penjualan naik.
- Jaringan Faktor Risiko: Memetakan bagaimana berbagai faktor risiko saling berhubungan dalam organisasi.
- Persyaratan peraturan: Mengintegrasikan dan melacak kewajiban kepatuhan untuk memastikan kepatuhan terhadap semua standar peraturan.
- Analisis Hubungan Kompleks: Menganalisis hubungan data yang rumit untuk mengekstrak wawasan yang bermakna.
- Deteksi Pola: Mengidentifikasi pola berulang dalam data yang mungkin menunjukkan tren atau masalah potensial.
- Deteksi Anomali: Mendeteksi penyimpangan dari pola normal yang dapat menandakan masalah atau peluang
- Pemodelan Prediktif: Menggunakan data historis untuk memperkirakan hasil di masa mendatang dan mendukung pengambilan keputusan yang lebih baik.
6. Kasus Penggunaan Lanjutan Kembaran Digital dalam Perbankan
Untuk mengilustrasikan aplikasi praktis kembaran digital yang disempurnakan oleh LLM, Sistem Multi-Agen, dan Grafik Pengetahuan, pertimbangkan kasus penggunaan lanjutan berikut:
6.1 Penilaian Risiko Kredit
Kembaran Digital Menganalisis Dokumen Keuangan Menggunakan LLM: Kembaran digital memproses dan menafsirkan laporan keuangan dan laporan kredit yang rumit dengan cepat, memberikan penilaian yang akurat.
- Sistem Multi-Agen Mengevaluasi Faktor Risiko Dalam Kembaran Digital: Agen khusus dalam kembaran digital menilai berbagai elemen risiko seperti volatilitas pasar, riwayat peminjam, dan indikator ekonomi.
- Grafik Pengetahuan Memetakan Riwayat Kredit dan Hubungannya: Kembaran digital memanfaatkan grafik pengetahuan untuk memvisualisasikan koneksi antara entitas, mengidentifikasi pola dan korelasi risiko potensial.
6.2 Optimalisasi Layanan Pelanggan
- Kembaran Digital yang Disempurnakan LLM Menyediakan Interaksi Bahasa Alami: Kembaran digital berinteraksi dengan pelanggan melalui AI percakapan, menawarkan dukungan yang intuitif dan personal 24/7.
- Agen Mengkoordinasikan Permintaan Pelanggan di Lingkungan Digital Twin: Sistem multi-agen dalam kembaran digital mengelola dan memprioritaskan pertanyaan untuk penyelesaian yang efisien.
- Grafik Pengetahuan Menganalisis Data Pelanggan Secara Relasional: Kembaran digital memanfaatkan grafik pengetahuan untuk memahami preferensi dan riwayat pelanggan, sehingga memungkinkan layanan yang disesuaikan.
6.3 Deteksi Penipuan
- Kembaran Digital Mendeteksi Pola Aktivitas Mencurigakan Menggunakan LLM: Kembaran digital mengidentifikasi anomali dalam data transaksi yang mungkin mengindikasikan adanya aktivitas penipuan.
- Sistem Multi-Agen Memantau Skenario Penipuan Dalam Kembaran Digital: Agen terus mengawasi berbagai saluran dan titik kontak dalam kembaran digital untuk mendeteksi potensi ancaman.
- Grafik Pengetahuan Mengidentifikasi Pola Penipuan Relasional: Kembaran digital mengungkap hubungan tersembunyi antara aktivitas dan entitas penipuan melalui analisis relasional.
Dengan mengintegrasikan teknologi canggih ini ke dalam digital twins, bank dapat meningkatkan kemampuan operasional mereka secara signifikan. Pendekatan terpadu ini memungkinkan pengambilan keputusan yang lebih cerdas, memperkuat langkah-langkah keamanan, dan memberikan layanan yang lebih personal kepada nasabah.
7. Kesimpulan
Kembaran digital adalah kunci untuk membuka nilai riil dari LLM dan solusi AI lainnya. Sementara banyak organisasi saat ini berupaya untuk mengintegrasikan kemampuan AI ke dalam proses bisnis mereka, tanpa pendekatan yang terstruktur dan metodologis, inisiatif ini sering kali gagal untuk melampaui aplikasi chatbot sederhana. Pada tahap ini, Twinize tidak hanya menawarkan platform teknologi tetapi juga kerangka metodologis yang dibutuhkan organisasi untuk perjalanan transformasi digital cerdas mereka. Dengan mengambil pendekatan holistik yang mengintegrasikan data, proses, dan elemen manusia, Twinize memandu organisasi dalam memanfaatkan teknologi AI secara efektif untuk menciptakan nilai bisnis yang nyata. Melalui pendekatan komprehensif ini, Twinize berfungsi sebagai mitra tepercaya dalam transformasi AI, yang memungkinkan organisasi untuk mencapai keberhasilan yang berkelanjutan dan terukur sambil mengoptimalkan proses pengambilan keputusan berbasis data.





