
金融業界は、顧客体験の向上と業務効率の最適化を目指し、先進技術を急速に導入しています。デジタルツインは、顧客に関するより深い洞察を得るだけでなく、多様なフィンテック課題に対する革新的なソリューションを実現する上でも、極めて重要な役割を担っています。この変革の最前線に立つのが、金融業界向けに特別に設計された包括的なデジタルツインプラットフォームであるTwinizeです。Twinizeは、銀行がデジタル変革の道のりで最大限の可能性を実現できるよう支援します。こうした背景を踏まえ、デジタルツインとは何かを改めて考察し、銀行業界におけるその変革の可能性、そしてTwinizeがどのようにこの変革を支援するのかを検証することは有益です。
1. デジタルツインの進化:次世代の銀行業務の推進
もともと宇宙ミッション用に設計されたテクノロジーが、現在、銀行の運営方法や顧客サービスに革命をもたらしていることをご存知ですか? 1960 年代に NASA が宇宙船のトラブルシューティングのために初めて概念化したデジタル ツインは、銀行業界を一変させる画期的なツールへと進化しました。しかし、このテクノロジーが金融機関にとってこれほどまでに変革をもたらすのは、いったいなぜでしょうか?
デジタル ツインは、物理的なオブジェクト、システム、プロセス、または人の仮想レプリカであり、デジタル環境内で作成され、リアルタイム データで継続的に更新されます。このテクノロジは、特に大規模言語モデル (LLM) と人工知能 (AI) の統合により、航空宇宙分野での誕生以来長い道のりを歩んできました。銀行業界では、これらの仮想ツインが顧客の行動から市場動向まですべてをシミュレートし、銀行が業務を最適化し、これまでにない精度で将来のシナリオを予測できるようにしています。
銀行業界は、市場状況のシミュレーションやリスクの評価から顧客ニーズの予測やサービスの合理化まで、業務のさまざまな側面を変革するためにデジタル ツインを採用しています。この仮想フレームワークにより、銀行は新製品をテストし、顧客体験を最適化し、現実世界のリスクなしでデータに基づく意思決定を行うことができます。マッキンゼーの調査によると、この可能性は見逃されておらず、大企業の上級技術担当役員の 70% がデジタル ツイン技術に積極的に投資しています。これらの仮想モデルは AI の進歩とともに進化し続けており、金融サービスにおけるさらなるイノベーションを推進し、銀行業務をこれまで以上に効率的で回復力があり、顧客中心にすることになるでしょう。
(https://www.mckinsey.com/featured-insights/mckinsey-explainers/what-is-digital-twin-technology)
2. 銀行におけるデジタルツインの種類
急速に進化する今日の銀行業界では、デジタル ツインが 5 つの異なるレベルの複雑さに対応する強力なツールとして登場しています。これらの仮想レプリカは、基礎モデリングから自律的な意思決定まで、銀行の運営方法を変革しています。各タイプは、銀行のエコシステムで独自の役割を果たします。
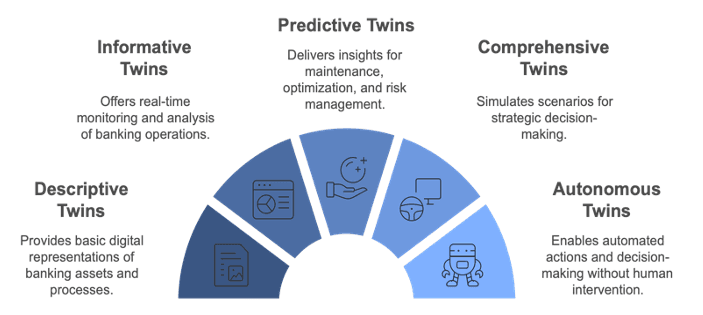
- 記述ツインは、銀行の設計および運用データのライブで編集可能なバージョンを提供し、既存のシステムとプロセスのデジタル表現として機能します。基本的な銀行業務プロセスを文書化し、銀行の物理的資産と業務の基本的なデジタル モデルを確立します。これらは銀行業務の青写真です。
- Informative Twins はセンサーと運用データと統合されており、銀行取引のリアルタイムのパフォーマンス監視と即時追跡を可能にします。顧客行動のライブ分析を提供し、製品とサービスのパフォーマンスを向上させる貴重な洞察を提供します。
- 予測ツインは、リスク分析と予測を通じて、メンテナンスと最適化のための洞察を提供します。顧客の行動をモデル化し、市場の傾向を予測して、リスク管理と戦略計画のための実用的な情報を提供します。
- 包括的なツインは、「what-if」シナリオをシミュレートして、さまざまな市場状況でのパフォーマンスを分析し、起こり得る危機シナリオをテストします。これらは戦略的な意思決定支援システムとして機能し、潜在的な変化やイベントの結果を予測することで最適な戦略を決定するのに役立ちます。
- 自律型ツインは、自動リスク管理と AI による意思決定を採用することで、人間の介入なしに行動を起こすことができます。動的なポートフォリオの最適化を可能にし、ユーザーに代わって世界的な変化や課題に積極的に対応します。
3. 銀行におけるデジタルツインのXNUMXつの柱:包括的な分類
デジタル ツインの成熟度とそれぞれの機能について検討した後、銀行における具体的な応用について考えてみましょう。銀行エコシステムにおけるデジタル化可能な資産の分析により、4 つの基本的なクラスが明らかになりました。
- デジタルツインオブカスタマー(DToC)は、顧客の行動と好みをシミュレートして、パーソナライズされた銀行サービスを実現し、顧客の行動を最適化します。
- プロセス デジタル ツインは、銀行業務プロセスをシミュレートして、運用効率を高め、リスク管理を改善します。
- システム デジタル ツインは、銀行システムのパフォーマンスを監視し、セキュリティ対策をテストし、インフラストラクチャの最適化を提供します。
- データ デジタル ツインは、財務データを分析して市場動向を予測し、意思決定プロセスをサポートします。
これら 4 つの基本的な分類の枠組みの中で、銀行部門におけるデジタル ツイン アプリケーションの実例を調べることで、このテクノロジーがもたらすメリットと変革の可能性をより深く理解できるようになります。
4. 銀行におけるデジタルツインのユースケース
銀行部門のデジタル ツインは収益の増加と運用コストの最適化を実現するだけでなく、リスクを事前に特定して管理することで潜在的な損失を最小限に抑えます。パーソナライズされたサービスとプロアクティブなアプローチを通じて顧客満足度とロイヤルティを高めるこの革新的なテクノロジーは、競争の激しいデジタル バンキングの世界において金融機関に大きなメリットをもたらします。では、銀行におけるデジタル ツインのユースケースを見て、これらのメリットが実際にどのように実装されているかを理解しましょう。
4.1 顧客体験の向上
他の業界と同様に、銀行業界では顧客体験が重要な差別化要因として際立っています。デジタル ツインにより、銀行は顧客の行動を理解して予測できるようになり、よりパーソナライズされたプロアクティブなサービスの提供が可能になります。その結果、顧客満足度が向上し、ロイヤルティが高まり、顧客維持率が向上します。
- パーソナライズされた金融商品の推奨: デジタルツインは顧客の消費習慣、貯蓄パターン、ライフイベントを分析して最適な金融商品を予測します。これにより、銀行は顧客のニーズと財務目標に合ったタイムリーで適切な商品提供が可能になります。
- 積極的な顧客サービス: デジタル ツインは、取引パターンとアカウント活動をリアルタイムで監視することで、リアクティブ カスタマー サービスをプロアクティブなサポートに変換します。これにより、銀行は顧客が問題に遭遇する前に潜在的な問題を特定して対処できます。
- 自動リスク評価: デジタル ツインは、収入の安定性や支出パターンなどの複数のデータ ポイントを処理することで、顧客の財務状況を継続的に評価します。これにより、人間の偏見を減らしながら、より迅速かつ正確な融資決定が可能になります。
行動分析を通じて顧客のニーズを予測します。デジタル ツインは取引パターンを調査して、顧客の金融行動の包括的なプロファイルを作成します。この深い理解により、銀行はニーズを予測し、それに応じてサービスをカスタマイズできます。
4.2 リスク管理とセキュリティ
今日の複雑な金融環境において、デジタルツインは、銀行業務における堅牢なセキュリティ対策を確保しながら、リスクを特定、分析、軽減するための強力なツールとして機能します。銀行システムとプロセスの仮想レプリカを作成することで、金融機関は脅威に積極的に対処し、規制遵守を維持しながら、ますます困難になるデジタル環境におけるセキュリティ体制を強化することができます。
- 不正の検出と防止: デジタル ツインは、個々の顧客の行動パターンを監視し、確立された基準から逸脱した疑わしいアクティビティにフラグを立てます。これにより、誤検知を最小限に抑えながら、リアルタイムの不正防止が可能になります。
- 信用リスク分析: デジタル ツインは、さまざまな経済シナリオをシミュレートすることで、顧客のローン返済能力への潜在的な影響を評価します。これにより、銀行はより情報に基づいた融資決定を行い、ポートフォリオ管理を最適化できます。
- サイバーセキュリティの脅威に対するシミュレーション: デジタルツインは、銀行システムを複製した仮想テスト環境を作成し、銀行が実際のシステムを危険にさらすことなくサイバー攻撃をシミュレートし、防御メカニズムをテストできるようにします。
- コンプライアンス管理: デジタル ツインは、規制要件に照らして銀行業務を自動的に監視し、潜在的な違反を事前に特定し、詳細なコンプライアンス記録を維持します。
4.3 業務効率
業務効率は銀行の収益性とサービス品質に直接影響します。デジタルツインはさまざまな業務面を最適化し、パフォーマンスを向上させるのに役立ちます。
- ブランチ操作の最適化: デジタルツインは顧客の流れとサービスの需要を分析し、スタッフの配置とリソースの割り当てを最適化し、待ち時間を短縮してサービスの効率を向上させます。
- ATM ネットワーク管理: デジタル ツインは、使用パターンとパフォーマンス指標を分析することで、現金補充スケジュールを最適化し、ATM ネットワーク全体でのサービスの中断を防ぎます。
- スタッフのスケジュール: デジタルツインは顧客数とサービス需要を予測して最適な人員配置レベルを決定し、銀行が人件費を抑えながらサービス品質を維持するのに役立ちます。
- 資源配分: デジタル ツインは、機器の使用状況やサービスの需要に関するデータを処理してリソースの配分を導き、ネットワーク全体で銀行リソースを最適に配置します。
4.4製品開発
競争力を維持し、顧客のニーズを満たすには、製品開発の成功が不可欠です。デジタル ツインにより、銀行は発売前に製品をテストし、改良することができます。
- 新しい金融商品のテスト: デジタルツインは、市場の状況や新しい金融商品に対する顧客の反応をシミュレートし、銀行が発売前に商品を改良し、成功率を向上させることを可能にします。
- 市場の反応の測定: デジタル ツインは、製品バリエーションの高度なシミュレーションを通じて、銀行が顧客の採用率を予測し、完全展開前に機能を最適化するのに役立ちます。
- 製品パフォーマンスの監視: デジタルツインはリアルタイムの使用パターンと成功指標を追跡し、改善の機会を迅速に特定し、製品品質を維持できるようにします。
- 顧客からのフィードバックに基づく改善: デジタルツインは、銀行チャネル全体での顧客とのやり取りを分析することで、問題点や好みを特定し、実際の顧客ニーズに基づいて継続的に製品を改良することを可能にします。
5. デジタルツインと新興技術: LLM、マルチエージェントシステム、ナレッジグラフ
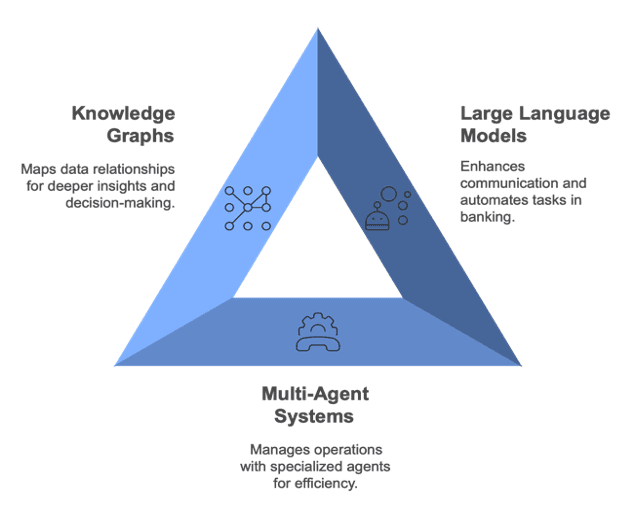
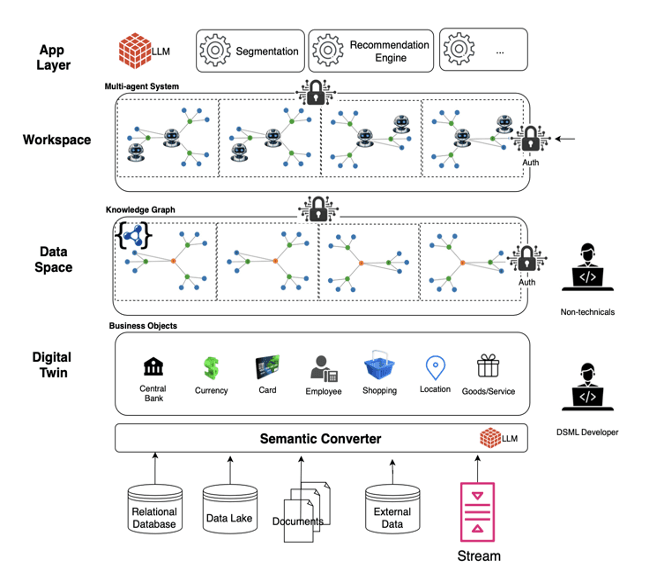
銀行部門の業務効率と顧客満足度を高めるために、デジタル ツイン テクノロジーを使用したソリューションをどのように開発したかをご紹介します。大規模言語モデル (LLM)、マルチエージェント システム、ナレッジ グラフを統合することで、よりインテリジェントで応答性に優れ、データ駆動型のデジタル ツインを構築することを目指しています。以下では、これらの各テクノロジーが銀行内でデジタル ツイン アプリケーションの進化にどのように役立つかを説明します。
5.1 大規模言語モデル (LLM) を使用したデジタルツイン
LLM は、デジタル ツインの人間のような言語を処理および生成する能力を強化し、インタラクションを改善し、さまざまなタスクを自動化します。
- 顧客からの問い合わせやリクエストを理解する: 顧客からの問い合わせを正確に解釈し、対応します。
- 財務文書の自動分析: 手動介入なしで財務文書を迅速に処理および分析します。
- 契約とポリシーのレビュー: 契約とポリシーを効率的に調査して、重要な条件とコンプライアンスの問題を特定します。
- 感情分析と顧客フィードバック評価: フィードバック分析を通じて顧客満足度を測定し、改善すべき領域を特定します。
- パーソナライズされた財務アドバイス: 個々の顧客プロファイルに基づいてカスタマイズされた財務推奨事項を提供します。
- 自動レポート生成: 詳細な財務レポートを自動的に作成し、時間を節約し、エラーを削減します。
- 顧客コミュニケーションテキスト: 顧客エンゲージメントを強化するためにパーソナライズされたメッセージを生成します。
- 製品の説明とカスタマイズ: 顧客への魅力と関連性を高めるためにカスタマイズされた製品情報を作成します。
5.2 マルチエージェントシステムによるデジタルツイン
マルチエージェント システムは、異なる機能を実行する専門のエージェントを導入し、銀行業務の動的かつインテリジェントな管理を可能にします。
- リスク評価エージェント: 金融業務における潜在的なリスクを評価し、セキュリティとコンプライアンスを強化します。
- カスタマーサービス担当者: 顧客とやり取りして問い合わせに対応し、効率的なサポートを提供します。
- トランザクション監視エージェント: 金融取引をリアルタイムで監視し、異常を検出します。
- 不正検出エージェント: 銀行システム内の不正行為を特定し、防止します。
- 異なる部門間の調整: 部門間の連携を強化し、意思決定プロセスを合理化します。
- 自動エスカレーションメカニズム: 必要に応じて、問題を適切なレベルに自動的にエスカレートします。
- 動的リソース割り当て: 現在のニーズと優先順位に基づいて、リソースの配分をリアルタイムで調整します。
- クロスセル機会の検出: 既存の顧客に追加の製品やサービスを提供する機会を特定します。
5.3 ナレッジグラフによるデジタルツイン
ナレッジグラフは、複雑なデータ関係をマッピングおよび分析し、より深い洞察を提供し、情報に基づいた意思決定をサポートすることで、デジタル ツインを強化します。
- 顧客関係のマッピング: 顧客とのやり取りの詳細なマップを作成し、顧客のネットワークと影響力をより深く理解します。
- 製品リンク: 関連製品を接続して、クロスセルとアップセルの機会を特定します。
- リスク要因ネットワーク: 組織内でさまざまなリスク要因がどのように相互に関連しているかをマップします。
- 規制要件: すべての規制基準への準拠を保証するために、コンプライアンス義務を統合して追跡します。
- 複雑な関係分析: 複雑なデータ関係を分析して、有意義な洞察を抽出します。
- パターン検出: 傾向や潜在的な問題を示す可能性のある、データ内の繰り返しパターンを識別します。
- 異常検出: 問題や機会の兆候となる可能性のある通常のパターンからの逸脱を検出します
- 予測モデリング: 履歴データを活用して将来の結果を予測し、より適切な意思決定をサポートします。
6. 銀行におけるデジタルツインの高度な活用事例
LLM、マルチエージェント システム、ナレッジ グラフによって強化されたデジタル ツインの実際のアプリケーションを説明するために、次の高度なユース ケースを検討してください。
6.1 信用リスク評価
デジタル ツインは LLM を使用して財務文書を分析します。デジタル ツインは複雑な財務諸表や信用レポートを迅速に処理および解釈し、正確な評価を提供します。
- マルチエージェントシステムはデジタルツイン内のリスク要因を評価します。 デジタルツイン内の専門エージェントは、市場の変動性、借り手の履歴、経済指標などのさまざまなリスク要素を評価します。
- ナレッジグラフは信用履歴と関係をマッピングします: デジタル ツインはナレッジ グラフを利用してエンティティ間の接続を視覚化し、潜在的なリスク パターンと相関関係を特定します。
6.2 顧客サービスの最適化
- LLM 強化デジタル ツインは自然言語インタラクションを提供します。 デジタル ツインは会話型 AI を通じて顧客と対話し、24 時間 7 日、直感的でパーソナライズされたサポートを提供します。
- エージェントはデジタルツイン環境で顧客のリクエストを調整します。 デジタル ツイン内のマルチエージェント システムは、問い合わせを管理し、優先順位を付けて、効率的に解決します。
- ナレッジグラフは顧客データを関係的に分析します。 デジタル ツインはナレッジ グラフを活用して顧客の好みや履歴を理解し、カスタマイズされたサービスを実現します。
6.3 不正行為の検出
- デジタルツインは LLM を使用して疑わしいアクティビティパターンを検出します。 デジタル ツインは、不正行為を示唆する可能性のあるトランザクション データの異常を識別します。
- マルチエージェントシステムはデジタルツイン内の不正シナリオを監視します。 エージェントは、デジタル ツイン内の複数のチャネルとタッチポイントを継続的に監視し、潜在的な脅威を検出します。
- ナレッジグラフは関係不正パターンを特定します: デジタル ツインは、関係分析を通じて不正行為とエンティティ間の隠れたつながりを明らかにします。
これらの高度なテクノロジーをデジタル ツインに統合することで、銀行は運用能力を大幅に強化できます。この統合アプローチにより、よりスマートな意思決定が可能になり、セキュリティ対策が強化され、よりパーソナライズされたサービスを顧客に提供できるようになります。
7. 結論
デジタルツインは、真の価値を引き出す鍵となる LLMおよびその他のAIソリューション現在、多くの組織が AI 機能をビジネス プロセスに統合しようとしていますが、構造化された方法論的アプローチがなければ、これらの取り組みは単純なチャットボット アプリケーションの範囲を超えることができないことがよくあります。この段階で、Twinize はテクノロジ プラットフォームだけでなく、組織がインテリジェントなデジタル変革の取り組みに必要とする方法論的フレームワークも提供します。データ、プロセス、および人的要素を統合する総合的なアプローチを採用することで、Twinize は組織が AI テクノロジーを効果的に活用して真のビジネス価値を生み出せるように導きます。この包括的なアプローチを通じて、Twinize は AI 変革における信頼できるパートナーとして機能し、組織がデータ主導の意思決定プロセスを最適化しながら持続可能でスケーラブルな成功を達成できるようにします。





