
De financiële sector omarmt in hoog tempo geavanceerde technologieën om de klantervaring te verbeteren en de operationele efficiëntie te optimaliseren. Digitale tweelingen zijn cruciaal geworden, niet alleen voor het verkrijgen van diepgaande klantinzichten, maar ook voor het mogelijk maken van innovatieve oplossingen voor diverse fintech-uitdagingen. Twinize , een uitgebreid platform voor digitale tweelingen dat specifiek is ontworpen voor de financiële sector en banken in staat stelt het volledige potentieel van hun digitale transformatie te benutten, staat aan de voorfront van deze transformatie. In deze context is het waardevol om nog eens te bekijken wat digitale tweelingen precies zijn en wat hun transformatiepotentieel binnen de banksector is, en hoe Twinize deze transformatie ondersteunt.
1. De evolutie van digitale tweelingen: de volgende generatie bankieren mogelijk maken
Wist u dat een technologie die oorspronkelijk is ontworpen voor ruimtemissies nu een revolutie teweegbrengt in de manier waarop banken opereren en hun klanten bedienen? Digitale tweelingen, voor het eerst geconceptualiseerd door NASA in de jaren 1960 voor het oplossen van problemen met ruimtevaartuigen, zijn geëvolueerd tot een baanbrekende tool die de banksector opnieuw vormgeeft. Maar wat maakt deze technologie nu precies zo transformatief voor financiële instellingen?
Digitale tweelingen zijn virtuele replica's van fysieke objecten, systemen, processen of mensen, gecreëerd binnen een digitale omgeving en continu bijgewerkt met realtime data. Deze technologie heeft een lange weg afgelegd sinds de oorsprong in de lucht- en ruimtevaart, met name door de integratie van grote taalmodellen (LLM's) en kunstmatige intelligentie (AI). In de bankwereld simuleren deze virtuele tweelingen nu alles van klantgedrag tot markttrends, waardoor banken hun activiteiten kunnen optimaliseren en toekomstige scenario's met ongekende nauwkeurigheid kunnen voorspellen.
De banksector heeft digitale tweelingen omarmd om meerdere aspecten van hun activiteiten te transformeren: van het simuleren van marktomstandigheden en het beoordelen van risico's tot het voorspellen van klantbehoeften en het stroomlijnen van services. Dit virtuele raamwerk stelt banken in staat om nieuwe producten te testen, klantervaringen te optimaliseren en datagestuurde beslissingen te nemen zonder risico's in de echte wereld. Volgens onderzoek van McKinsey is dit potentieel niet onopgemerkt gebleven, met 70% van de senior technologiemanagers bij grote ondernemingen die actief investeren in digitale tweelingtechnologie. Naarmate deze virtuele modellen zich blijven ontwikkelen naast AI-vooruitgang, zullen ze naar verwachting nog meer innovatie in financiële diensten stimuleren, waardoor bankieren efficiënter, veerkrachtiger en klantgerichter wordt dan ooit tevoren.
(https://www.mckinsey.com/featured-insights/mckinsey-explainers/what-is-digital-twin-technology)
2. Soorten digitale tweelingen in de banksector
In het snel veranderende banklandschap van vandaag de dag zijn digitale tweelingen krachtige tools geworden op vijf verschillende niveaus van complexiteit. Deze virtuele replica's transformeren de manier waarop banken opereren, van fundamentele modellering tot autonome besluitvorming. Elk type vervult een unieke rol in het bankecosysteem:
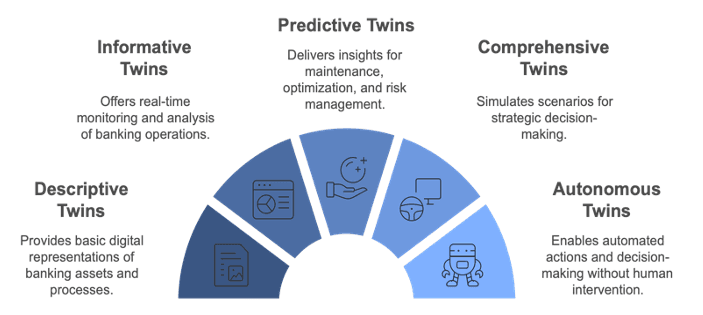
- Descriptive Twins bieden live, bewerkbare versies van de ontwerp- en operationele gegevens van de bank, en dienen als een digitale representatie van bestaande systemen en processen. Ze documenteren basisbankprocessen en stellen een fundamenteel digitaal model op van de fysieke activa en activiteiten van de bank. Ze zijn blauwdrukken van bankactiviteiten.
- Informatieve Twins zijn geïntegreerd met sensor- en operationele data om realtime prestatiebewaking en directe tracking van banktransacties mogelijk te maken. Ze bieden live-analyses van klantgedrag en bieden waardevolle inzichten die de product- en serviceprestaties verbeteren.
- Predictive twins bieden inzichten voor onderhoud en optimalisatie via risicoanalyse en prognoses. Ze modelleren klantgedrag en voorspellen markttrends, en leveren bruikbare informatie voor risicomanagement en strategische planning.
- Comprehensive twins simuleren "what-if"-scenario's om prestaties onder verschillende marktomstandigheden te analyseren en mogelijke crisisscenario's te testen. Ze dienen als strategische beslissingsondersteunende systemen en helpen optimale strategieën te bepalen door de uitkomsten van potentiële veranderingen of gebeurtenissen te voorspellen.
- Autonome tweelingen kunnen actie ondernemen zonder menselijke tussenkomst door gebruik te maken van automatisch risicomanagement en AI-ondersteunde besluitvorming. Ze maken dynamische portefeuille-optimalisatie mogelijk en reageren proactief op wereldwijde veranderingen en uitdagingen namens de gebruiker.
3. De vier pijlers van digitale tweelingen in het bankwezen: een uitgebreide classificatie
Nu we de volwassenheidsniveaus van digitale tweelingen en hun respectievelijke mogelijkheden hebben onderzocht, gaan we hun specifieke toepassingen in het bankwezen bekijken. Onze analyse van digitaliseerbare activa in het bankecosysteem onthult vier fundamentele klassen:
- Digital Twin of Customer (DToC) simuleert het gedrag en de voorkeuren van klanten om gepersonaliseerde bankdiensten mogelijk te maken en de klantervaring te optimaliseren.
- Process Digital Twin simuleert bankprocessen om de operationele efficiëntie te verhogen en het risicomanagement te verbeteren.
- System Digital Twin bewaakt de prestaties van banksystemen, test beveiligingsmaatregelen en zorgt voor infrastructuuroptimalisatie.
- Data Digital Twin Analyseert financiële gegevens om markttrends te voorspellen en besluitvormingsprocessen te ondersteunen.
Binnen het kader van deze vier fundamentele classificaties kunnen we door praktische voorbeelden van digitale tweelingtoepassingen in de bankensector te bestuderen, de voordelen en het transformatiepotentieel van deze technologie beter begrijpen.
4. Gebruiksscenario's van digitale tweelingen in de banksector
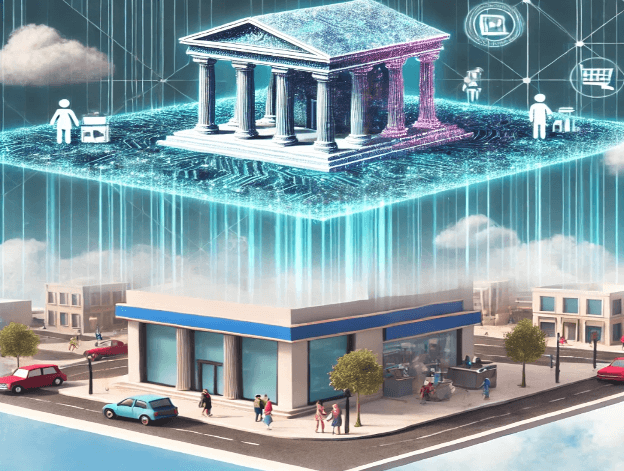
Terwijl digitale tweelingen in de banksector zorgen voor omzetgroei en operationele kostenoptimalisatie, minimaliseren ze ook potentiële verliezen door risico's vooraf te identificeren en beheren. Deze innovatieve technologie, die de klanttevredenheid en loyaliteit vergroot door gepersonaliseerde diensten en proactieve benaderingen, biedt aanzienlijke voordelen voor instellingen in de competitieve wereld van digitaal bankieren. Laten we nu eens kijken naar de use cases van digitale tweelingen in het bankwezen om te begrijpen hoe deze voordelen in de praktijk worden geïmplementeerd.
4.1 Verbetering van de klantervaring
In het banklandschap, net als in andere sectoren, springt de klantervaring eruit als een kritische onderscheidende factor. Digitale tweelingen stellen banken in staat om klantgedrag te begrijpen en te voorspellen, wat leidt tot meer gepersonaliseerde en proactieve diensten. Dit resulteert in hogere klanttevredenheid, verhoogde loyaliteit en verbeterde retentiepercentages.
- Gepersonaliseerde aanbevelingen voor financiële producten: Digitale tweelingen analyseren de uitgavenpatronen, spaarpatronen en levensgebeurtenissen van klanten om optimale financiële producten te voorspellen. Dit stelt banken in staat om tijdige, relevante productaanbiedingen te doen die aansluiten bij de behoeften en financiële doelen van klanten.
- Proactieve klantenservice: Door transactiepatronen en accountactiviteiten in realtime te monitoren, transformeren digitale tweelingen reactieve klantenservice in proactieve ondersteuning. Hierdoor kunnen banken potentiële problemen identificeren en aanpakken voordat klanten problemen ervaren.
- Geautomatiseerde risicobeoordeling: Digitale tweelingen bieden continue evaluatie van de financiële gezondheid van klanten door meerdere datapunten te verwerken, waaronder inkomensstabiliteit en uitgavenpatronen. Dit maakt snellere, nauwkeurigere leenbeslissingen mogelijk en vermindert menselijke vooroordelen.
Voorspellen van klantbehoeften via gedragsanalyse. Digitale tweelingen onderzoeken transactiepatronen om uitgebreide profielen van financieel klantgedrag te creëren. Dit diepgaande inzicht stelt banken in staat om behoeften te anticiperen en diensten dienovereenkomstig aan te passen.
4.2 Risicobeheer en beveiliging
In het complexe financiële landschap van vandaag de dag dienen digitale tweelingen als krachtige tools voor het identificeren, analyseren en beperken van risico's, terwijl ze tegelijkertijd robuuste beveiligingsmaatregelen in bankactiviteiten garanderen. Door virtuele replica's van banksystemen en -processen te creëren, kunnen instellingen proactief bedreigingen aanpakken en naleving van regelgeving handhaven, terwijl ze hun beveiligingspositie in een steeds uitdagender wordende digitale omgeving versterken.
- Fraudedetectie en -preventie: Digitale tweelingen monitoren individuele klantgedragspatronen en markeren verdachte activiteiten die afwijken van de vastgestelde normen. Dit maakt realtime fraudepreventie mogelijk en minimaliseert vals-positieve resultaten.
- Kredietrisicoanalyse: Door verschillende economische scenario's te simuleren, evalueren digitale tweelingen de potentiële impact op de terugbetalingsmogelijkheden van klantenleningen. Dit stelt banken in staat om beter geïnformeerde kredietbeslissingen te nemen en het portefeuillebeheer te optimaliseren.
- Simulaties tegen cyberbeveiligingsbedreigingen: Digitale tweelingen creëren virtuele testomgevingen die banksystemen nabootsen. Hierdoor kunnen banken cyberaanvallen simuleren en verdedigingsmechanismen testen zonder dat dit ten koste gaat van de daadwerkelijke systemen.
- Compliance management: Digitale tweelingen controleren automatisch banktransacties op basis van wettelijke vereisten, identificeren mogelijke overtredingen voordat deze plaatsvinden en houden gedetailleerde nalevingsgegevens bij.
4.3 Operationele efficiëntie
Operationele efficiëntie heeft een directe impact op de winstgevendheid en servicekwaliteit van een bank. Digitale tweelingen helpen verschillende operationele aspecten te optimaliseren voor betere prestaties
- Optimalisatie van filiaalactiviteiten: Digitale tweelingen analyseren de klantenstroom en servicebehoeften om de inzet van personeel en de toewijzing van middelen te optimaliseren, wat resulteert in kortere wachttijden en een verbeterde service-efficiëntie.
- ATM-netwerkbeheer: Door gebruikspatronen en prestatie-indicatoren te analyseren, optimaliseren digitale tweelingen de schema's voor het aanvullen van contant geld en voorkomen ze serviceonderbrekingen in ATM-netwerken.
- Personeelsplanning: Digitale tweelingen voorspellen het klantvolume en de servicevraag om optimale personeelsbezetting te bepalen, waardoor banken de servicekwaliteit kunnen handhaven en tegelijkertijd de arbeidskosten kunnen beheersen.
- Toewijzing van middelen: Digitale tweelingen verwerken gegevens over apparatuurgebruik en servicebehoeften om de distributie van middelen te sturen en zo een optimale plaatsing van bankmiddelen in het netwerk te garanderen.
4.4 Productontwikkeling
Succesvolle productontwikkeling is essentieel om concurrentievermogen te behouden en aan de behoeften van klanten te voldoen. Digitale tweelingen stellen banken in staat om producten te testen en te verfijnen vóór de lancering.
- Testen van nieuwe financiële producten: Digitale tweelingen simuleren marktomstandigheden en de reacties van klanten op nieuwe financiële aanbiedingen, waardoor banken producten kunnen verfijnen vóór de lancering en de slagingspercentages kunnen verbeteren.
- Het meten van de marktrespons: Met behulp van geavanceerde simulaties van productvariaties helpen digitale tweelingen banken bij het voorspellen van de acceptatiegraad van klanten en het optimaliseren van functies vóór de volledige implementatie.
- Productprestaties bewaken: Digitale tweelingen houden realtime gebruikspatronen en successtatistieken bij, waardoor verbetermogelijkheden snel kunnen worden geïdentificeerd en de productkwaliteit kan worden gehandhaafd.
- Verbeteringen op basis van feedback van klanten: Door klantinteracties via bankkanalen te analyseren, identificeren digitale tweelingen pijnpunten en voorkeuren, waardoor ze hun producten continu kunnen verfijnen op basis van de werkelijke behoeften van de klant.
5. Digitale tweeling en opkomende technologieën: LLM's, multi-agentsystemen en kennisgrafieken
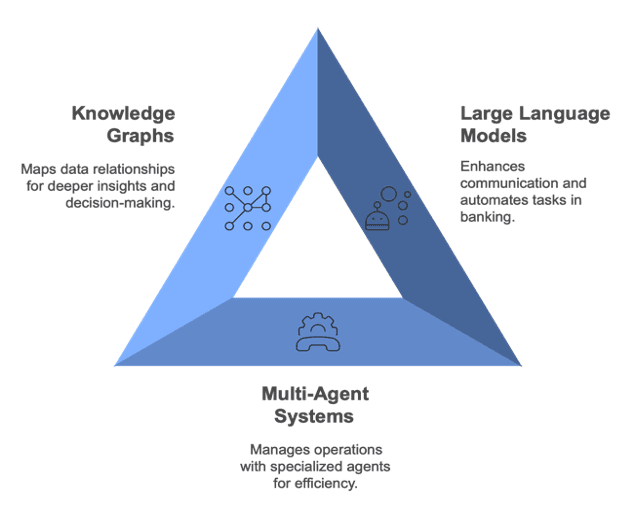
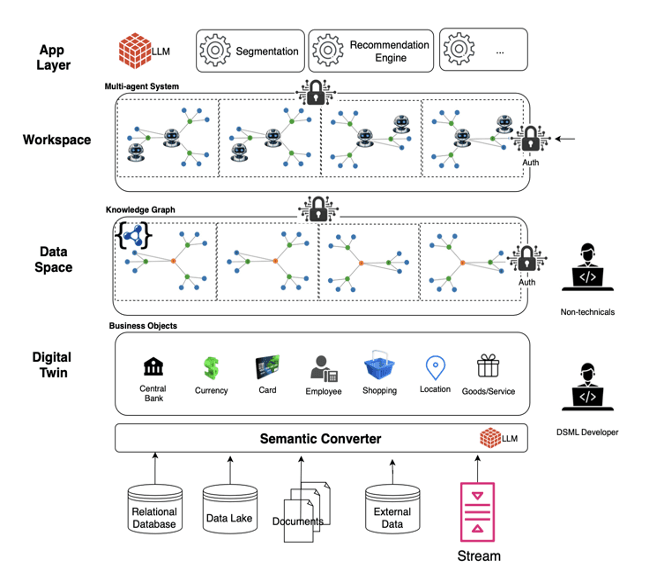
Laat ons u laten zien hoe we een oplossing hebben ontwikkeld met behulp van digitale twintechnologie om de operationele efficiëntie en klanttevredenheid in de banksector te verbeteren. Door Large Language Models (LLM's), Multi-Agent Systems en Knowledge Graphs te integreren, streven we ernaar om digitale twins te bouwen die intelligenter, responsiever en datagedreven zijn. Hieronder illustreren we hoe elk van deze technologieën een rol speelt bij het bevorderen van digitale twintoepassingen binnen het bankwezen.
5.1 Digitale tweeling met grote taalmodellen (LLM's)
LLM's verbeteren het vermogen van de digitale tweeling om mensachtige taal te verwerken en te genereren, waardoor interacties worden verbeterd en verschillende taken worden geautomatiseerd.
- Inzicht in vragen en verzoeken van klanten: Interpreteert en beantwoordt vragen van klanten nauwkeurig.
- Automatische analyse van financiële documenten: Verwerkt en analyseert financiële documenten snel zonder handmatige tussenkomst.
- Contract- en beleidsbeoordeling: Onderzoekt contracten en beleid efficiënt om belangrijke voorwaarden en nalevingsproblemen te identificeren.
- Sentimentanalyse en evaluatie van klantfeedback: Meet de klanttevredenheid en identificeert verbeterpunten via feedbackanalyse.
- Gepersonaliseerd financieel advies: Biedt op maat gemaakte financiële aanbevelingen op basis van individuele klantprofielen.
- Automatische rapportgeneratie: Maakt automatisch gedetailleerde financiële rapporten, waardoor u tijd bespaart en de kans op fouten verkleint.
- Klantcommunicatieteksten: Genereert gepersonaliseerde berichten om de betrokkenheid van klanten te vergroten.
- Productbeschrijvingen en aanpassingen: Creëer op maat gemaakte productinformatie om deze aantrekkelijker en relevanter te maken voor klanten.
5.2 Digitale tweeling met multi-agentsystemen
Multi-agentsystemen introduceren gespecialiseerde agenten die specifieke functies uitvoeren, waardoor dynamisch en intelligent beheer van banktransacties mogelijk wordt.
- Risicobeoordelingsagenten: Evalueer potentiële risico's bij financiële transacties om de beveiliging en naleving te verbeteren.
- Klantenserviceagenten: Communiceer met klanten om vragen te beantwoorden en efficiënte ondersteuning te bieden.
- Transactiebewakingsagenten: Houd toezicht op financiële transacties in real-time om eventuele afwijkingen te detecteren.
- Fraudedetectieagenten: Frauduleuze activiteiten binnen het banksysteem identificeren en voorkomen.
- Coördinatie tussen verschillende afdelingen: Verbetert de samenwerking tussen afdelingen voor gestroomlijnde besluitvormingsprocessen.
- Automatische escalatiemechanismen: Escaleer problemen automatisch naar de juiste niveaus, indien nodig.
- Dynamische toewijzing van middelen: Past de resourceverdeling in realtime aan op basis van de huidige behoeften en prioriteiten.
- Detectie van cross-selling-mogelijkheden: Identificeert mogelijkheden om bestaande klanten aanvullende producten of diensten aan te bieden.
5.3 Digitale tweeling met kennisgrafieken
Knowledge Graphs verrijken de digitale tweeling door complexe datarelaties in kaart te brengen en te analyseren. Dit biedt diepere inzichten en ondersteunt de besluitvorming.
- Klantrelaties in kaart brengen: Maakt gedetailleerde kaarten van klantinteracties om hun netwerken en invloed beter te begrijpen.
- Productkoppelingen: Verbindt gerelateerde producten om mogelijkheden voor cross-selling en up-selling te identificeren.
- Risicofactornetwerk: Brengt in kaart hoe verschillende risicofactoren binnen de organisatie met elkaar samenhangen.
- Regelgevende vereisten: Integreert en volgt nalevingsverplichtingen om naleving van alle wettelijke normen te garanderen.
- Complexe relatieanalyse: Analyseert complexe datarelaties om zinvolle inzichten te verkrijgen.
- Patroondetectie: Identificeert terugkerende patronen in gegevens die kunnen duiden op trends of potentiële problemen.
- Onregelmatigheidsdetectie: Detecteert afwijkingen van normale patronen die op problemen of kansen kunnen wijzen
- Voorspellende modellering: Maakt gebruik van historische gegevens om toekomstige resultaten te voorspellen en betere besluitvorming te ondersteunen.
6. Geavanceerde use cases van digitale tweelingen in de banksector
Ter illustratie van de praktische toepassingen van digitale tweelingen die zijn verbeterd door LLM's, Multi-Agent Systems en Knowledge Graphs, kunt u de volgende geavanceerde use cases bekijken:
6.1 Kredietrisicobeoordeling
Digitale tweelingen analyseren financiële documenten met behulp van LLM's: de digitale tweeling verwerkt en interpreteert complexe financiële overzichten en kredietrapporten snel en levert nauwkeurige beoordelingen.
- Multi-Agent Systemen evalueren risicofactoren binnen de digitale tweeling: Gespecialiseerde agenten binnen de digitale tweeling beoordelen verschillende risicofactoren, zoals marktvolatiliteit, kredietgeschiedenis en economische indicatoren.
- Knowledge Graphs brengen kredietgeschiedenissen en relaties in kaart: De digitale tweeling maakt gebruik van kennisgrafieken om verbanden tussen entiteiten te visualiseren en mogelijke risicopatronen en correlaties te identificeren.
6.2 Optimalisatie van klantenservice
- LLM-verbeterde digitale tweelingen bieden natuurlijke taalinteractie: Digitale tweelingen communiceren met klanten via conversationele AI en bieden 24/7 intuïtieve en gepersonaliseerde ondersteuning.
- Agenten coördineren klantverzoeken in de Digital Twin-omgeving: Multi-agentsystemen binnen de digitale tweeling beheren en prioriteren vragen voor een efficiënte oplossing.
- Knowledge Graphs analyseren klantgegevens op relationele wijze: De digitale tweeling maakt gebruik van kennisgrafieken om inzicht te krijgen in de voorkeuren en geschiedenis van klanten, waardoor maatwerkdiensten mogelijk worden.
6.3 Fraudedetectie
- Digitale tweelingen detecteren verdachte activiteitspatronen met behulp van LLM's: De digitale tweeling identificeert afwijkingen in transactiegegevens die kunnen duiden op frauduleuze activiteiten.
- Multi-Agent Systemen Monitoren Fraudescenario's Binnen de Digitale Tweeling: Agenten houden voortdurend toezicht op meerdere kanalen en contactpunten in de digitale tweeling om potentiële bedreigingen te detecteren.
- Kennisgrafieken identificeren patronen van relationele fraude: De digitale tweeling legt verborgen verbanden bloot tussen frauduleuze activiteiten en entiteiten door middel van relationele analyse.
Door deze geavanceerde technologieën te integreren in digitale tweelingen, kunnen banken hun operationele mogelijkheden aanzienlijk verbeteren. Deze uniforme aanpak maakt slimmere besluitvorming mogelijk, versterkt beveiligingsmaatregelen en levert meer gepersonaliseerde diensten aan klanten.
7. Conclusie
Digitale tweelingen zijn de sleutel tot het ontsluiten van echte waarde uit LLM's en andere AI-oplossingen. Terwijl veel organisaties vandaag de dag werken aan het integreren van AI-mogelijkheden in hun bedrijfsprocessen, zonder een gestructureerde en methodologische aanpak, slagen deze initiatieven er vaak niet in om verder te gaan dan eenvoudige chatbot-applicaties. In dit stadium biedt Twinize niet alleen een technologisch platform, maar ook het methodologische raamwerk dat organisaties nodig hebben voor hun intelligente digitale transformatietraject. Door een holistische aanpak te hanteren die data, processen en menselijke elementen integreert, begeleidt Twinize organisaties bij het effectief gebruiken van AI-technologieën om echte bedrijfswaarde te creëren. Door deze uitgebreide aanpak fungeert Twinize als een vertrouwde partner in AI-transformatie, waardoor organisaties duurzaam en schaalbaar succes kunnen behalen en tegelijkertijd datagestuurde besluitvormingsprocessen kunnen optimaliseren.





