
Finanssektoren tar raskt i bruk avansert teknologi for å forbedre kundeopplevelsen og optimalisere driftseffektiviteten. Digitale tvillinger har blitt sentrale, ikke bare for å få dypere kundeinnsikt, men også for å muliggjøre innovative løsninger på tvers av ulike fintech-utfordringer. I forkant av denne transformasjonen står Twinize , en omfattende digital tvillingplattform spesielt utviklet for finanssektoren som gir banker mulighet til å realisere det fulle potensialet i sin digitale transformasjonsreise. I denne sammenhengen er det verdifullt å se på hva digitale tvillinger er og undersøke deres transformative potensial innen banksektoren og hvordan Twinize bidrar til denne transformasjonen.
1. Utviklingen av digitale tvillinger: Drivkraft for neste generasjons banktjenester
Visste du at en teknologi som opprinnelig ble designet for romfart nå revolusjonerer hvordan banker opererer og betjener kundene sine? Digitale tvillinger, først konseptualisert av NASA på 1960-tallet for feilsøking av romfartøyer, har utviklet seg til et spillforandrende verktøy som omformer bankindustrien. Men hva er det egentlig som gjør denne teknologien så transformativ for finansinstitusjoner?
Digitale tvillinger er virtuelle kopier av fysiske objekter, systemer, prosesser eller mennesker, skapt i et digitalt miljø og kontinuerlig oppdatert med sanntidsdata. Denne teknologien har kommet langt fra sin romfartsopprinnelse, spesielt med integrasjonen av store språkmodeller (LLM) og kunstig intelligens (AI). I bankvirksomhet simulerer disse virtuelle tvillingene nå alt fra kundeatferd til markedstrender, noe som gjør det mulig for bankene å optimalisere driften og forutsi fremtidige scenarier med enestående nøyaktighet.
Banksektoren har omfavnet digitale tvillinger for å transformere flere aspekter av virksomheten deres: fra simulering av markedsforhold og vurdering av risiko til å forutsi kundebehov og effektivisering av tjenester. Dette virtuelle rammeverket lar banker teste nye produkter, optimalisere kundeopplevelser og ta datadrevne beslutninger uten risiko i den virkelige verden. I følge McKinsey-undersøkelser har ikke dette potensialet gått upåaktet hen, med 70 % av senior teknologiledere i store bedrifter som aktivt investerer i digital tvillingteknologi. Ettersom disse virtuelle modellene fortsetter å utvikle seg sammen med AI-fremskritt, er de satt til å drive enda større innovasjon innen finansielle tjenester, og gjøre bankvirksomhet mer effektiv, robust og kundesentrert enn noen gang før.
(https://www.mckinsey.com/featured-insights/mckinsey-explainers/what-is-digital-twin-technology)
2. Typer digitale tvillinger i bankvirksomhet
I dagens raskt utviklende banklandskap har digitale tvillinger dukket opp som kraftige verktøy på tvers av fem forskjellige nivåer av kompleksitet. Disse virtuelle kopiene forvandler hvordan banker opererer, fra grunnleggende modellering til autonom beslutningstaking. Hver type tjener en unik rolle i bankøkosystemet:
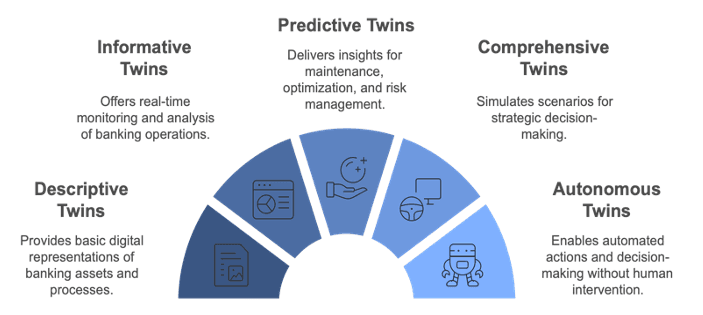
- Descriptive Twins gir live, redigerbare versjoner av bankens design- og driftsdata, og fungerer som en digital representasjon av eksisterende systemer og prosesser. De dokumenterer grunnleggende bankprosesser, og etablerer en grunnleggende digital modell av bankens fysiske eiendeler og virksomhet. De er tegninger av bankvirksomhet.
- Informative Twins er integrert med sensor- og driftsdata for å muliggjøre ytelsesovervåking i sanntid og umiddelbar sporing av banktransaksjoner. De tilbyr live analyse av kundeatferd, og gir verdifull innsikt som forbedrer produkt- og tjenesteytelsen.
- Prediktive tvillinger gir innsikt for vedlikehold og optimalisering gjennom risikoanalyse og prognoser. De modellerer kundeatferd og forutsier markedstrender, og gir praktisk informasjon for risikostyring og strategisk planlegging.
- Omfattende tvillinger simulerer «hva-hvis»-scenarier for å analysere ytelsen under ulike markedsforhold og teste mulige krisescenarier. De fungerer som strategiske beslutningsstøttesystemer, og hjelper til med å bestemme optimale strategier ved å forutsi utfallet av potensielle endringer eller hendelser.
- Autonome tvillinger kan handle uten menneskelig innblanding ved å bruke automatisk risikostyring og AI-støttet beslutningstaking. De muliggjør dynamisk porteføljeoptimalisering, og reagerer proaktivt på globale endringer og utfordringer på vegne av brukeren.
3. The Four Pillars of Digital Twins in Banking: A Comprehensive Classification
Etter å ha utforsket modenhetsnivåene til digitale tvillinger og deres respektive evner, la oss vurdere deres spesifikke applikasjoner innen bank. Vår analyse av digitaliserbare eiendeler i bankøkosystemet avslører fire grunnleggende klasser:
- Digital Twin of Customer (DToC) simulerer kundeatferd og preferanser for å muliggjøre personlig tilpassede banktjenester og optimalisere kundereisen.
- Process Digital Twin simulerer bankprosesser for å øke driftseffektiviteten og forbedre risikostyringen.
- System Digital Twin overvåker ytelsen til banksystemer, tester sikkerhetstiltak og gir infrastrukturoptimalisering.
- Data Digital Twin Analyserer økonomiske data for å forutsi markedstrender og støtte beslutningsprosesser.
Innenfor rammen av disse fire grunnleggende klassifiseringene, vil å undersøke de praktiske eksemplene på digitale tvillingapplikasjoner i banksektoren hjelpe oss bedre å forstå fordelene og transformasjonspotensialet som denne teknologien gir.
4. Bruk tilfeller av digitale tvillinger i bankvirksomhet
Mens digitale tvillinger i banksektoren gir inntektsvekst og driftskostnadsoptimalisering, minimerer de også potensielle tap ved å identifisere og administrere risikoer på forhånd. Denne innovative teknologien, som øker kundetilfredshet og lojalitet gjennom personaliserte tjenester og proaktive tilnærminger, gir betydelige fordeler til institusjoner i den konkurranseutsatte verden av digital bank. La oss nå se på bruken av digitale tvillinger i bankvirksomhet for å forstå hvordan disse fordelene implementeres i praksis.
4.1 Forbedre kundeopplevelsen
I banklandskapet, som i andre sektorer, skiller kundeopplevelse seg ut som en kritisk differensiator. Digitale tvillinger gjør det mulig for banker å forstå og forutsi kundeadferd, noe som fører til mer personlige og proaktive tjenester. Dette resulterer i høyere kundetilfredshet, økt lojalitet og forbedret oppbevaringsgrad.
- Personlige anbefalinger for finansielle produkter: Digitale tvillinger analyserer kundenes forbruksvaner, sparemønstre og livshendelser for å forutsi optimale finansielle produkter. Dette gjør bankene i stand til å gi rettidige, relevante produkttilbud som stemmer overens med kundenes behov og økonomiske mål
- Proaktiv kundeservice: Ved å overvåke transaksjonsmønstre og kontoaktiviteter i sanntid, forvandler digitale tvillinger reaktiv kundeservice til proaktiv støtte. Dette lar bankene identifisere og adressere potensielle problemer før kundene opplever problemer.
- Automatisert risikovurdering: Digitale tvillinger gir kontinuerlig evaluering av kundenes økonomiske helse ved å behandle flere datapunkter, inkludert inntektsstabilitet og forbruksmønstre. Dette muliggjør raskere og mer nøyaktige utlånsbeslutninger samtidig som menneskelig skjevhet reduseres.
Forutsi kundebehov gjennom atferdsanalyse. Digitale tvillinger undersøker transaksjonsmønstre for å lage omfattende profiler av kunders økonomiske atferd. Denne dype forståelsen gjør at bankene kan forutse behov og skreddersy tjenester deretter.
4.2 Risikostyring og sikkerhet
I dagens komplekse økonomiske landskap fungerer digitale tvillinger som kraftige verktøy for å identifisere, analysere og redusere risikoer samtidig som de sikrer robuste sikkerhetstiltak i bankvirksomhet. Ved å lage virtuelle replikaer av banksystemer og prosesser kan institusjoner proaktivt adressere trusler og opprettholde regulatorisk overholdelse samtidig som de styrker sin sikkerhetsposisjon i et stadig mer utfordrende digitalt miljø
- Oppdagelse og forebygging av svindel: Digitale tvillinger overvåker individuelle kundeadferdsmønstre og flagger mistenkelige aktiviteter som avviker fra etablerte normer. Dette muliggjør svindelforebygging i sanntid samtidig som falske positiver minimeres.
- Kredittrisikoanalyse: Ved å simulere ulike økonomiske scenarier, evaluerer digitale tvillinger potensielle innvirkninger på tilbakebetalingsevnen for kundenes lån. Dette gjør bankene i stand til å ta mer informerte utlånsbeslutninger og optimalisere porteføljeforvaltningen.
- Simuleringer mot cybersikkerhetstrusler: Digitale tvillinger skaper virtuelle testmiljøer som replikerer banksystemer, slik at banker kan simulere cyberangrep og teste forsvarsmekanismer uten å risikere faktiske systemer.
- Overholdelse av samsvar: Digitale tvillinger overvåker automatisk bankoperasjoner i forhold til regulatoriske krav, identifiserer potensielle brudd før de oppstår og opprettholder detaljerte samsvarsregistre.
4.3 Driftseffektivitet
Driftseffektivitet påvirker en banks lønnsomhet og tjenestekvalitet direkte. Digitale tvillinger hjelper til med å optimalisere ulike driftsaspekter for bedre ytelse
- Optimalisering av filialdrift: Digitale tvillinger analyserer kundeflyt og servicebehov for å optimalisere plassering av ansatte og ressursallokering, noe som resulterer i reduserte ventetider og forbedret tjenesteeffektivitet
- ATM-nettverksadministrasjon: Ved å analysere bruksmønstre og ytelsesindikatorer, optimaliserer digitale tvillinger tidsplaner for påfylling av kontanter og forhindrer tjenesteavbrudd på tvers av minibanknettverk.
- Personalplanlegging: Digitale tvillinger forutsier kundevolum og servicebehov for å bestemme optimale bemanningsnivåer, og hjelper bankene med å opprettholde servicekvaliteten samtidig som de kontrollerer arbeidskostnadene
- Ressurstildeling: Digitale tvillinger behandler data om utstyrsbruk og servicekrav for å veilede ressursdistribusjon, og sikre optimal plassering av bankressurser på tvers av nettverket.
4.4 Produktutvikling
Vellykket produktutvikling er avgjørende for å opprettholde konkurranseevnen og møte kundenes behov. Digitale tvillinger gjør det mulig for bankene å teste og foredle produkter før lansering.
- Testing av nye finansielle produkter: Digitale tvillinger simulerer markedsforhold og kunderespons på nye finansielle tilbud, slik at bankene kan avgrense produkter før lansering og forbedre suksessraten
- Måling av markedsrespons: Gjennom sofistikerte simuleringer av produktvariasjoner hjelper digitale tvillinger banker med å forutsi kundeadopsjonsrater og optimalisere funksjoner før full distribusjon.
- Overvåking av produktytelse: Digitale tvillinger sporer bruksmønstre og suksessmålinger i sanntid, noe som muliggjør rask identifisering av forbedringsmuligheter og vedlikehold av produktkvalitet
- Forbedringer basert på tilbakemeldinger fra kunder: Ved å analysere kundeinteraksjoner på tvers av bankkanaler, identifiserer digitale tvillinger smertepunkter og preferanser, noe som muliggjør kontinuerlig produktforedling basert på faktiske kundebehov
5. Digitale tvillinger og nye teknologier: LLM-er, multiagentsystemer og kunnskapsgrafer
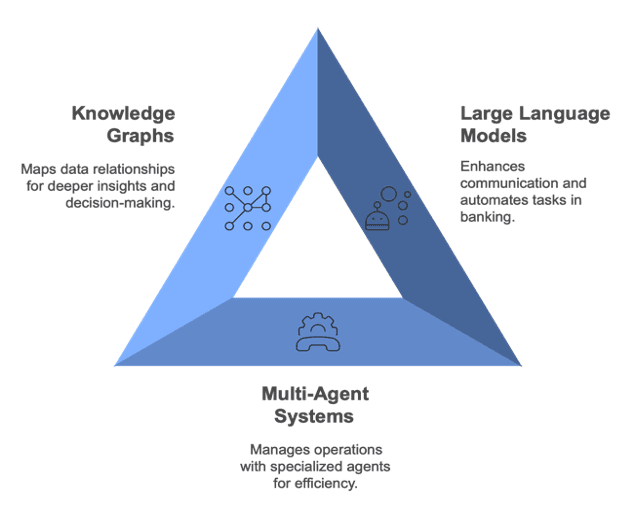
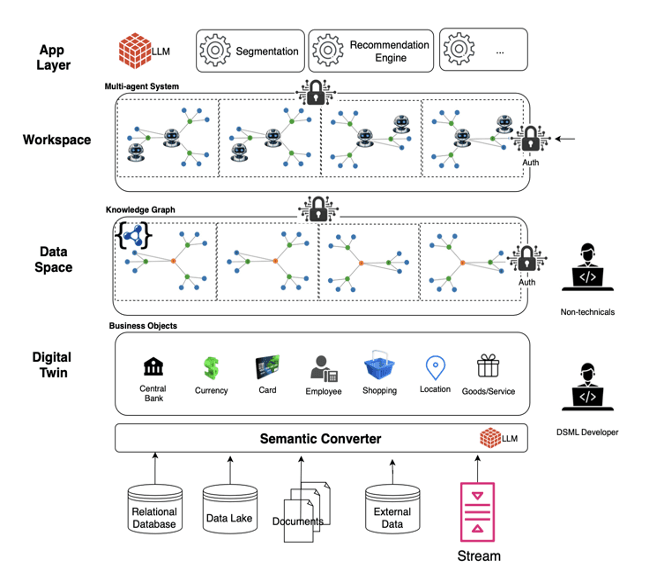
La oss vise deg hvordan vi har utviklet en løsning ved hjelp av digital tvillingteknologi for å forbedre operasjonell effektivitet og kundetilfredshet i banksektoren. Ved å integrere store språkmodeller (LLM), Multi-Agent Systems og Knowledge Graphs, tar vi sikte på å bygge digitale tvillinger som er mer intelligente, responsive og datadrevne. Nedenfor vil vi illustrere hvordan hver av disse teknologiene spiller en rolle i å fremme digitale tvillingapplikasjoner innen bank.
5.1 Digital tvilling med store språkmodeller (LLMs)
LLM-er forbedrer den digitale tvillingens evne til å behandle og generere menneskelignende språk, forbedre interaksjoner og automatisere ulike oppgaver.
- Forstå kundeforespørsler og -forespørsler: Tolker og svarer nøyaktig på kundehenvendelser.
- Automatisk analyse av finansielle dokumenter: Behandler og analyserer økonomiske dokumenter raskt uten manuelle inngrep.
- Kontrakt- og policygjennomgang: Undersøker effektivt kontrakter og retningslinjer for å identifisere viktige vilkår og overholdelsesproblemer.
- Sentimentanalyse og evaluering av tilbakemeldinger fra kunder: Måler kundetilfredshet og identifiserer områder for forbedring gjennom tilbakemeldingsanalyse.
- Personlig økonomisk rådgivning: Leverer skreddersydde økonomiske anbefalinger basert på individuelle kundeprofiler.
- Automatisk rapportgenerering: Oppretter detaljerte økonomiske rapporter automatisk, sparer tid og reduserer feil.
- Kundekommunikasjonstekster: Genererer personlig tilpassede meldinger for å øke kundeengasjementet.
- Produktbeskrivelser og tilpasninger: Utformer tilpasset produktinformasjon for å forbedre appell og relevans for kundene.
5.2 Digital tvilling med multiagentsystemer
Multi-agent-systemer introduserer spesialiserte agenter som utfører distinkte funksjoner, som muliggjør dynamisk og intelligent styring av bankoperasjoner.
- Risikovurderingsagenter: Vurder potensielle risikoer i finansielle operasjoner for å forbedre sikkerhet og samsvar.
- Kundeserviceagenter: Samhandle med kunder for å svare på forespørsler og gi effektiv støtte.
- Transaksjonsovervåkingsagenter: Overvåke finansielle transaksjoner i sanntid for å oppdage eventuelle uregelmessigheter.
- Agenter for svindeldeteksjon: Identifisere og forhindre uredelige aktiviteter i banksystemet.
- Koordinering mellom ulike avdelinger: Forbedrer samarbeid på tvers av avdelinger for strømlinjeformede beslutningsprosesser.
- Automatiske eskaleringsmekanismer: Eskaler problemer automatisk til passende nivåer når det er nødvendig.
- Dynamisk ressursallokering: Justerer ressursfordeling i sanntid basert på aktuelle behov og prioriteringer.
- Oppdagelse av krysssalgsmuligheter: Identifiserer muligheter for å tilby tilleggsprodukter eller tjenester til eksisterende kunder.
5.3 Digital tvilling med kunnskapsgrafer
Kunnskapsgrafer beriker den digitale tvillingen ved å kartlegge og analysere komplekse dataforhold, gi dypere innsikt og støtte informert beslutningstaking.
- Kartlegging av kunderelasjoner: Oppretter detaljerte kart over kundeinteraksjoner for bedre å forstå nettverkene deres og innflytelsen deres.
- Produktkoblinger: Kobler sammen relaterte produkter for å identifisere kryss- og mersalgsmuligheter.
- Risikofaktornettverk: Kartlegger hvordan ulike risikofaktorer henger sammen i organisasjonen.
- Regelverk: Integrerer og sporer overholdelsesforpliktelser for å sikre overholdelse av alle regulatoriske standarder.
- Kompleks relasjonsanalyse: Analyserer intrikate dataforhold for å trekke ut meningsfull innsikt.
- Mønstergjenkjenning: Identifiserer tilbakevendende mønstre i data som kan indikere trender eller potensielle problemer.
- Anomalideteksjon: Oppdager avvik fra normale mønstre som kan signalisere problemer eller muligheter
- Prediktiv modellering: Bruker historiske data for å forutsi fremtidige utfall og støtte bedre beslutningstaking.
6. Avanserte brukstilfeller av digitale tvillinger i bankvirksomhet
For å illustrere de praktiske bruksområdene til digitale tvillinger forbedret av LLM, Multi-Agent Systems og Knowledge Graphs, bør du vurdere følgende avanserte brukstilfeller:
6.1 Kredittrisikovurdering
Digitale tvillinger analyserer finansielle dokumenter ved å bruke LLM: Den digitale tvillingen behandler og tolker komplekse regnskaper og kredittrapporter raskt, og gir nøyaktige vurderinger.
- Multi-Agent-systemer evaluerer risikofaktorer i den digitale tvillingen: Spesialiserte agenter innen den digitale tvillingen vurderer ulike risikoelementer som markedsvolatilitet, låntakers historie og økonomiske indikatorer.
- Kunnskapsgrafer kartlegger kreditthistorier og relasjoner: Den digitale tvillingen bruker kunnskapsgrafer for å visualisere sammenhenger mellom enheter, identifisere potensielle risikomønstre og korrelasjoner.
6.2 Kundeserviceoptimalisering
- LLM-forbedrede digitale tvillinger gir naturlig språkinteraksjon: Digitale tvillinger samhandler med kunder gjennom samtale-AI, og tilbyr intuitiv og personlig støtte 24/7.
- Agenter koordinerer kundeforespørsler i det digitale tvillingmiljøet: Multiagentsystemer innenfor den digitale tvillingen administrerer og prioriterer henvendelser for effektiv løsning.
- Kunnskapsgrafer Analyser kundedata relasjonelt: Den digitale tvillingen utnytter kunnskapsgrafer for å forstå kundenes preferanser og historie, og muliggjør skreddersydde tjenester.
6.3 Svindeloppdagelse
- Digitale tvillinger oppdager mistenkelige aktivitetsmønstre ved hjelp av LLM-er: Den digitale tvillingen identifiserer uregelmessigheter i transaksjonsdata som kan indikere uredelige aktiviteter.
- Multi-Agent Systems overvåker svindelscenarier i den digitale tvillingen: Agenter overvåker kontinuerlig flere kanaler og berøringspunkter i den digitale tvillingen for å oppdage potensielle trusler.
- Kunnskapsgrafer identifiserer relasjonssvindelmønstre: Den digitale tvillingen avdekker skjulte forbindelser mellom uredelige aktiviteter og enheter gjennom relasjonsanalyse.
Ved å integrere disse avanserte teknologiene i digitale tvillinger, kan bankene forbedre sine operasjonelle evner betydelig. Denne enhetlige tilnærmingen muliggjør smartere beslutningstaking, styrker sikkerhetstiltak og leverer mer personlig tilpassede tjenester til kunder.
7. konklusjon
Digitale tvillinger er nøkkelen til å låse opp reell verdi fra LLM-er og andre AI-løsninger. Mens mange organisasjoner i dag jobber med å integrere AI-evner i sine forretningsprosesser, uten en strukturert og metodisk tilnærming, klarer disse initiativene ofte ikke å strekke seg utover enkle chatbot-applikasjoner. På dette stadiet tilbyr Twinize ikke bare en teknologisk plattform, men også det metodiske rammeverket som organisasjoner trenger for sin intelligente digitale transformasjonsreise. Ved å ta en helhetlig tilnærming som integrerer data, prosesser og menneskelige elementer, veileder Twinize organisasjoner i å effektivt bruke AI-teknologier for å skape reell forretningsverdi. Gjennom denne omfattende tilnærmingen fungerer Twinize som en pålitelig partner innen AI-transformasjon, som gjør det mulig for organisasjoner å oppnå bærekraftig og skalerbar suksess samtidig som datadrevne beslutningsprosesser optimaliseres.





