
ภาคการเงินกำลังนำเทคโนโลยีขั้นสูงมาใช้เพื่อยกระดับประสบการณ์ของลูกค้าและเพิ่มประสิทธิภาพการดำเนินงานอย่างรวดเร็ว ดิจิทัลทวินส์กลายเป็นสิ่งสำคัญ ไม่เพียงแต่สำหรับการทำความเข้าใจลูกค้าอย่างลึกซึ้งยิ่งขึ้นเท่านั้น แต่ยังช่วยให้สามารถสร้างสรรค์โซลูชันที่เป็นนวัตกรรมใหม่เพื่อรับมือกับความท้าทายต่างๆ ในด้านฟินเทคได้อีกด้วยTwinize คือผู้นำในการเปลี่ยนแปลงนี้ แพลตฟอร์มดิจิทัลทวินส์แบบครบวงจรที่ออกแบบมาโดยเฉพาะสำหรับภาคการเงิน ช่วยให้ธนาคารสามารถตระหนักถึงศักยภาพสูงสุดของการเปลี่ยนแปลงทางดิจิทัล ในบริบทนี้ การทบทวนว่าดิจิทัลทวินส์คืออะไร และศักยภาพในการเปลี่ยนแปลงของดิจิทัลทวินส์ในภาคการธนาคาร รวมถึงวิธีที่Twinizeช่วยในการเปลี่ยนแปลงนี้ จึงเป็นสิ่งที่มีคุณค่า
1. วิวัฒนาการของ Digital Twins: ขับเคลื่อนระบบธนาคารยุคใหม่
คุณรู้หรือไม่ว่าเทคโนโลยีที่ออกแบบมาสำหรับภารกิจในอวกาศโดยเฉพาะนั้นกำลังปฏิวัติรูปแบบการดำเนินงานของธนาคารและการให้บริการลูกค้าในปัจจุบัน ฝาแฝดทางดิจิทัลซึ่งคิดค้นโดย NASA ในช่วงทศวรรษ 1960 เพื่อใช้ในการแก้ไขปัญหาของยานอวกาศ ได้พัฒนาเป็นเครื่องมือที่เปลี่ยนโฉมหน้าอุตสาหกรรมการธนาคาร แต่สิ่งใดกันแน่ที่ทำให้เทคโนโลยีนี้เปลี่ยนแปลงรูปแบบการทำงานของสถาบันการเงิน?
ฝาแฝดทางดิจิทัลคือแบบจำลองเสมือนจริงของวัตถุ ระบบ กระบวนการ หรือบุคคลทางกายภาพ ซึ่งสร้างขึ้นในสภาพแวดล้อมดิจิทัลและอัปเดตด้วยข้อมูลแบบเรียลไทม์อย่างต่อเนื่อง เทคโนโลยีนี้ก้าวหน้ามาไกลจากจุดกำเนิดของอุตสาหกรรมการบินและอวกาศ โดยเฉพาะอย่างยิ่งการผสานรวมโมเดลภาษาขนาดใหญ่ (LLM) และปัญญาประดิษฐ์ (AI) ในระบบธนาคาร ฝาแฝดเสมือนจริงเหล่านี้จำลองทุกสิ่งทุกอย่างตั้งแต่พฤติกรรมของลูกค้าไปจนถึงแนวโน้มของตลาด ทำให้ธนาคารสามารถปรับการดำเนินงานให้เหมาะสมและคาดการณ์สถานการณ์ในอนาคตได้อย่างแม่นยำอย่างที่ไม่เคยมีมาก่อน
ภาคการธนาคารได้นำแนวคิดฝาแฝดทางดิจิทัลมาใช้ในการเปลี่ยนแปลงรูปแบบการดำเนินงานต่างๆ ตั้งแต่การจำลองสภาวะตลาด การประเมินความเสี่ยง ไปจนถึงการคาดการณ์ความต้องการของลูกค้าและการปรับปรุงกระบวนการให้บริการ กรอบการทำงานเสมือนนี้ช่วยให้ธนาคารสามารถทดสอบผลิตภัณฑ์ใหม่ เพิ่มประสิทธิภาพประสบการณ์ของลูกค้า และตัดสินใจโดยอิงจากข้อมูลโดยไม่ต้องเสี่ยงกับสถานการณ์จริง ตามการวิจัยของ McKinsey ศักยภาพนี้ไม่ถูกมองข้าม โดยผู้บริหารระดับสูงด้านเทคโนโลยี 70% ขององค์กรขนาดใหญ่ลงทุนอย่างจริงจังในเทคโนโลยีฝาแฝดทางดิจิทัล ในขณะที่โมเดลเสมือนเหล่านี้ยังคงพัฒนาควบคู่ไปกับความก้าวหน้าของ AI ก็พร้อมที่จะขับเคลื่อนการสร้างสรรค์นวัตกรรมที่ยิ่งใหญ่ขึ้นในบริการทางการเงิน ทำให้การธนาคารมีประสิทธิภาพ ยืดหยุ่น และเน้นที่ลูกค้ามากกว่าที่เคย
(https://www.mckinsey.com/featured-insights/mckinsey-explainers/what-is-digital-twin-technology)
2. ประเภทของฝาแฝดทางดิจิทัลในระบบธนาคาร
ในภูมิทัศน์การธนาคารที่เปลี่ยนแปลงอย่างรวดเร็วในปัจจุบัน ฝาแฝดทางดิจิทัลได้กลายมาเป็นเครื่องมือที่มีประสิทธิภาพในความซับซ้อนที่แตกต่างกัน 5 ระดับ ฝาแฝดทางดิจิทัลเหล่านี้กำลังเปลี่ยนแปลงวิธีการดำเนินงานของธนาคาร ตั้งแต่การสร้างแบบจำลองพื้นฐานไปจนถึงการตัดสินใจโดยอัตโนมัติ แต่ละประเภทมีบทบาทเฉพาะตัวในระบบนิเวศของธนาคาร:
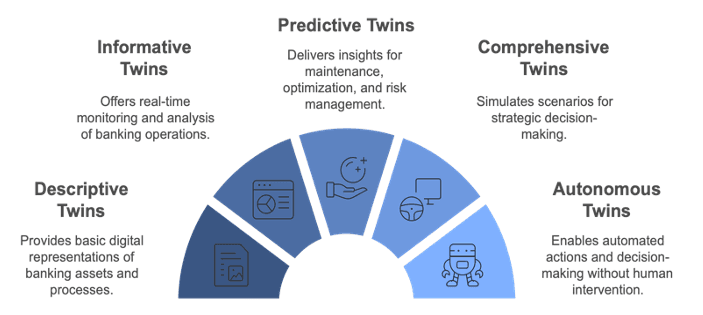
- Descriptive Twins นำเสนอข้อมูลการออกแบบและการดำเนินงานของธนาคารในรูปแบบที่แก้ไขได้แบบเรียลไทม์ ซึ่งทำหน้าที่เป็นตัวแทนดิจิทัลของระบบและกระบวนการที่มีอยู่ โดยจะบันทึกกระบวนการธนาคารพื้นฐานและสร้างแบบจำลองดิจิทัลพื้นฐานของสินทรัพย์ทางกายภาพและการดำเนินงานของธนาคาร ซึ่งถือเป็นพิมพ์เขียวของการดำเนินงานธนาคาร
- Informative Twins ถูกบูรณาการเข้ากับเซ็นเซอร์และข้อมูลการทำงานเพื่อให้สามารถติดตามประสิทธิภาพแบบเรียลไทม์และติดตามธุรกรรมทางการเงินได้ทันที โดยนำเสนอการวิเคราะห์พฤติกรรมของลูกค้าแบบเรียลไทม์ พร้อมให้ข้อมูลเชิงลึกอันมีค่าที่ช่วยเพิ่มประสิทธิภาพของผลิตภัณฑ์และบริการ
- ฝาแฝดเชิงทำนายให้ข้อมูลเชิงลึกสำหรับการบำรุงรักษาและการเพิ่มประสิทธิภาพผ่านการวิเคราะห์ความเสี่ยงและการพยากรณ์ ฝาแฝดเหล่านี้สร้างแบบจำลองพฤติกรรมของลูกค้าและคาดการณ์แนวโน้มของตลาด โดยให้ข้อมูลที่ดำเนินการได้สำหรับการจัดการความเสี่ยงและการวางแผนเชิงกลยุทธ์
- Comprehensive twins จำลองสถานการณ์ "จะเกิดอะไรขึ้นถ้า" เพื่อวิเคราะห์ประสิทธิภาพภายใต้เงื่อนไขตลาดที่แตกต่างกันและทดสอบสถานการณ์วิกฤตที่อาจเกิดขึ้น ทำหน้าที่เป็นระบบสนับสนุนการตัดสินใจเชิงกลยุทธ์ ช่วยกำหนดกลยุทธ์ที่ดีที่สุดโดยคาดการณ์ผลลัพธ์ของการเปลี่ยนแปลงหรือเหตุการณ์ที่อาจเกิดขึ้น
- ฝาแฝดอิสระสามารถดำเนินการได้โดยไม่ต้องมีการแทรกแซงจากมนุษย์โดยใช้การจัดการความเสี่ยงอัตโนมัติและการตัดสินใจที่สนับสนุนโดย AI ช่วยให้เพิ่มประสิทธิภาพพอร์ตโฟลิโอแบบไดนามิก ตอบสนองต่อการเปลี่ยนแปลงและความท้าทายระดับโลกในนามของผู้ใช้โดยตรง
3. เสาหลักทั้งสี่ของฝาแฝดทางดิจิทัลในระบบธนาคาร: การจำแนกประเภทที่ครอบคลุม
หลังจากสำรวจระดับความครบถ้วนสมบูรณ์ของฝาแฝดทางดิจิทัลและความสามารถที่เกี่ยวข้องแล้ว มาพิจารณาการใช้งานเฉพาะของฝาแฝดทางดิจิทัลในระบบธนาคารกัน การวิเคราะห์สินทรัพย์ดิจิทัลในระบบธนาคารของเราเผยให้เห็นคลาสพื้นฐานสี่คลาส:
- Digital Twin of Customer (DToC) จำลองพฤติกรรมและความชอบของลูกค้าเพื่อเปิดใช้งานบริการธนาคารเฉพาะบุคคลและเพิ่มประสิทธิภาพการเดินทางของลูกค้า
- Process Digital Twin จำลองกระบวนการธนาคารเพื่อเพิ่มประสิทธิภาพการดำเนินงานและปรับปรุงการจัดการความเสี่ยง
- System Digital Twin ตรวจสอบประสิทธิภาพของระบบธนาคาร ทดสอบมาตรการรักษาความปลอดภัย และเพิ่มประสิทธิภาพโครงสร้างพื้นฐาน
- Data Digital Twin วิเคราะห์ข้อมูลทางการเงินเพื่อคาดการณ์แนวโน้มตลาดและสนับสนุนกระบวนการตัดสินใจ
ภายใต้กรอบการจำแนกประเภทพื้นฐานสี่ประการนี้ การตรวจสอบตัวอย่างเชิงปฏิบัติของแอปพลิเคชันฝาแฝดทางดิจิทัลในภาคการธนาคารจะช่วยให้เราเข้าใจประโยชน์และศักยภาพในการเปลี่ยนแปลงที่เทคโนโลยีนี้มอบให้ได้ดีขึ้น
4. กรณีการใช้งานของ Digital Twins ในธนาคาร
แม้ว่าฝาแฝดทางดิจิทัลในภาคการธนาคารจะช่วยเพิ่มรายได้และเพิ่มประสิทธิภาพต้นทุนการดำเนินงาน แต่ยังช่วยลดการสูญเสียที่อาจเกิดขึ้นได้ด้วยการระบุและจัดการความเสี่ยงล่วงหน้า เทคโนโลยีที่สร้างสรรค์นี้ซึ่งเพิ่มความพึงพอใจและความภักดีของลูกค้าผ่านบริการส่วนบุคคลและแนวทางเชิงรุกนั้นมอบข้อได้เปรียบที่สำคัญให้กับสถาบันต่างๆ ในโลกการธนาคารดิจิทัลที่มีการแข่งขันสูง ตอนนี้มาดูกรณีการใช้งานฝาแฝดทางดิจิทัลในระบบธนาคารเพื่อทำความเข้าใจว่าข้อดีเหล่านี้ถูกนำไปใช้ในทางปฏิบัติได้อย่างไร
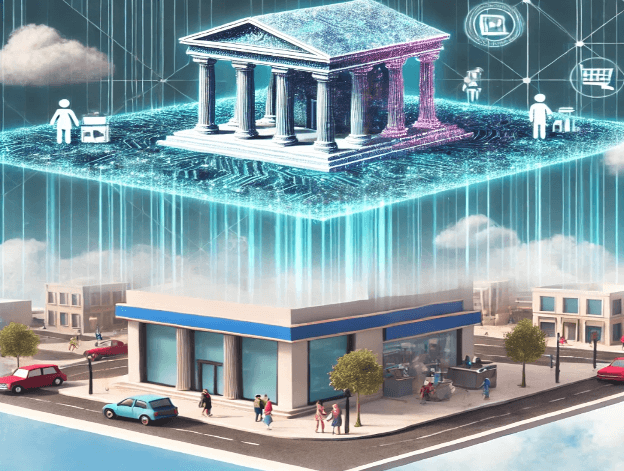
4.1 การปรับปรุงประสบการณ์ของลูกค้า
ในภูมิทัศน์ของธนาคาร เช่นเดียวกับในภาคส่วนอื่นๆ ประสบการณ์ของลูกค้าถือเป็นปัจจัยสำคัญที่ทำให้ลูกค้าแตกต่างจากลูกค้ารายอื่น ฝาแฝดทางดิจิทัลช่วยให้ธนาคารสามารถทำความเข้าใจและคาดการณ์พฤติกรรมของลูกค้าได้ ส่งผลให้มีบริการเฉพาะบุคคลและเชิงรุกมากขึ้น ส่งผลให้ลูกค้ามีความพึงพอใจสูงขึ้น มีความภักดีมากขึ้น และมีอัตราการรักษาลูกค้าที่ดีขึ้น
- คำแนะนำผลิตภัณฑ์ทางการเงินส่วนบุคคล: ฝาแฝดทางดิจิทัลจะวิเคราะห์นิสัยการใช้จ่ายของลูกค้า รูปแบบการออม และเหตุการณ์ในชีวิต เพื่อคาดการณ์ผลิตภัณฑ์ทางการเงินที่เหมาะสมที่สุด ซึ่งช่วยให้ธนาคารสามารถเสนอผลิตภัณฑ์ที่เกี่ยวข้องและตรงตามความต้องการและเป้าหมายทางการเงินของลูกค้าได้ทันท่วงที
- บริการลูกค้าเชิงรุก: การตรวจสอบรูปแบบธุรกรรมและกิจกรรมบัญชีแบบเรียลไทม์ช่วยให้การบริการลูกค้าแบบโต้ตอบกลายเป็นการสนับสนุนเชิงรุก ซึ่งช่วยให้ธนาคารสามารถระบุและแก้ไขปัญหาที่อาจเกิดขึ้นได้ก่อนที่ลูกค้าจะประสบปัญหา
- การประเมินความเสี่ยงอัตโนมัติ: ฝาแฝดทางดิจิทัลช่วยให้ประเมินสุขภาพทางการเงินของลูกค้าได้อย่างต่อเนื่องโดยประมวลผลข้อมูลหลายจุด เช่น เสถียรภาพของรายได้และรูปแบบการใช้จ่าย ซึ่งช่วยให้ตัดสินใจปล่อยสินเชื่อได้เร็วขึ้นและแม่นยำยิ่งขึ้น พร้อมทั้งลดอคติของมนุษย์
คาดการณ์ความต้องการของลูกค้าผ่านการวิเคราะห์พฤติกรรม ฝาแฝดทางดิจิทัลจะตรวจสอบรูปแบบธุรกรรมเพื่อสร้างโปรไฟล์ที่ครอบคลุมของพฤติกรรมทางการเงินของลูกค้า ความเข้าใจเชิงลึกนี้ช่วยให้ธนาคารคาดการณ์ความต้องการและปรับแต่งบริการได้ตามความเหมาะสม
4.2 การจัดการความเสี่ยงและความปลอดภัย
ในภูมิทัศน์ทางการเงินที่ซับซ้อนในปัจจุบัน ฝาแฝดทางดิจิทัลทำหน้าที่เป็นเครื่องมือที่มีประสิทธิภาพในการระบุ วิเคราะห์ และลดความเสี่ยง พร้อมทั้งรับประกันมาตรการรักษาความปลอดภัยที่แข็งแกร่งในการดำเนินงานของธนาคาร สถาบันต่างๆ สามารถจัดการกับภัยคุกคามและรักษาการปฏิบัติตามกฎระเบียบได้อย่างเป็นเชิงรุก พร้อมทั้งเสริมสร้างมาตรการรักษาความปลอดภัยในสภาพแวดล้อมดิจิทัลที่ท้าทายมากขึ้นเรื่อยๆ ได้ด้วยการสร้างแบบจำลองเสมือนจริงของระบบและกระบวนการของธนาคาร
- การตรวจจับและป้องกันการฉ้อโกง: ฝาแฝดทางดิจิทัลจะตรวจสอบรูปแบบพฤติกรรมของลูกค้าแต่ละรายและแจ้งกิจกรรมที่น่าสงสัยซึ่งเบี่ยงเบนไปจากบรรทัดฐานที่กำหนดไว้ ซึ่งช่วยให้ป้องกันการฉ้อโกงได้แบบเรียลไทม์พร้อมลดผลบวกปลอมให้เหลือน้อยที่สุด
- การวิเคราะห์ความเสี่ยงด้านสินเชื่อ: การจำลองสถานการณ์ทางเศรษฐกิจต่างๆ ช่วยให้ฝาแฝดทางดิจิทัลสามารถประเมินผลกระทบที่อาจเกิดขึ้นต่อความสามารถในการชำระคืนเงินกู้ของลูกค้าได้ ซึ่งช่วยให้ธนาคารสามารถตัดสินใจปล่อยสินเชื่อได้อย่างมีข้อมูลมากขึ้นและปรับการจัดการพอร์ตโฟลิโอให้เหมาะสมที่สุด
- การจำลองสถานการณ์การคุกคามทางไซเบอร์: ฝาแฝดทางดิจิทัลสร้างสภาพแวดล้อมการทดสอบแบบเสมือนที่จำลองระบบธนาคาร ช่วยให้ธนาคารจำลองการโจมตีทางไซเบอร์และทดสอบกลไกการป้องกันโดยไม่ต้องเสี่ยงต่อระบบจริง
- การจัดการการปฏิบัติตาม: ฝาแฝดทางดิจิทัลจะตรวจสอบการดำเนินงานของธนาคารโดยอัตโนมัติตามข้อกำหนดด้านกฎระเบียบ โดยระบุการละเมิดที่อาจเกิดขึ้นก่อนที่จะเกิดขึ้น และรักษาบันทึกการปฏิบัติตามข้อกำหนดอย่างละเอียด
4.3 ประสิทธิภาพการดำเนินงาน
ประสิทธิภาพในการดำเนินงานส่งผลโดยตรงต่อผลกำไรและคุณภาพการให้บริการของธนาคาร ฝาแฝดทางดิจิทัลช่วยเพิ่มประสิทธิภาพด้านการดำเนินงานต่างๆ เพื่อประสิทธิภาพที่ดีขึ้น
- การเพิ่มประสิทธิภาพการดำเนินงานสาขา: ฝาแฝดทางดิจิทัลวิเคราะห์การไหลของลูกค้าและความต้องการบริการเพื่อเพิ่มประสิทธิภาพในการจัดวางพนักงานและการจัดสรรทรัพยากร ส่งผลให้เวลาในการรอลดลงและประสิทธิภาพการบริการดีขึ้น
- การจัดการเครือข่ายเอทีเอ็ม: ด้วยการวิเคราะห์รูปแบบการใช้งานและตัวชี้วัดประสิทธิภาพ ดิจิทัลทวินจะช่วยเพิ่มประสิทธิภาพกำหนดการเติมเงินสดและป้องกันการหยุดชะงักของบริการในเครือข่าย ATM
- การจัดตารางเวลาพนักงาน: ฝาแฝดทางดิจิทัลทำนายปริมาณลูกค้าและความต้องการบริการเพื่อกำหนดระดับพนักงานที่เหมาะสม ช่วยให้ธนาคารรักษาคุณภาพบริการในขณะที่ควบคุมต้นทุนแรงงาน
- การจัดสรรทรัพยากร: ดิจิทัลทวินประมวลผลข้อมูลเกี่ยวกับการใช้งานอุปกรณ์และความต้องการบริการเพื่อเป็นแนวทางในการกระจายทรัพยากร ช่วยให้มั่นใจถึงการจัดวางทรัพยากรธนาคารในเครือข่ายอย่างเหมาะสมที่สุด
4.4 การพัฒนาผลิตภัณฑ์
การพัฒนาผลิตภัณฑ์ที่ประสบความสำเร็จถือเป็นสิ่งสำคัญสำหรับการรักษาความสามารถในการแข่งขันและตอบสนองความต้องการของลูกค้า ฝาแฝดทางดิจิทัลช่วยให้ธนาคารสามารถทดสอบและปรับปรุงผลิตภัณฑ์ก่อนเปิดตัว
- การทดสอบผลิตภัณฑ์ทางการเงินใหม่: ฝาแฝดทางดิจิทัลจำลองสภาพตลาดและการตอบสนองของลูกค้าต่อข้อเสนอทางการเงินใหม่ ช่วยให้ธนาคารปรับแต่งผลิตภัณฑ์ก่อนเปิดตัวและปรับปรุงอัตราความสำเร็จ
- การวัดผลตอบสนองของตลาด: ด้วยการจำลองรูปแบบผลิตภัณฑ์ที่ซับซ้อน ฝาแฝดทางดิจิทัลช่วยให้ธนาคารคาดการณ์อัตราการยอมรับของลูกค้า และปรับแต่งฟีเจอร์ต่างๆ ก่อนการปรับใช้เต็มรูปแบบ
- การติดตามประสิทธิภาพของผลิตภัณฑ์: ฝาแฝดทางดิจิทัลติดตามรูปแบบการใช้งานแบบเรียลไทม์และตัวชี้วัดความสำเร็จ ช่วยให้ระบุโอกาสในการปรับปรุงและการบำรุงรักษาคุณภาพผลิตภัณฑ์ได้อย่างรวดเร็ว
- การปรับปรุงตามความคิดเห็นของลูกค้า: ด้วยการวิเคราะห์การโต้ตอบของลูกค้าผ่านช่องทางธนาคาร ดิจิทัลทวินสามารถระบุจุดปัญหาและความชอบได้ ทำให้สามารถปรับแต่งผลิตภัณฑ์อย่างต่อเนื่องตามความต้องการจริงของลูกค้าได้
5. Digital Twin และเทคโนโลยีใหม่ที่กำลังเกิดขึ้น: LLM, ระบบมัลติเอเจนต์ และกราฟความรู้
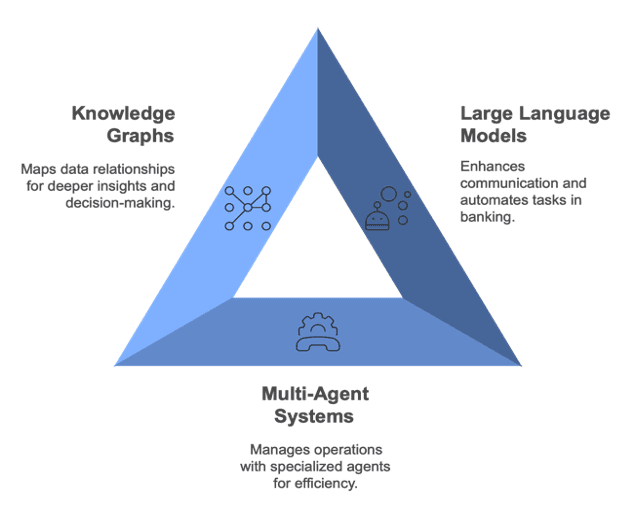
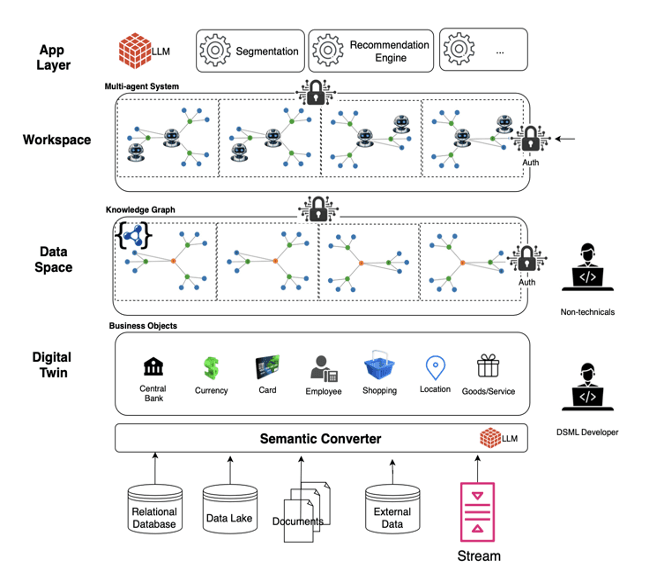
ให้เราแสดงให้คุณเห็นว่าเราพัฒนาโซลูชันโดยใช้เทคโนโลยีฝาแฝดดิจิทัลอย่างไรเพื่อเพิ่มประสิทธิภาพในการดำเนินงานและความพึงพอใจของลูกค้าในภาคการธนาคาร ด้วยการผสานรวม Large Language Models (LLMs), Multi-Agent Systems และ Knowledge Graphs เรามุ่งมั่นที่จะสร้างฝาแฝดดิจิทัลที่มีความชาญฉลาด ตอบสนองได้ดีขึ้น และขับเคลื่อนด้วยข้อมูล ด้านล่างนี้ เราจะแสดงให้เห็นว่าเทคโนโลยีแต่ละอย่างมีบทบาทอย่างไรในการพัฒนาแอปพลิเคชันฝาแฝดดิจิทัลในระบบธนาคาร
5.1 ฝาแฝดดิจิทัลพร้อมโมเดลภาษาขนาดใหญ่ (LLM)
LLM ช่วยเพิ่มความสามารถของฝาแฝดทางดิจิทัลในการประมวลผลและสร้างภาษาที่เหมือนมนุษย์ ทำให้การโต้ตอบดีขึ้น และทำให้งานต่างๆ เป็นแบบอัตโนมัติ
- ทำความเข้าใจข้อสงสัยและคำขอของลูกค้า: ตีความและตอบคำถามลูกค้าได้อย่างถูกต้อง
- การวิเคราะห์เอกสารทางการเงินโดยอัตโนมัติ: ประมวลผลและวิเคราะห์เอกสารทางการเงินอย่างรวดเร็วโดยไม่ต้องมีการแทรกแซงด้วยตนเอง
- การทบทวนสัญญาและนโยบาย: ตรวจสอบสัญญาและนโยบายอย่างมีประสิทธิภาพเพื่อระบุเงื่อนไขสำคัญและปัญหาการปฏิบัติตาม
- การวิเคราะห์ความรู้สึกและการประเมินความคิดเห็นของลูกค้า: วัดระดับความพึงพอใจของลูกค้าและระบุพื้นที่สำหรับการปรับปรุงผ่านการวิเคราะห์ข้อเสนอแนะ
- คำแนะนำทางการเงินส่วนบุคคล: มอบคำแนะนำทางการเงินที่เหมาะกับแต่ละบุคคลโดยพิจารณาจากโปรไฟล์ลูกค้าแต่ละราย
- การสร้างรายงานอัตโนมัติ: สร้างรายงานทางการเงินโดยละเอียดโดยอัตโนมัติประหยัดเวลาและลดข้อผิดพลาด
- ข้อความการสื่อสารกับลูกค้า: สร้างข้อความส่วนบุคคลเพื่อเพิ่มการมีส่วนร่วมของลูกค้า
- คำอธิบายผลิตภัณฑ์และการปรับแต่ง: ปรับแต่งข้อมูลผลิตภัณฑ์เพื่อเพิ่มความน่าดึงดูดและความเกี่ยวข้องกับลูกค้า
5.2 ฝาแฝดดิจิทัลพร้อมระบบมัลติเอเจนต์
ระบบหลายตัวแทนนำเสนอตัวแทนเฉพาะทางที่ทำหน้าที่ที่แตกต่างกัน ซึ่งช่วยให้สามารถบริหารจัดการการดำเนินงานธนาคารได้อย่างชาญฉลาดและไดนามิก
- ตัวแทนการประเมินความเสี่ยง: ประเมินความเสี่ยงที่อาจเกิดขึ้นในการดำเนินงานทางการเงินเพื่อเพิ่มความปลอดภัยและการปฏิบัติตาม
- เจ้าหน้าที่ฝ่ายบริการลูกค้า: โต้ตอบกับลูกค้าเพื่อตอบคำถามและให้การสนับสนุนอย่างมีประสิทธิภาพ
- ตัวแทนตรวจสอบธุรกรรม: ดูแลธุรกรรมทางการเงินแบบเรียลไทม์เพื่อตรวจจับสิ่งผิดปกติใดๆ
- ตัวแทนตรวจจับการฉ้อโกง: ระบุและป้องกันกิจกรรมฉ้อโกงภายในระบบธนาคาร
- การประสานงานระหว่างแผนกต่างๆ: ปรับปรุงการทำงานร่วมกันระหว่างแผนกเพื่อให้กระบวนการตัดสินใจมีประสิทธิภาพมากขึ้น
- กลไกการยกระดับอัตโนมัติ: ยกระดับปัญหาโดยอัตโนมัติไปยังระดับที่เหมาะสมเมื่อจำเป็น
- การจัดสรรทรัพยากรแบบไดนามิก: ปรับการกระจายทรัพยากรแบบเรียลไทม์ตามความต้องการและลำดับความสำคัญปัจจุบัน
- การตรวจจับโอกาสในการขายแบบไขว้: ระบุโอกาสในการเสนอผลิตภัณฑ์และบริการเพิ่มเติมให้กับลูกค้าที่มีอยู่
5.3 ฝาแฝดทางดิจิทัลพร้อมกราฟความรู้
กราฟความรู้ช่วยเสริมความสมบูรณ์ให้กับฝาแฝดทางดิจิทัลด้วยการจัดทำแผนที่และวิเคราะห์ความสัมพันธ์ของข้อมูลที่ซับซ้อน มอบข้อมูลเชิงลึกที่ลึกซึ้งยิ่งขึ้น และสนับสนุนการตัดสินใจอย่างรอบรู้
- การทำแผนที่ความสัมพันธ์กับลูกค้า: สร้างแผนที่โดยละเอียดของการโต้ตอบกับลูกค้าเพื่อให้เข้าใจเครือข่ายและอิทธิพลของพวกเขาได้ดีขึ้น
- การเชื่อมโยงผลิตภัณฑ์: เชื่อมต่อผลิตภัณฑ์ที่เกี่ยวข้องเพื่อระบุโอกาสในการขายแบบไขว้และการขายแบบเพิ่มปริมาณ
- เครือข่ายปัจจัยเสี่ยง: วางแผนว่าปัจจัยความเสี่ยงต่างๆ จะเชื่อมโยงกันอย่างไรภายในองค์กร
- ข้อกำหนดด้านกฎข้อบังคับ: บูรณาการและติดตามข้อผูกพันการปฏิบัติตามเพื่อให้แน่ใจว่าเป็นไปตามมาตรฐานการกำกับดูแลทั้งหมด
- การวิเคราะห์ความสัมพันธ์ที่ซับซ้อน: วิเคราะห์ความสัมพันธ์ของข้อมูลที่ซับซ้อนเพื่อดึงข้อมูลเชิงลึกที่มีความหมาย
- การตรวจจับรูปแบบ: ระบุรูปแบบที่เกิดขึ้นซ้ำในข้อมูลซึ่งอาจบ่งชี้ถึงแนวโน้มหรือปัญหาที่อาจเกิดขึ้น
- การตรวจจับความผิดปกติ: ตรวจจับการเบี่ยงเบนจากรูปแบบปกติที่อาจส่งสัญญาณปัญหาหรือโอกาส
- การสร้างแบบจำลองเชิงทำนาย: ใช้ข้อมูลในอดีตเพื่อคาดการณ์ผลลัพธ์ในอนาคตและสนับสนุนการตัดสินใจที่ดีขึ้น
6. กรณีการใช้งานขั้นสูงของ Digital Twins ในธนาคาร
ในการอธิบายการใช้งานจริงของฝาแฝดทางดิจิทัลที่ได้รับการปรับปรุงด้วย LLM ระบบมัลติเอเจนต์ และกราฟความรู้ โปรดพิจารณากรณีการใช้งานขั้นสูงต่อไปนี้:
6.1 การประเมินความเสี่ยงด้านสินเชื่อ
ดิจิทัลทวินช่วยวิเคราะห์เอกสารทางการเงินโดยใช้ LLM: ดิจิทัลทวินจะประมวลผลและตีความงบการเงินและรายงานสินเชื่อที่ซับซ้อนได้อย่างรวดเร็ว ให้การประเมินที่แม่นยำ
- ระบบหลายตัวแทนประเมินปัจจัยความเสี่ยงภายใน Digital Twin: ตัวแทนเฉพาะทางภายในฝาแฝดทางดิจิทัลจะประเมินองค์ประกอบความเสี่ยงต่างๆ เช่น ความผันผวนของตลาด ประวัติผู้กู้ และตัวชี้วัดทางเศรษฐกิจ
- กราฟความรู้แสดงประวัติเครดิตและความสัมพันธ์: ฝาแฝดทางดิจิทัลใช้กราฟความรู้เพื่อสร้างภาพความเชื่อมโยงระหว่างหน่วยงาน ระบุรูปแบบความเสี่ยงที่อาจเกิดขึ้นและความสัมพันธ์
6.2 การเพิ่มประสิทธิภาพการบริการลูกค้า
- LLM-Enhanced Digital Twins มอบการโต้ตอบทางภาษาธรรมชาติ: ฝาแฝดทางดิจิทัลโต้ตอบกับลูกค้าผ่านทาง AI เชิงสนทนา มอบการสนับสนุนที่ใช้งานง่ายและเฉพาะบุคคลตลอด 24 ชั่วโมงทุกวัน
- ตัวแทนประสานงานคำขอของลูกค้าในสภาพแวดล้อม Digital Twin: ระบบหลายตัวแทนภายในฝาแฝดทางดิจิทัลช่วยจัดการและกำหนดลำดับความสำคัญของการสอบถามเพื่อการแก้ไขปัญหาอย่างมีประสิทธิภาพ
- Knowledge Graphs วิเคราะห์ข้อมูลลูกค้าแบบสัมพันธ์: ฝาแฝดทางดิจิทัลใช้ประโยชน์จากกราฟความรู้เพื่อทำความเข้าใจความต้องการและประวัติของลูกค้า ซึ่งช่วยให้สามารถให้บริการตามความต้องการได้
6.3 การตรวจจับการฉ้อโกง
- Digital Twins ตรวจจับรูปแบบกิจกรรมที่น่าสงสัยโดยใช้ LLM: ฝาแฝดทางดิจิทัลระบุความผิดปกติในข้อมูลธุรกรรมที่อาจบ่งชี้ถึงกิจกรรมฉ้อโกง
- ระบบหลายตัวแทนตรวจสอบสถานการณ์การฉ้อโกงภายใน Digital Twin: ตัวแทนจะคอยตรวจสอบช่องทางและจุดสัมผัสต่างๆ ในระบบดิจิทัลอย่างต่อเนื่องเพื่อตรวจจับภัยคุกคามที่อาจเกิดขึ้น
- กราฟความรู้ระบุรูปแบบการฉ้อโกงเชิงสัมพันธ์: ฝาแฝดทางดิจิทัลเปิดเผยการเชื่อมโยงที่ซ่อนอยู่ระหว่างกิจกรรมฉ้อโกงและหน่วยงานต่างๆ ผ่านการวิเคราะห์เชิงสัมพันธ์
ด้วยการบูรณาการเทคโนโลยีขั้นสูงเหล่านี้เข้ากับฝาแฝดทางดิจิทัล ธนาคารสามารถปรับปรุงความสามารถในการดำเนินงานได้อย่างมีนัยสำคัญ แนวทางแบบรวมศูนย์นี้ช่วยให้ตัดสินใจได้อย่างชาญฉลาดมากขึ้น เสริมความแข็งแกร่งให้กับมาตรการรักษาความปลอดภัย และมอบบริการเฉพาะบุคคลมากขึ้นให้กับลูกค้า
7 ข้อสรุป
ฝาแฝดทางดิจิทัลเป็นกุญแจสำคัญในการปลดล็อกมูลค่าที่แท้จริงจาก LLM และโซลูชั่น AI อื่น ๆแม้ว่าองค์กรต่างๆ ในปัจจุบันจะพยายามบูรณาการความสามารถของ AI เข้ากับกระบวนการทางธุรกิจ แต่หากไม่มีแนวทางที่เป็นโครงสร้างและวิธีการที่ชัดเจน ความคิดริเริ่มเหล่านี้มักจะล้มเหลวในการขยายขอบเขตให้เกินกว่าแอปพลิเคชันแชทบ็อตแบบง่ายๆ ในขั้นตอนนี้ Twinize ไม่เพียงแต่เสนอแพลตฟอร์มเทคโนโลยีเท่านั้น แต่ยังรวมถึงกรอบแนวทางวิธีการที่องค์กรต่างๆ ต้องการสำหรับเส้นทางการเปลี่ยนแปลงทางดิจิทัลอัจฉริยะด้วย Twinize ให้คำแนะนำองค์กรต่างๆ ในการใช้เทคโนโลยี AI อย่างมีประสิทธิภาพเพื่อสร้างมูลค่าทางธุรกิจที่แท้จริง โดยใช้แนวทางแบบองค์รวมที่ผสานรวมข้อมูล กระบวนการ และองค์ประกอบของมนุษย์ ด้วยแนวทางที่ครอบคลุมนี้ Twinize จึงทำหน้าที่เป็นพันธมิตรที่เชื่อถือได้ในการเปลี่ยนแปลง AI ช่วยให้องค์กรต่างๆ ประสบความสำเร็จอย่างยั่งยืนและปรับขนาดได้ในขณะที่เพิ่มประสิทธิภาพกระบวนการตัดสินใจที่ขับเคลื่อนด้วยข้อมูล





