
Фінансовий сектор швидко впроваджує передові технології для покращення обслуговування клієнтів та оптимізації операційної ефективності. Цифрові двійники стали ключовими не лише для отримання глибшого розуміння потреб клієнтів, але й для впровадження інноваційних рішень для різноманітних фінтех-завдань. На передовій цієї трансформації стоїть Twinize , комплексна платформа цифрових двійників, спеціально розроблена для фінансового сектору, яка дозволяє банкам реалізувати весь потенціал їхнього шляху цифрової трансформації. У цьому контексті важливо переглянути, що таке цифрові двійники, та дослідити їхній трансформаційний потенціал у банківському секторі, а також те, як Twinize допомагає цій трансформації.
1. Еволюція цифрових близнюків: розвиток банківської справи нового покоління
Чи знаєте ви, що технологія, спочатку розроблена для космічних місій, тепер революціонізує роботу банків і обслуговування клієнтів? Цифрові близнюки, вперше розроблені НАСА в 1960-х роках для усунення несправностей космічних кораблів, перетворилися на кардинальний інструмент, який змінює форму банківської галузі. Але що саме робить цю технологію настільки трансформаційною для фінансових установ?
Цифрові близнюки — це віртуальні копії фізичних об’єктів, систем, процесів або людей, створені в цифровому середовищі та постійно оновлювані даними в реальному часі. Ця технологія пройшла довгий шлях від свого аерокосмічного походження, зокрема завдяки інтеграції великих мовних моделей (LLM) і штучного інтелекту (AI). У банківській справі ці віртуальні близнюки тепер симулюють все, від поведінки клієнтів до ринкових тенденцій, дозволяючи банкам оптимізувати операції та прогнозувати майбутні сценарії з безпрецедентною точністю.
Банківський сектор використовує цифрових близнюків, щоб трансформувати численні аспекти своїх операцій: від моделювання ринкових умов і оцінки ризиків до прогнозування потреб клієнтів і оптимізації послуг. Ця віртуальна структура дозволяє банкам тестувати нові продукти, оптимізувати взаємодію з клієнтами та приймати рішення на основі даних без реальних ризиків. Згідно з дослідженням McKinsey, цей потенціал не залишився непоміченим: 70% керівників вищої ланки технологій у великих підприємствах активно інвестують у технологію цифрових близнюків. Оскільки ці віртуальні моделі продовжують розвиватися разом із вдосконаленням штучного інтелекту, вони будуть стимулювати ще більше інновацій у фінансових послугах, роблячи банківську діяльність більш ефективною, стійкою та орієнтованою на клієнта, ніж будь-коли раніше.
(https://www.mckinsey.com/featured-insights/mckinsey-explainers/what-is-digital-twin-technology)
2. Типи цифрових двійників у банківській справі
У сучасному банківському середовищі, що швидко розвивається, цифрові близнюки стали потужними інструментами на п’яти різних рівнях складності. Ці віртуальні копії змінюють те, як працюють банки, від базового моделювання до автономного прийняття рішень. Кожен тип виконує унікальну роль у банківській екосистемі:
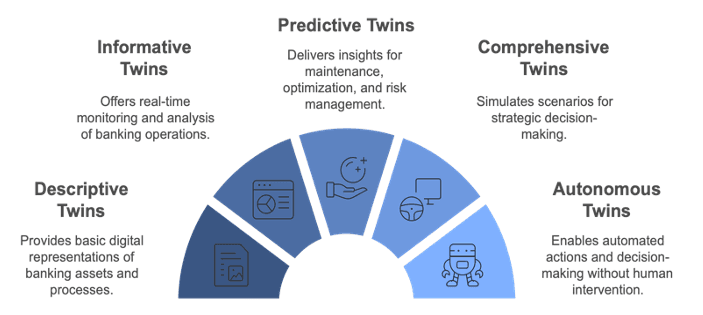
- Описові Twins надають живі редаговані версії дизайну та операційних даних банку, служачи цифровим представленням існуючих систем і процесів. Вони документують основні банківські процеси, створюючи базову цифрову модель фізичних активів і операцій банку. Вони є схемами банківських операцій.
- Informative Twins інтегровані з датчиками та оперативними даними, щоб забезпечити моніторинг продуктивності в реальному часі та миттєве відстеження банківських операцій. Вони пропонують аналіз поведінки клієнтів у реальному часі, надаючи цінну інформацію, яка покращує ефективність продуктів і послуг.
- Передбачливі близнюки пропонують інформацію для обслуговування та оптимізації за допомогою аналізу ризиків і прогнозування. Вони моделюють поведінку клієнтів і прогнозують ринкові тенденції, надаючи корисну інформацію для управління ризиками та стратегічного планування.
- Комплексні близнюки імітують сценарії «що-якщо» для аналізу ефективності за різних ринкових умов і тестування можливих сценаріїв кризи. Вони служать системами підтримки стратегічних рішень, допомагаючи визначати оптимальні стратегії шляхом прогнозування результатів потенційних змін або подій.
- Автономні близнюки можуть діяти без втручання людини, використовуючи автоматичне управління ризиками та прийняття рішень за допомогою ШІ. Вони забезпечують динамічну оптимізацію портфоліо, завчасно реагуючи на глобальні зміни та виклики від імені користувача.
3. Чотири стовпи цифрових двійників у банківській справі: комплексна класифікація
Дослідивши рівень зрілості цифрових двійників та їхні відповідні можливості, давайте розглянемо їх конкретні застосування в банківській справі. Наш аналіз цифрових активів у банківській екосистемі виявляє чотири основні класи:
- Digital Twin of Customer (DToC) моделює поведінку та вподобання клієнтів, щоб забезпечити персоналізовані банківські послуги та оптимізувати шлях клієнта.
- Process Digital Twin імітує банківські процеси для підвищення операційної ефективності та покращення управління ризиками.
- System Digital Twin відстежує роботу банківських систем, тестує заходи безпеки та забезпечує оптимізацію інфраструктури.
- Data Digital Twin Аналізує фінансові дані для прогнозування ринкових тенденцій і підтримки процесів прийняття рішень.
У рамках цих чотирьох основних класифікацій вивчення практичних прикладів застосування цифрових близнюків у банківському секторі допоможе нам краще зрозуміти переваги та трансформаційний потенціал, які надає ця технологія.
4. Випадки використання цифрових двійників у банківській справі
У той час як цифрові близнюки в банківському секторі забезпечують зростання доходів і оптимізацію операційних витрат, вони також мінімізують потенційні збитки, заздалегідь визначаючи ризики та керуючи ними. Ця інноваційна технологія, яка підвищує задоволеність і лояльність клієнтів завдяки персоналізованим послугам і проактивним підходам, забезпечує значні переваги установам у конкурентному світі цифрового банкінгу. Тепер давайте розглянемо випадки використання цифрових близнюків у банківській справі, щоб зрозуміти, як ці переваги реалізуються на практиці.
4.1 Покращення досвіду клієнтів
У банківському середовищі, як і в інших секторах, клієнтський досвід виділяється як критична відмінність. Цифрові близнюки дозволяють банкам розуміти та прогнозувати поведінку клієнтів, що веде до більш персоналізованих та проактивних послуг. Це призводить до підвищення задоволеності клієнтів, підвищення лояльності та покращення показників утримання.
- Персональні рекомендації щодо фінансових продуктів: Цифрові близнюки аналізують витрати клієнтів, моделі заощаджень і життєві події, щоб передбачити оптимальні фінансові продукти. Це дозволяє банкам своєчасно робити релевантні пропозиції продуктів, які відповідають потребам клієнтів і фінансовим цілям
- Проактивне обслуговування клієнтів: Відстежуючи моделі транзакцій і дії на рахунку в режимі реального часу, цифрові близнюки перетворюють реактивне обслуговування клієнтів на проактивну підтримку. Це дозволяє банкам виявляти та вирішувати потенційні проблеми до того, як у клієнтів виникнуть проблеми.
- Автоматизована оцінка ризиків: Цифрові близнюки забезпечують безперервну оцінку фінансового стану клієнта шляхом обробки кількох точок даних, включаючи стабільність доходів і моделі витрат. Це дає змогу швидше та точніше приймати рішення щодо кредитування, одночасно зменшуючи людську упередженість.
Прогнозування потреб клієнтів за допомогою поведінкової аналітики. Цифрові близнюки вивчають моделі транзакцій, щоб створити вичерпні профілі фінансової поведінки клієнтів. Це глибоке розуміння дозволяє банкам передбачати потреби та адаптувати послуги відповідно до них.
4.2 Управління ризиками та безпека
У сучасному складному фінансовому ландшафті цифрові близнюки служать потужними інструментами для виявлення, аналізу та пом’якшення ризиків, одночасно забезпечуючи надійні заходи безпеки в банківських операціях. Створюючи віртуальні копії банківських систем і процесів, установи можуть активно протистояти загрозам і підтримувати відповідність нормативним вимогам, одночасно зміцнюючи свою безпеку в умовах дедалі складнішого цифрового середовища.
- Виявлення та запобігання шахрайству: Цифрові близнюки відстежують моделі поведінки окремих клієнтів і позначають підозрілі дії, які відхиляються від встановлених норм. Це дозволяє запобігати шахрайству в режимі реального часу, мінімізуючи помилкові спрацьовування.
- Аналіз кредитного ризику: Моделюючи різні економічні сценарії, цифрові близнюки оцінюють потенційний вплив на спроможність клієнта погашати кредит. Це дозволяє банкам приймати більш обґрунтовані рішення щодо кредитування та оптимізувати управління портфелем.
- Симуляції проти загроз кібербезпеці: Цифрові близнюки створюють віртуальні тестові середовища, які копіюють банківські системи, дозволяючи банкам імітувати кібератаки та тестувати механізми захисту, не ризикуючи реальними системами.
- Керування дотриманням вимог: Цифрові близнюки автоматично відстежують банківські операції на відповідність нормативним вимогам, виявляючи потенційні порушення до їх виникнення та зберігаючи детальні записи відповідності.
4.3 Операційна ефективність
Операційна ефективність безпосередньо впливає на прибутковість банку та якість обслуговування. Цифрові двійники допомагають оптимізувати різні робочі аспекти для кращої продуктивності
- Оптимізація роботи відділень: Цифрові близнюки аналізують потік клієнтів і запити на обслуговування, щоб оптимізувати розміщення персоналу та розподіл ресурсів, що призводить до скорочення часу очікування та підвищення ефективності обслуговування
- Управління мережею банкоматів: Аналізуючи шаблони використання та показники ефективності, цифрові близнюки оптимізують графіки поповнення готівки та запобігають перебоям у обслуговуванні в мережах банкоматів.
- Штатний розклад: Цифрові близнюки прогнозують кількість клієнтів і потреби в обслуговуванні, щоб визначити оптимальний рівень персоналу, допомагаючи банкам підтримувати якість обслуговування, одночасно контролюючи витрати на робочу силу
- Розподіл ресурсів: Цифрові двійники обробляють дані про використання обладнання та вимоги до послуг, щоб керувати розподілом ресурсів, забезпечуючи оптимальне розміщення банківських ресурсів у мережі.
4.4 Розробка продукту
Успішна розробка продукту необхідна для підтримки конкурентоспроможності та задоволення потреб клієнтів. Цифрові близнюки дозволяють банкам тестувати та вдосконалювати продукти перед запуском.
- Тестування нових фінансових продуктів: Цифрові близнюки моделюють ринкові умови та реакцію клієнтів на нові фінансові пропозиції, дозволяючи банкам удосконалювати продукти перед запуском і підвищувати рівень успішності
- Вимірювання реакції ринку: Завдяки складному моделюванню різновидів продуктів цифрові близнюки допомагають банкам прогнозувати рівень залучення клієнтів і оптимізувати функції до повного розгортання.
- Контроль продуктивності продукту: Цифрові близнюки відстежують моделі використання та показники успіху в реальному часі, що дозволяє швидко визначати можливості покращення та підтримувати якість продукту
- Покращення на основі відгуків клієнтів: Аналізуючи взаємодію клієнтів у банківських каналах, цифрові близнюки виявляють проблемні точки та вподобання, забезпечуючи безперервне вдосконалення продукту на основі реальних потреб клієнтів.
5. Цифровий двійник і новітні технології: LLM, багатоагентні системи та графіки знань
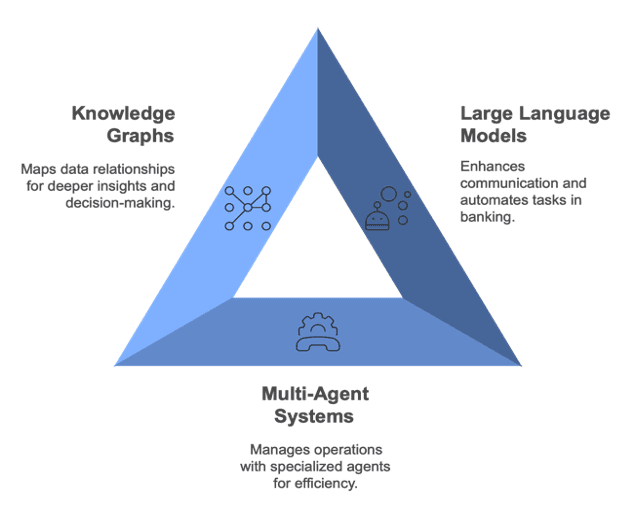
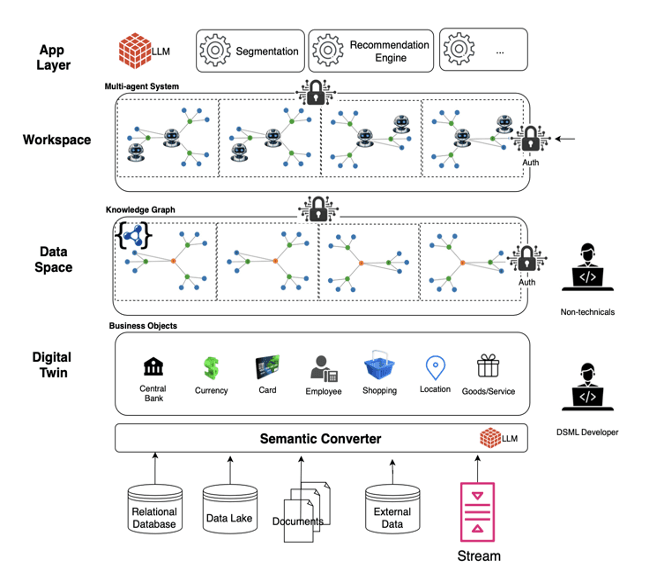
Давайте покажемо вам, як ми розробили рішення з використанням технології цифрового близнюка для підвищення операційної ефективності та задоволеності клієнтів у банківському секторі. Інтегруючи великі мовні моделі (LLM), мультиагентні системи та графи знань, ми прагнемо створити цифрових близнюків, які є більш інтелектуальними, оперативнішими та керованими даними. Нижче ми проілюструємо, як кожна з цих технологій відіграє роль у розвитку додатків цифрових двійників у банківській справі.
5.1 Цифровий близнюк із великими мовними моделями (LLM)
LLM покращує здатність цифрового близнюка обробляти та створювати людську мову, покращуючи взаємодію та автоматизуючи різні завдання.
- Розуміння запитів і запитів клієнтів: Точно тлумачить запити клієнтів і відповідає на них.
- Автоматичний аналіз фінансових документів: Швидко обробляє та аналізує фінансові документи без ручного втручання.
- Перегляд контракту та політики: Ефективно вивчає контракти та політики, щоб визначити ключові умови та проблеми з дотриманням.
- Аналіз настроїв і оцінка відгуків клієнтів: Вимірює рівень задоволеності клієнтів і визначає області для покращення за допомогою аналізу відгуків.
- Персональні фінансові консультації: Надає індивідуальні фінансові рекомендації на основі індивідуальних профілів клієнтів.
- Автоматичне формування звіту: Автоматично створює детальні фінансові звіти, заощаджуючи час і зменшуючи помилки.
- Тексти для спілкування з клієнтами: Створює персоналізовані повідомлення для підвищення залученості клієнтів.
- Опис продукту та налаштування: Створює індивідуальну інформацію про продукт, щоб підвищити привабливість і релевантність для клієнтів.
5.2 Digital Twin із мультиагентними системами
Мультиагентні системи вводять спеціалізованих агентів, які виконують різні функції, забезпечуючи динамічне та інтелектуальне управління банківськими операціями.
- Агенти з оцінки ризиків: Оцініть потенційні ризики у фінансових операціях для підвищення безпеки та відповідності.
- Агенти з обслуговування клієнтів: Взаємодіяйте з клієнтами, щоб відповідати на запити та надавати ефективну підтримку.
- Агенти моніторингу транзакцій: Контролюйте фінансові операції в режимі реального часу, щоб виявити будь-які аномалії.
- Агенти виявлення шахрайства: Виявляти та запобігати шахрайству в банківській системі.
- Координація між різними відділами: Покращує співпрацю між відділами для оптимізації процесів прийняття рішень.
- Механізми автоматичної ескалації: За потреби автоматично передавайте проблеми до відповідних рівнів.
- Динамічний розподіл ресурсів: Коригує розподіл ресурсів у реальному часі на основі поточних потреб і пріоритетів.
- Виявлення можливостей перехресних продажів: Визначає можливості пропонувати додаткові продукти чи послуги існуючим клієнтам.
5.3 Цифровий двійник із графіками знань
Графи знань збагачують цифрового двійника, відображаючи та аналізуючи зв’язки складних даних, забезпечуючи глибше розуміння та підтримуючи прийняття обґрунтованих рішень.
- Відображення відносин із клієнтами: Створює детальні карти взаємодії з клієнтами, щоб краще зрозуміти їхні мережі та вплив.
- Зв'язки продуктів: Пов’язує споріднені продукти для виявлення можливостей перехресних продажів і додаткових продажів.
- Мережа факторів ризику: Показує, як різні фактори ризику взаємопов'язані всередині організації.
- Нормативні вимоги: Інтегрує та відстежує зобов’язання щодо відповідності, щоб забезпечити дотримання всіх нормативних стандартів.
- Комплексний аналіз взаємозв'язків: Аналізує складні зв’язки між даними, щоб отримати значущу інформацію.
- Виявлення шаблону: Визначає повторювані шаблони в даних, які можуть вказувати на тенденції або потенційні проблеми.
- Виявлення аномалії: Виявляє відхилення від нормальних моделей, які можуть сигналізувати про проблеми чи можливості
- Прогнозне моделювання: Використовує історичні дані для прогнозування майбутніх результатів і підтримки прийняття кращих рішень.
6. Розширені випадки використання цифрових близнюків у банківській справі
Щоб проілюструвати практичне застосування цифрових близнюків, розширених LLMs, Multi-Agent Systems і Knowledge Graphs, розглянемо такі передові випадки використання:
6.1 Оцінка кредитного ризику
Цифрові близнюки аналізують фінансові документи за допомогою LLM: цифровий близнюк швидко обробляє та інтерпретує складні фінансові звіти та кредитні звіти, надаючи точні оцінки.
- Багатоагентні системи оцінюють фактори ризику в цифровому близнюку: Спеціалізовані агенти в рамках цифрового близнюка оцінюють різні елементи ризику, такі як волатильність ринку, історія позичальників та економічні показники.
- Графи знань відображають кредитні історії та відносини: Цифровий двійник використовує графи знань для візуалізації зв’язків між об’єктами, визначення потенційних моделей ризику та кореляції.
6.2 Оптимізація обслуговування клієнтів
- LLM-Enhanced Digital Twins забезпечують взаємодію природною мовою: Цифрові близнюки взаємодіють з клієнтами за допомогою розмовного штучного інтелекту, пропонуючи інтуїтивно зрозумілу та персоналізовану підтримку 24/7.
- Агенти координують запити клієнтів у середовищі Digital Twin: Мультиагентні системи в рамках цифрового близнюка керують запитами та визначають пріоритети для ефективного вирішення.
- Графи знань аналізують дані клієнта реляційно: Цифровий двійник використовує графіки знань, щоб зрозуміти вподобання та історію клієнтів, забезпечуючи персоналізовані послуги.
6.3 Виявлення шахрайства
- Цифрові близнюки виявляють шаблони підозрілої активності за допомогою LLM: Цифровий двійник визначає аномалії в даних транзакцій, які можуть свідчити про шахрайство.
- Багатоагентні системи відстежують сценарії шахрайства в Digital Twin: Агенти постійно контролюють численні канали та точки дотику в цифровому близнюку, щоб виявити потенційні загрози.
- Графи знань ідентифікують реляційні шаблони шахрайства: Цифровий двійник виявляє приховані зв’язки між шахрайськими діями та об’єктами за допомогою реляційного аналізу.
Інтегруючи ці передові технології в цифрові двійники, банки можуть значно розширити свої операційні можливості. Цей уніфікований підхід дає змогу приймати розумніші рішення, посилює заходи безпеки та надає клієнтам більш персоналізовані послуги.
7. Висновок
Цифрові близнюки є ключовими для розблокування реальної цінності LLM та інші рішення ШІ. Хоча сьогодні багато організацій працюють над інтеграцією можливостей штучного інтелекту у свої бізнес-процеси, без структурованого та методологічного підходу, ці ініціативи часто не виходять за рамки простих додатків чат-ботів. На цьому етапі Twinize пропонує не лише технологічну платформу, але й методологічну основу, необхідну організаціям для інтелектуальної цифрової трансформації. Завдяки цілісному підходу, який об’єднує дані, процеси та людські елементи, Twinize допомагає організаціям ефективно використовувати технології ШІ для створення справжньої цінності для бізнесу. Завдяки такому комплексному підходу Twinize є надійним партнером у трансформації штучного інтелекту, дозволяючи організаціям досягати стійкого та масштабованого успіху, одночасно оптимізуючи процеси прийняття рішень на основі даних.





