
Ngành tài chính đang nhanh chóng áp dụng các công nghệ tiên tiến để nâng cao trải nghiệm khách hàng và tối ưu hóa hiệu quả hoạt động. Mô hình song sinh kỹ thuật số đã trở nên then chốt, không chỉ để hiểu sâu hơn về khách hàng mà còn để tạo ra các giải pháp sáng tạo cho nhiều thách thức khác nhau trong lĩnh vực fintech. Đi đầu trong quá trình chuyển đổi này là Twinize , một nền tảng mô hình song sinh kỹ thuật số toàn diện được thiết kế đặc biệt cho ngành tài chính, giúp các ngân hàng hiện thực hóa toàn bộ tiềm năng của hành trình chuyển đổi số. Trong bối cảnh này, việc xem xét lại mô hình song sinh kỹ thuật số là gì và đánh giá tiềm năng chuyển đổi của chúng trong ngành ngân hàng cũng như cách Twinize hỗ trợ quá trình chuyển đổi này là rất quan trọng.
1. Sự phát triển của Digital Twins: Cung cấp năng lượng cho thế hệ ngân hàng tiếp theo
Bạn có biết rằng một công nghệ ban đầu được thiết kế cho các sứ mệnh không gian hiện đang cách mạng hóa cách các ngân hàng hoạt động và phục vụ khách hàng của họ không? Bản sao kỹ thuật số, được NASA khái niệm hóa lần đầu tiên vào những năm 1960 để khắc phục sự cố tàu vũ trụ, đã phát triển thành một công cụ thay đổi cuộc chơi đang định hình lại ngành ngân hàng. Nhưng chính xác thì điều gì khiến công nghệ này có tính chuyển đổi như vậy đối với các tổ chức tài chính?
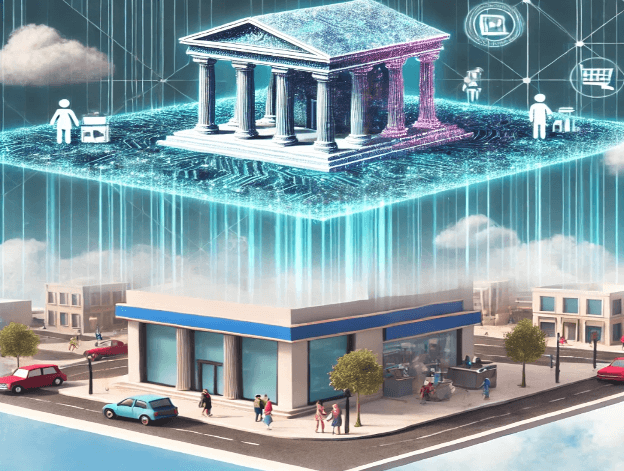
Bản sao kỹ thuật số là bản sao ảo của các vật thể, hệ thống, quy trình hoặc con người vật lý, được tạo ra trong môi trường kỹ thuật số và liên tục được cập nhật bằng dữ liệu thời gian thực. Công nghệ này đã đi một chặng đường dài từ nguồn gốc hàng không vũ trụ của nó, đặc biệt là với sự tích hợp của các mô hình ngôn ngữ lớn (LLM) và trí tuệ nhân tạo (AI). Trong lĩnh vực ngân hàng, những bản sao ảo này hiện mô phỏng mọi thứ từ hành vi của khách hàng đến xu hướng thị trường, cho phép các ngân hàng tối ưu hóa hoạt động và dự đoán các kịch bản trong tương lai với độ chính xác chưa từng có.
Ngành ngân hàng đã áp dụng công nghệ song sinh kỹ thuật số để chuyển đổi nhiều khía cạnh trong hoạt động của họ: từ mô phỏng các điều kiện thị trường và đánh giá rủi ro đến dự đoán nhu cầu của khách hàng và hợp lý hóa dịch vụ. Khung ảo này cho phép các ngân hàng thử nghiệm các sản phẩm mới, tối ưu hóa trải nghiệm của khách hàng và đưa ra quyết định dựa trên dữ liệu mà không có rủi ro thực tế. Theo nghiên cứu của McKinsey, tiềm năng này không hề bị bỏ qua, với 70% giám đốc công nghệ cấp cao tại các doanh nghiệp lớn đang tích cực đầu tư vào công nghệ song sinh kỹ thuật số. Khi các mô hình ảo này tiếp tục phát triển cùng với những tiến bộ của AI, chúng sẽ thúc đẩy sự đổi mới lớn hơn nữa trong các dịch vụ tài chính, giúp hoạt động ngân hàng trở nên hiệu quả hơn, linh hoạt hơn và lấy khách hàng làm trung tâm hơn bao giờ hết.
(https://www.mckinsey.com/featured-insights/mckinsey-explainers/what-is-digital-twin-technology)
2. Các loại Digital Twin trong Ngân hàng
Trong bối cảnh ngân hàng đang phát triển nhanh chóng ngày nay, các bản sao kỹ thuật số đã nổi lên như những công cụ mạnh mẽ trên năm cấp độ phức tạp riêng biệt. Các bản sao ảo này đang chuyển đổi cách thức hoạt động của các ngân hàng, từ mô hình cơ bản đến quá trình ra quyết định tự chủ. Mỗi loại đóng một vai trò riêng trong hệ sinh thái ngân hàng:
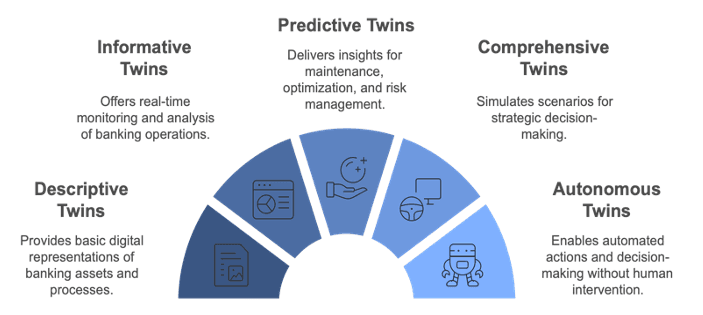
- Descriptive Twins cung cấp các phiên bản trực tiếp, có thể chỉnh sửa của dữ liệu thiết kế và hoạt động của ngân hàng, đóng vai trò là đại diện kỹ thuật số của các hệ thống và quy trình hiện có. Chúng ghi lại các quy trình ngân hàng cơ bản, thiết lập mô hình kỹ thuật số nền tảng cho tài sản vật chất và hoạt động của ngân hàng. Chúng là bản thiết kế của các hoạt động ngân hàng.
- Informative Twins được tích hợp với cảm biến và dữ liệu hoạt động để cho phép giám sát hiệu suất theo thời gian thực và theo dõi tức thời các giao dịch ngân hàng. Chúng cung cấp phân tích trực tiếp về hành vi của khách hàng, cung cấp thông tin chi tiết có giá trị giúp nâng cao hiệu suất sản phẩm và dịch vụ.
- Predictive twins cung cấp thông tin chi tiết để bảo trì và tối ưu hóa thông qua phân tích rủi ro và dự báo. Chúng mô hình hóa hành vi của khách hàng và dự đoán xu hướng thị trường, cung cấp thông tin có thể hành động để quản lý rủi ro và lập kế hoạch chiến lược.
- Các cặp song sinh toàn diện mô phỏng các kịch bản "nếu-thì" để phân tích hiệu suất trong các điều kiện thị trường khác nhau và thử nghiệm các kịch bản khủng hoảng có thể xảy ra. Chúng đóng vai trò là hệ thống hỗ trợ quyết định chiến lược, giúp xác định các chiến lược tối ưu bằng cách dự đoán kết quả của các thay đổi hoặc sự kiện tiềm ẩn.
- Các cặp song sinh tự động có thể hành động mà không cần sự can thiệp của con người bằng cách sử dụng quản lý rủi ro tự động và ra quyết định được hỗ trợ bởi AI. Chúng cho phép tối ưu hóa danh mục đầu tư năng động, chủ động phản ứng với những thay đổi và thách thức toàn cầu thay mặt cho người dùng.
3. Bốn trụ cột của Digital Twins trong Ngân hàng: Phân loại toàn diện
Sau khi khám phá các mức độ trưởng thành của bản sao kỹ thuật số và khả năng tương ứng của chúng, hãy xem xét các ứng dụng cụ thể của chúng trong ngân hàng. Phân tích của chúng tôi về các tài sản có thể số hóa trong hệ sinh thái ngân hàng cho thấy bốn lớp cơ bản:
- Bản sao số của khách hàng (DToC) mô phỏng hành vi và sở thích của khách hàng để cung cấp các dịch vụ ngân hàng được cá nhân hóa và tối ưu hóa hành trình của khách hàng.
- Process Digital Twin mô phỏng các quy trình ngân hàng để tăng hiệu quả hoạt động và cải thiện quản lý rủi ro.
- Hệ thống Digital Twin giám sát hiệu suất của hệ thống ngân hàng, kiểm tra các biện pháp bảo mật và cung cấp khả năng tối ưu hóa cơ sở hạ tầng.
- Dữ liệu kỹ thuật số Phân tích dữ liệu tài chính để dự đoán xu hướng thị trường và hỗ trợ quá trình ra quyết định.
Trong khuôn khổ của bốn phân loại cơ bản này, việc xem xét các ví dụ thực tế về ứng dụng bản sao số trong lĩnh vực ngân hàng sẽ giúp chúng ta hiểu rõ hơn về những lợi ích và tiềm năng chuyển đổi mà công nghệ này mang lại.
4. Các trường hợp sử dụng Digital Twin trong Ngân hàng
Trong khi bản sao kỹ thuật số trong lĩnh vực ngân hàng mang lại tăng trưởng doanh thu và tối ưu hóa chi phí hoạt động, chúng cũng giảm thiểu tổn thất tiềm ẩn bằng cách xác định và quản lý rủi ro trước. Công nghệ tiên tiến này, giúp tăng sự hài lòng và lòng trung thành của khách hàng thông qua các dịch vụ được cá nhân hóa và các phương pháp tiếp cận chủ động, mang lại những lợi thế đáng kể cho các tổ chức trong thế giới cạnh tranh của ngân hàng kỹ thuật số. Bây giờ, hãy xem xét các trường hợp sử dụng bản sao kỹ thuật số trong ngân hàng để hiểu cách những lợi ích này được triển khai trong thực tế.
4.1 Cải thiện trải nghiệm của khách hàng
Trong bối cảnh ngân hàng, cũng như trong các lĩnh vực khác, trải nghiệm của khách hàng nổi bật như một yếu tố khác biệt quan trọng. Bản sao kỹ thuật số cho phép các ngân hàng hiểu và dự đoán hành vi của khách hàng, dẫn đến các dịch vụ chủ động và cá nhân hóa hơn. Điều này dẫn đến sự hài lòng của khách hàng cao hơn, lòng trung thành tăng lên và tỷ lệ duy trì được cải thiện.
- Đề xuất sản phẩm tài chính được cá nhân hóa: Bản sao kỹ thuật số phân tích thói quen chi tiêu, mô hình tiết kiệm và các sự kiện cuộc sống của khách hàng để dự đoán các sản phẩm tài chính tối ưu. Điều này cho phép các ngân hàng đưa ra các sản phẩm kịp thời, phù hợp với nhu cầu và mục tiêu tài chính của khách hàng
- Dịch vụ khách hàng chủ động: Bằng cách theo dõi các mẫu giao dịch và hoạt động tài khoản theo thời gian thực, bản sao kỹ thuật số chuyển đổi dịch vụ khách hàng phản ứng thành hỗ trợ chủ động. Điều này cho phép các ngân hàng xác định và giải quyết các vấn đề tiềm ẩn trước khi khách hàng gặp phải sự cố.
- Đánh giá rủi ro tự động: Bản sao kỹ thuật số cung cấp đánh giá liên tục về sức khỏe tài chính của khách hàng bằng cách xử lý nhiều điểm dữ liệu bao gồm sự ổn định thu nhập và mô hình chi tiêu. Điều này cho phép đưa ra quyết định cho vay nhanh hơn, chính xác hơn đồng thời giảm sự thiên vị của con người.
Dự đoán nhu cầu của khách hàng thông qua phân tích hành vi. Bản sao kỹ thuật số kiểm tra các mẫu giao dịch để tạo hồ sơ toàn diện về hành vi tài chính của khách hàng. Sự hiểu biết sâu sắc này cho phép các ngân hàng dự đoán nhu cầu và điều chỉnh dịch vụ cho phù hợp.
4.2 Quản lý rủi ro và bảo mật
Trong bối cảnh tài chính phức tạp ngày nay, bản sao kỹ thuật số đóng vai trò là công cụ mạnh mẽ để xác định, phân tích và giảm thiểu rủi ro đồng thời đảm bảo các biện pháp bảo mật mạnh mẽ trong hoạt động ngân hàng. Bằng cách tạo bản sao ảo của hệ thống và quy trình ngân hàng, các tổ chức có thể chủ động giải quyết các mối đe dọa và duy trì tuân thủ quy định đồng thời tăng cường thế trận bảo mật của mình trong môi trường kỹ thuật số ngày càng thách thức
- Phát hiện và ngăn chặn gian lận: Bản sao kỹ thuật số theo dõi các mẫu hành vi của từng khách hàng và đánh dấu các hoạt động đáng ngờ đi chệch khỏi các chuẩn mực đã thiết lập. Điều này cho phép ngăn chặn gian lận theo thời gian thực đồng thời giảm thiểu các kết quả dương tính giả.
- Phân tích rủi ro tín dụng: Bằng cách mô phỏng nhiều kịch bản kinh tế khác nhau, bản sao kỹ thuật số đánh giá tác động tiềm tàng đến khả năng trả nợ của khách hàng. Điều này cho phép các ngân hàng đưa ra quyết định cho vay sáng suốt hơn và tối ưu hóa việc quản lý danh mục đầu tư.
- Mô phỏng chống lại các mối đe dọa an ninh mạng: Bản sao kỹ thuật số tạo ra môi trường thử nghiệm ảo mô phỏng các hệ thống ngân hàng, cho phép các ngân hàng mô phỏng các cuộc tấn công mạng và thử nghiệm cơ chế phòng thủ mà không gây rủi ro cho hệ thống thực tế.
- Quản lý tuân thủ: Bản sao kỹ thuật số tự động theo dõi các hoạt động ngân hàng theo các yêu cầu pháp lý, xác định các vi phạm tiềm ẩn trước khi chúng xảy ra và duy trì hồ sơ tuân thủ chi tiết.
4.3 Hiệu quả hoạt động
Hiệu quả hoạt động tác động trực tiếp đến lợi nhuận và chất lượng dịch vụ của ngân hàng. Bản sao kỹ thuật số giúp tối ưu hóa nhiều khía cạnh hoạt động khác nhau để có hiệu suất tốt hơn
- Tối ưu hóa hoạt động của chi nhánh: Bản sao kỹ thuật số phân tích luồng khách hàng và nhu cầu dịch vụ để tối ưu hóa việc bố trí nhân viên và phân bổ nguồn lực, giúp giảm thời gian chờ đợi và cải thiện hiệu quả dịch vụ
- Quản lý mạng ATM: Bằng cách phân tích các mô hình sử dụng và chỉ số hiệu suất, bản sao kỹ thuật số sẽ tối ưu hóa lịch trình bổ sung tiền mặt và ngăn ngừa gián đoạn dịch vụ trên toàn bộ mạng lưới ATM.
- Sắp xếp nhân sự: Bản sao kỹ thuật số dự đoán khối lượng khách hàng và nhu cầu dịch vụ để xác định mức độ nhân sự tối ưu, giúp các ngân hàng duy trì chất lượng dịch vụ trong khi kiểm soát chi phí lao động
- Phân bổ nguồn lực: Bản sao kỹ thuật số xử lý dữ liệu về việc sử dụng thiết bị và nhu cầu dịch vụ để hướng dẫn phân bổ nguồn lực, đảm bảo phân bổ tối ưu các nguồn lực ngân hàng trên toàn mạng lưới.
4.4 Phát triển sản phẩm
Phát triển sản phẩm thành công là điều cần thiết để duy trì khả năng cạnh tranh và đáp ứng nhu cầu của khách hàng. Bản sao kỹ thuật số cho phép các ngân hàng thử nghiệm và tinh chỉnh sản phẩm trước khi ra mắt.
- Kiểm tra các sản phẩm tài chính mới: Bản sao kỹ thuật số mô phỏng các điều kiện thị trường và phản ứng của khách hàng đối với các dịch vụ tài chính mới, cho phép các ngân hàng tinh chỉnh sản phẩm trước khi ra mắt và cải thiện tỷ lệ thành công
- Đo lường phản ứng của thị trường: Thông qua mô phỏng tinh vi các biến thể sản phẩm, bản sao kỹ thuật số giúp các ngân hàng dự đoán tỷ lệ áp dụng của khách hàng và tối ưu hóa các tính năng trước khi triển khai đầy đủ.
- Theo dõi hiệu suất sản phẩm: Bản sao kỹ thuật số theo dõi các mẫu sử dụng theo thời gian thực và số liệu thành công, cho phép xác định nhanh chóng các cơ hội cải tiến và duy trì chất lượng sản phẩm
- Cải tiến dựa trên phản hồi của khách hàng: Bằng cách phân tích các tương tác của khách hàng trên các kênh ngân hàng, bản sao kỹ thuật số xác định các điểm khó khăn và sở thích, cho phép cải tiến sản phẩm liên tục dựa trên nhu cầu thực tế của khách hàng
5. Digital Twin và các công nghệ mới nổi: LLM, Hệ thống đa tác nhân và Biểu đồ kiến thức
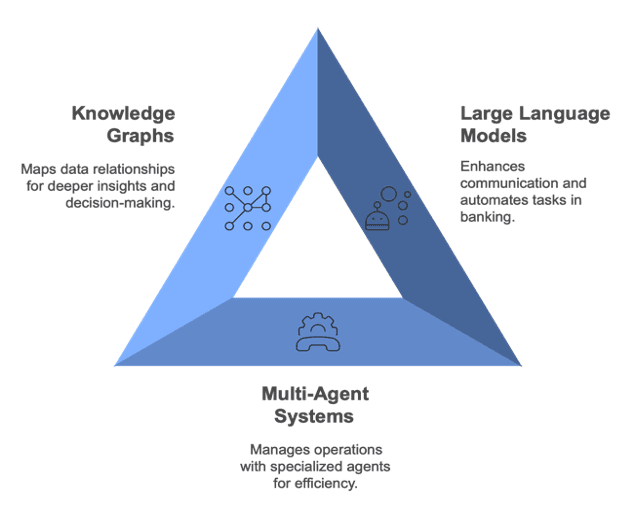
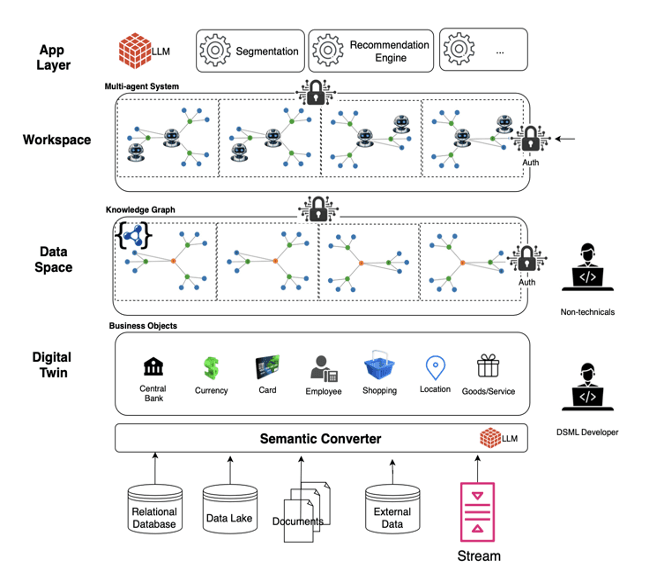
Hãy để chúng tôi cho bạn thấy cách chúng tôi đã phát triển một giải pháp sử dụng công nghệ song sinh kỹ thuật số để nâng cao hiệu quả hoạt động và sự hài lòng của khách hàng trong lĩnh vực ngân hàng. Bằng cách tích hợp các Mô hình ngôn ngữ lớn (LLM), Hệ thống đa tác nhân và Biểu đồ kiến thức, chúng tôi hướng đến mục tiêu xây dựng các bản song sinh kỹ thuật số thông minh hơn, phản hồi nhanh hơn và dựa trên dữ liệu hơn. Dưới đây, chúng tôi sẽ minh họa cách từng công nghệ này đóng vai trò trong việc thúc đẩy các ứng dụng song sinh kỹ thuật số trong lĩnh vực ngân hàng.
5.1 Bản sao kỹ thuật số với các mô hình ngôn ngữ lớn (LLM)
LLM nâng cao khả năng xử lý và tạo ra ngôn ngữ giống con người của bản sao kỹ thuật số, cải thiện tương tác và tự động hóa nhiều tác vụ khác nhau.
- Hiểu các câu hỏi và yêu cầu của khách hàng: Giải thích và phản hồi chính xác các thắc mắc của khách hàng.
- Phân tích tự động các tài liệu tài chính: Xử lý và phân tích các tài liệu tài chính một cách nhanh chóng mà không cần can thiệp thủ công.
- Đánh giá hợp đồng và chính sách: Kiểm tra hiệu quả các hợp đồng và chính sách để xác định các điều khoản quan trọng và các vấn đề tuân thủ.
- Phân tích tình cảm và đánh giá phản hồi của khách hàng: Đo lường mức độ hài lòng của khách hàng và xác định các lĩnh vực cần cải thiện thông qua phân tích phản hồi.
- Tư vấn tài chính cá nhân: Cung cấp các khuyến nghị tài chính phù hợp dựa trên hồ sơ khách hàng cá nhân.
- Tạo báo cáo tự động: Tự động tạo báo cáo tài chính chi tiết, tiết kiệm thời gian và giảm sai sót.
- Văn bản giao tiếp với khách hàng: Tạo tin nhắn cá nhân hóa để tăng cường sự tương tác của khách hàng.
- Mô tả và tùy chỉnh sản phẩm: Tùy chỉnh thông tin sản phẩm để tăng sức hấp dẫn và sự phù hợp với khách hàng.
5.2 Bản sao kỹ thuật số với hệ thống đa tác nhân
Hệ thống đa tác nhân giới thiệu các tác nhân chuyên biệt thực hiện các chức năng riêng biệt, cho phép quản lý hoạt động ngân hàng một cách năng động và thông minh.
- Các tác nhân đánh giá rủi ro: Đánh giá các rủi ro tiềm ẩn trong hoạt động tài chính để tăng cường bảo mật và tuân thủ.
- Đại lý dịch vụ khách hàng: Tương tác với khách hàng để giải đáp thắc mắc và cung cấp hỗ trợ hiệu quả.
- Các tác nhân giám sát giao dịch: Giám sát các giao dịch tài chính theo thời gian thực để phát hiện bất kỳ bất thường nào.
- Nhân viên phát hiện gian lận: Xác định và ngăn chặn các hoạt động gian lận trong hệ thống ngân hàng.
- Sự phối hợp giữa các phòng ban khác nhau: Tăng cường sự hợp tác giữa các phòng ban để hợp lý hóa quy trình ra quyết định.
- Cơ chế leo thang tự động: Tự động chuyển vấn đề lên cấp độ phù hợp khi cần thiết.
- Phân bổ nguồn lực động: Điều chỉnh phân bổ nguồn lực theo thời gian thực dựa trên nhu cầu và ưu tiên hiện tại.
- Phát hiện cơ hội bán chéo: Xác định cơ hội cung cấp thêm sản phẩm hoặc dịch vụ cho khách hàng hiện tại.
5.3 Bản sao kỹ thuật số với Biểu đồ kiến thức
Biểu đồ kiến thức làm phong phú thêm bản sao kỹ thuật số bằng cách lập bản đồ và phân tích các mối quan hệ dữ liệu phức tạp, cung cấp thông tin chi tiết sâu hơn và hỗ trợ ra quyết định sáng suốt.
- Lập bản đồ mối quan hệ khách hàng: Tạo bản đồ chi tiết về tương tác với khách hàng để hiểu rõ hơn về mạng lưới và tầm ảnh hưởng của họ.
- Liên kết sản phẩm: Kết nối các sản phẩm liên quan để xác định cơ hội bán chéo và bán thêm.
- Mạng lưới yếu tố rủi ro: Biểu đồ thể hiện mối liên hệ giữa các yếu tố rủi ro khác nhau trong tổ chức.
- Yêu cầu quy định: Tích hợp và theo dõi các nghĩa vụ tuân thủ để đảm bảo tuân thủ mọi tiêu chuẩn theo quy định.
- Phân tích mối quan hệ phức tạp: Phân tích các mối quan hệ dữ liệu phức tạp để rút ra những thông tin chi tiết có ý nghĩa.
- Phát hiện mẫu: Xác định các mẫu lặp lại trong dữ liệu có thể chỉ ra xu hướng hoặc các vấn đề tiềm ẩn.
- Phát hiện bất thường: Phát hiện các sai lệch so với các mô hình bình thường có thể báo hiệu các vấn đề hoặc cơ hội
- Mô hình dự đoán: Sử dụng dữ liệu lịch sử để dự báo kết quả trong tương lai và hỗ trợ ra quyết định tốt hơn.
6. Các trường hợp sử dụng nâng cao của Digital Twin trong Ngân hàng
Để minh họa các ứng dụng thực tế của bản sao kỹ thuật số được tăng cường bởi LLM, Hệ thống đa tác nhân và Biểu đồ kiến thức, hãy xem xét các trường hợp sử dụng nâng cao sau:
6.1 Đánh giá rủi ro tín dụng
Bản sao kỹ thuật số phân tích các tài liệu tài chính bằng LLM: Bản sao kỹ thuật số xử lý và diễn giải các báo cáo tài chính và báo cáo tín dụng phức tạp một cách nhanh chóng, cung cấp các đánh giá chính xác.
- Hệ thống đa tác nhân đánh giá các yếu tố rủi ro trong bản sao kỹ thuật số: Các tác nhân chuyên biệt trong bản sao kỹ thuật số đánh giá nhiều yếu tố rủi ro khác nhau như biến động thị trường, lịch sử người vay và các chỉ số kinh tế.
- Biểu đồ kiến thức Bản đồ lịch sử tín dụng và mối quan hệ: Bản sao kỹ thuật số sử dụng biểu đồ kiến thức để trực quan hóa các kết nối giữa các thực thể, xác định các mô hình rủi ro tiềm ẩn và mối tương quan.
6.2 Tối ưu hóa dịch vụ khách hàng
- Bản sao kỹ thuật số được tăng cường LLM cung cấp tương tác ngôn ngữ tự nhiên: Bản sao kỹ thuật số tương tác với khách hàng thông qua AI đàm thoại, cung cấp hỗ trợ trực quan và được cá nhân hóa 24/7.
- Các đại lý điều phối các yêu cầu của khách hàng trong môi trường bản sao kỹ thuật số: Hệ thống đa tác nhân trong bản sao kỹ thuật số quản lý và ưu tiên các yêu cầu để giải quyết hiệu quả.
- Biểu đồ tri thức phân tích dữ liệu khách hàng theo mối quan hệ: Bản sao kỹ thuật số tận dụng biểu đồ kiến thức để hiểu sở thích và lịch sử của khách hàng, cho phép cung cấp các dịch vụ phù hợp.
6.3 Phát hiện gian lận
- Bản sao kỹ thuật số phát hiện các mẫu hoạt động đáng ngờ bằng cách sử dụng LLM: Bản sao kỹ thuật số xác định những điểm bất thường trong dữ liệu giao dịch có thể chỉ ra hoạt động gian lận.
- Hệ thống đa tác nhân giám sát các tình huống gian lận trong bản sao kỹ thuật số: Các tác nhân liên tục giám sát nhiều kênh và điểm tiếp xúc trong bản sao kỹ thuật số để phát hiện các mối đe dọa tiềm ẩn.
- Biểu đồ kiến thức xác định các mô hình gian lận quan hệ: Bản sao kỹ thuật số phát hiện ra những kết nối ẩn giữa các hoạt động gian lận và các thực thể thông qua phân tích quan hệ.
Bằng cách tích hợp các công nghệ tiên tiến này vào bản sao kỹ thuật số, các ngân hàng có thể nâng cao đáng kể năng lực hoạt động của mình. Phương pháp tiếp cận thống nhất này cho phép đưa ra quyết định thông minh hơn, tăng cường các biện pháp bảo mật và cung cấp các dịch vụ được cá nhân hóa hơn cho khách hàng.
7. Phần kết luận
Bản sao kỹ thuật số là chìa khóa để mở khóa giá trị thực từ LLM và các giải pháp AI khác. Trong khi nhiều tổ chức ngày nay đang nỗ lực tích hợp các khả năng AI vào quy trình kinh doanh của họ, nếu không có phương pháp tiếp cận có cấu trúc và phương pháp luận, những sáng kiến này thường không mở rộng ra ngoài các ứng dụng chatbot đơn giản. Ở giai đoạn này, Twinize không chỉ cung cấp một nền tảng công nghệ mà còn cung cấp khuôn khổ phương pháp luận mà các tổ chức cần cho hành trình chuyển đổi số thông minh của họ. Bằng cách áp dụng phương pháp tiếp cận toàn diện tích hợp dữ liệu, quy trình và yếu tố con người, Twinize hướng dẫn các tổ chức sử dụng hiệu quả các công nghệ AI để tạo ra giá trị kinh doanh thực sự. Thông qua phương pháp tiếp cận toàn diện này, Twinize đóng vai trò là đối tác đáng tin cậy trong quá trình chuyển đổi AI, giúp các tổ chức đạt được thành công bền vững và có thể mở rộng quy mô đồng thời tối ưu hóa các quy trình ra quyết định dựa trên dữ liệu.





